
SA105 Anleitung zur britischen Mieteinkünfteerklärung
Schnellverknüpfungen
- Was ist SA105?
- Schritt 1: Berichtstyp und Steuerjahr auswählen
- Schritt 2: Eigentümer oder Unternehmen auswählen
- Schritt 3: Finanzierungskosten aufteilen
- Schritt 4: Bericht erstellen
- Unterschied zwischen Box 26 und Box 44
- Wie richte ich den Kontenplan für SA105 ein?
- Häufig gestellte Fragen
- SA105 Feldzuordnungstabelle
Was ist SA105?
SA105 ist die von der britischen Steuerbehörde (HMRC) vorgeschriebene Anlage für Einkünfte aus Vermietung und wird zusammen mit der Selbstveranlagungserklärung (Self Assessment Tax Return) eingereicht. Wenn Sie in Großbritannien Mietobjekte besitzen, müssen Sie dieses Formular jedes Jahr ausfüllen, um Ihre Mieteinnahmen und die damit verbundenen Ausgaben zu melden.
RentPackage bietet eine SA105 Berichtsfunktion, die Ihre Mieteinnahmen und Ausgaben automatisch zusammenfasst und die Steuervorbereitung in Großbritannien einfach und effizient macht.
Anwendung
Schritt 1: Berichtstyp und Steuerjahr auswählen
- Bericht öffnen:Gehen Sie zur Funktionsliste → Berichte → Wählen Sie 'SA105' als Berichtstyp
- Steuerjahr auswählen:Das Dropdown-Menü zeigt vollständige Steuerjahreszeiträume an, z. B. '2025/2026 (6. Apr. 2025 - 5. Apr. 2026)'
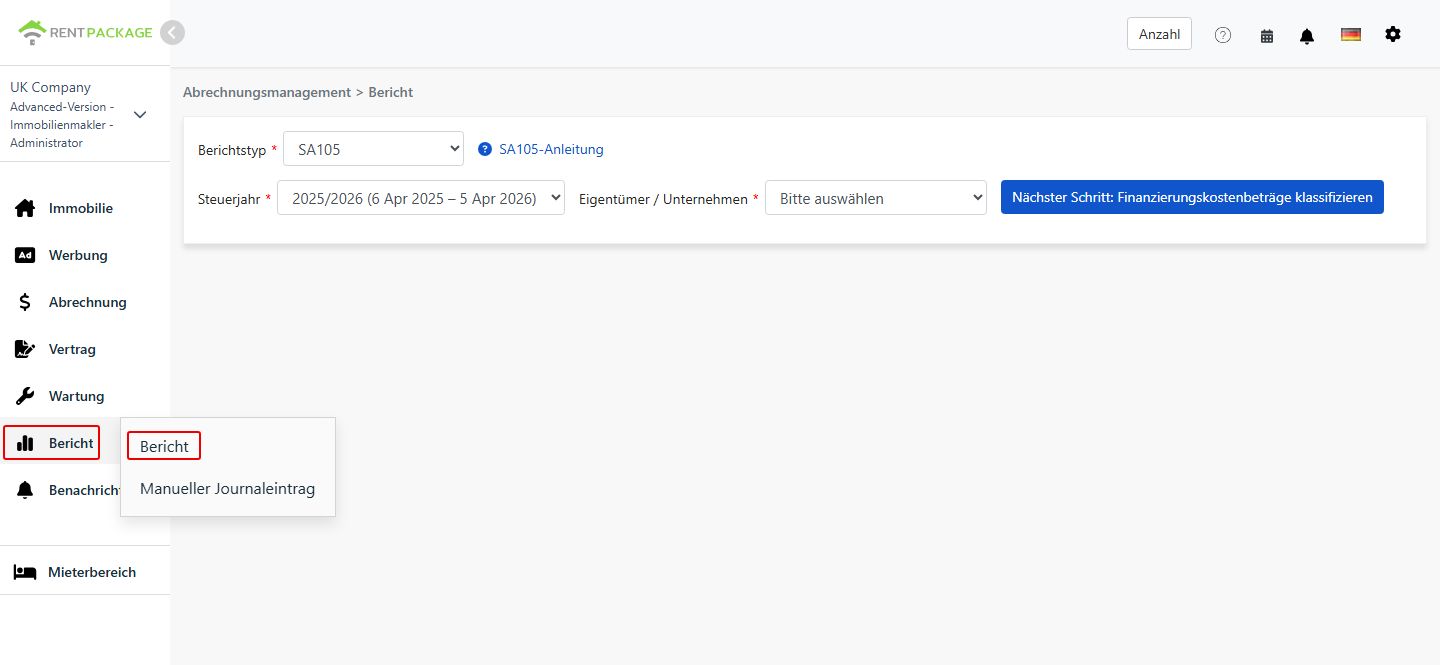
Schritt 2: Eigentümer oder Unternehmen auswählen
Wählen Sie im Dropdown-Menü 'Eigentümer/Unternehmen' aus, für wen der Bericht erstellt werden soll:
- Unternehmen:Wenn Sie Objekte über ein Unternehmen halten, wählen Sie das entsprechende Unternehmen aus
- Eigentümer:Wenn Sie selbstverwaltender Vermieter oder Untervermieter sind, wählen Sie den entsprechenden Eigentümernamen aus
Klicken Sie nach der Auswahl auf 'Weiter: Finanzierungskosten aufteilen'.
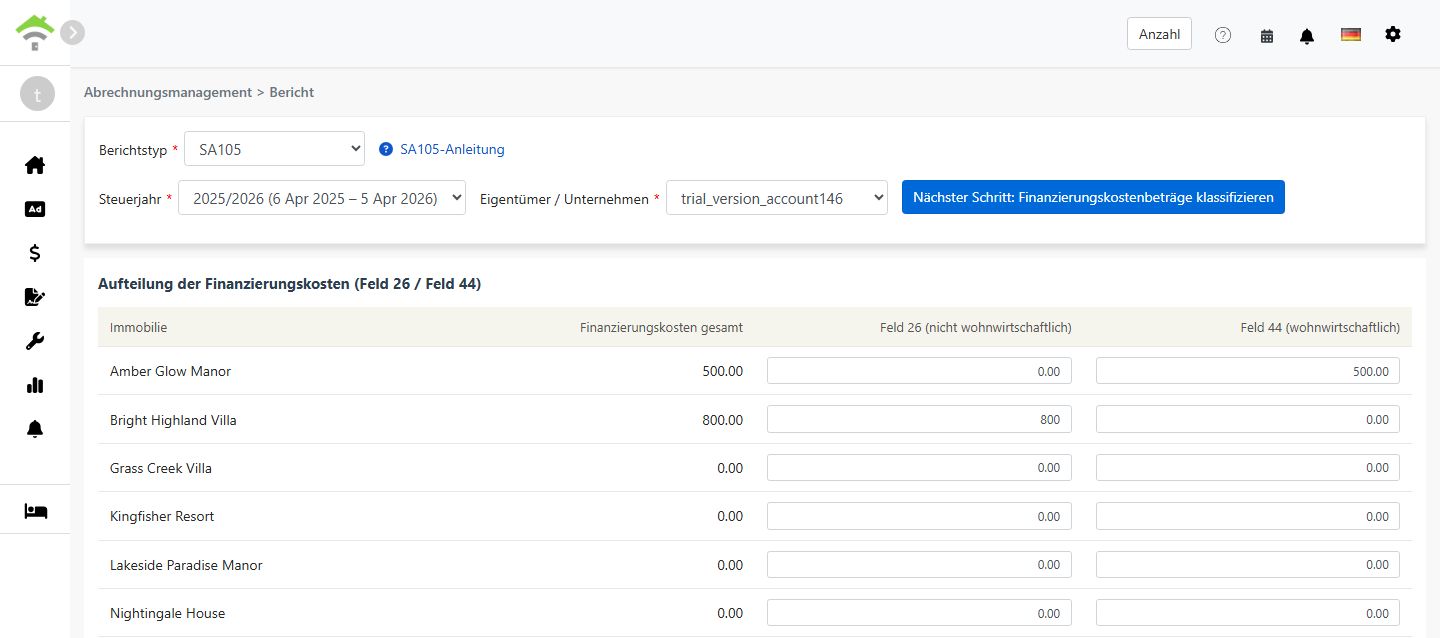
Schritt 3: Finanzierungskosten aufteilen (Box 26 / Box 44)
Wenn Sie auf 'Finanzierungskosten aufteilen' klicken, ermittelt das System den Gesamtbetrag aus allen Konten, die 'Box 26/44 Finanzierungskosten' zugeordnet sind, und zeigt eine Maske an, in der Sie den Betrag auf Box 26 und Box 44 verteilen:
| Objekt | Gesamte Finanzierungskosten | Box 26 (Nichtwohnobjekte) | Box 44 (Wohnobjekte) |
|---|---|---|---|
| 123 High Street | 0.00 |
Aufteilungsregeln:
- Box 26 (Nichtwohnobjekte):Voll als Ausgabe von den Mieteinnahmen abziehbar
- Box 44 (Wohnobjekte):Nicht direkt abziehbar; stattdessen wird eine Steuergutschrift von 20 % gewährt
- Das System weist standardmäßig den gesamten Betrag Box 44 zu. Für jedes Objekt muss Box 26 + Box 44 den gesamten Finanzierungskosten entsprechen
- Bei gemischt genutzten Objekten, also Wohn- und Gewerbenutzung, teilen Sie die Beträge anteilig nach der tatsächlichen Nutzung auf
Schritt 4: Bericht erstellen
- Klicken Sie nach Prüfung der Aufteilung der Finanzierungskosten auf 'Bericht erstellen'
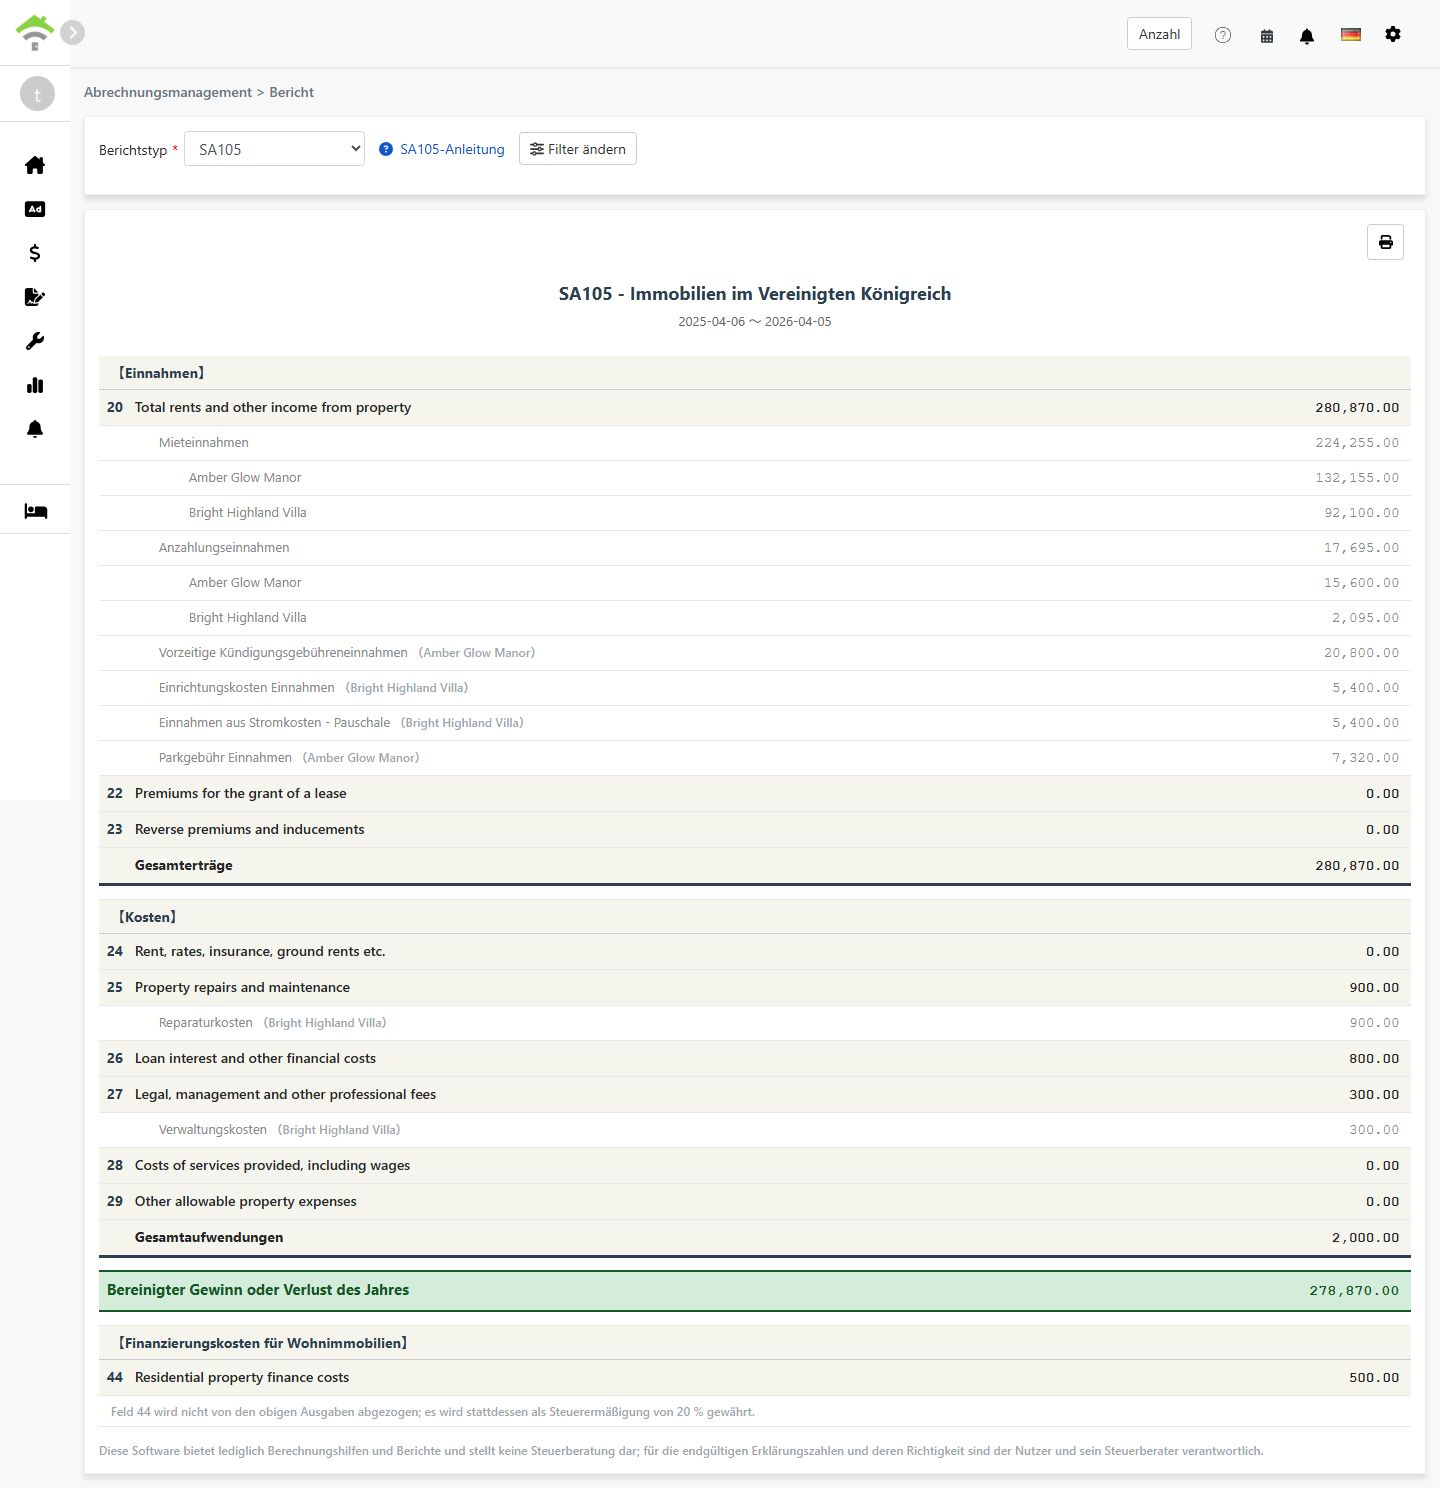
- Das System erstellt einen SA105 Bericht mit folgendem Inhalt:
- Einnahmen:Box 20-23 - Mieteinnahmen, Mietvorauszahlungen und ähnliche Positionen
- Ausgaben:Box 24-29 - Abzugsfähige objektbezogene Ausgaben
- Bereinigter Gewinn oder Verlust des Jahres:Gesamteinnahmen - Gesamtausgaben
- Finanzierungskosten für Wohnobjekte:Box 44 - Zinsen für Wohnimmobiliendarlehen, für die eine Steuergutschrift von 20 % gewährt wird
- Sie können den Bericht ausdrucken oder als PDF exportieren und für Ihre Steuerunterlagen aufbewahren
Unterschied zwischen Box 26 und Box 44
| Merkmal | Box 26 (Nichtwohnobjekte) | Box 44 (Wohnobjekte) |
|---|---|---|
| Objektart | Gewerbeimmobilien, Büros, Ladenlokale und ähnliche Räumlichkeiten | Wohnraumvermietung |
| Steuerliche Behandlung | Voll als Ausgabe abziehbar | Nicht abziehbar; stattdessen Steuergutschrift von 20 % |
| Position im Bericht | Box 26 - Loan interest and other financial costs | Box 44 - Residential property finance costs |
Beispiel:
Angenommen, Sie haben ein gemischt genutztes Objekt mit Darlehenszinsen von insgesamt £10.000, davon 30 % gewerblich und 70 % zu Wohnzwecken:
- Box 26 (Nichtwohnobjekte):£10,000 × 30% = £3,000(voll abziehbar)
- Box 44 (Wohnobjekte):£10,000 × 70% = £7,000(Steuergutschrift von 20 % = £1.400)
Wie richte ich den Kontenplan für SA105 ein?
So ordnen Sie ein Konto den Finanzierungskosten zu:
- Gehen Sie zu Buchhaltung → Kontenplan
- Suchen Sie das Konto, das Sie zuordnen möchten, zum Beispiel Darlehenszinsen
- Setzen Sie die SA105 Box auf 'Box 26/44 Finanzierungskosten'. Das System bezieht die Beträge dieses Kontos dann automatisch in die gesamten Finanzierungskosten ein
Für die Erfassung von Finanzierungskosten gibt es zwei Wege:
- Im Mietzeitraum erfassen:Erfassen Sie im Mietzeitraum des Objekts einen Vorgang über ein Konto, das 'Box 26/44 Finanzierungskosten' zugeordnet ist
- Buchung erfassen:Erstellen Sie eine Buchung über ein Konto, das 'Box 26/44 Finanzierungskosten' zugeordnet ist
Über beide Wege erfasste Beträge fließen automatisch in die gesamten Finanzierungskosten ein.
Häufig gestellte Fragen
Sind im britischen Steuerrecht Abschreibungen abziehbar?
Nein. Anders als bei der US-amerikanischen Schedule E gibt es in der britischen Besteuerung von Mieteinkünften kein Feld für Abschreibungen. In Großbritannien spielt die Abschreibung einer Immobilie in der Regel nur bei der Berechnung der Kapitalertragsteuer beim Verkauf eine Rolle.
Warum werden meine gesamten Finanzierungskosten mit 0 angezeigt?
Bitte stellen Sie sicher, dass in Ihrem Kontenplan die SA105 Box korrekt auf 'Box 26/44 Finanzierungskosten' gesetzt ist. Ohne diese Einstellung bezieht das System die Beträge dieses Kontos nicht in die gesamten Finanzierungskosten ein.
Kann Box 26 + Box 44 die gesamten Finanzierungskosten übersteigen?
Nein. Das System prüft, dass Box 26 + Box 44 für jedes Objekt den gesamten Finanzierungskosten dieses Objekts entspricht.
Kann ich den Gesamtbetrag der Finanzierungskosten im Berichtsbildschirm manuell eingeben?
Nein. Anders als die Abschreibung bei der Schedule E können die gesamten Finanzierungskosten bei SA105 nur aus Mietzeiträumen oder Buchungen stammen. Diese Gestaltung sichert die Richtigkeit der Beträge und verhindert Abweichungen zu Ihrer tatsächlichen Buchhaltung.
Warum läuft das britische Steuerjahr vom 6. April bis zum 5. April?
Das ist das offizielle britische Steuerjahr nach den Vorgaben der HMRC. Anders als das gewöhnliche Kalenderjahr von Januar bis Dezember beginnt das britische Steuerjahr jedes Jahr am 6. April und endet am 5. April des Folgejahres.
SA105 Feldzuordnungstabelle
【Einnahmen】
| Box | Feldbezeichnung | Beschreibung |
|---|---|---|
| 20 | Total rents and other income from property | Gesamte Mieteinnahmen und sonstige objektbezogene Einnahmen |
| 22 | Premiums for the grant of a lease | Für die Gewährung eines Mietrechts erhaltene Einmalzahlungen |
| 23 | Reverse premiums and inducements | Erhaltene umgekehrte Einmalzahlungen und Anreizzahlungen |
【Ausgaben】
| Box | Feldbezeichnung | Beschreibung |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Erbbauzins, kommunale Abgaben und Versicherungsprämien |
| 25 | Property repairs and maintenance | Kosten für Reparatur und Instandhaltung |
| 26 | Loan interest and other financial costs | Finanzierungskosten für Nichtwohnobjekte, voll abziehbar |
| 27 | Legal, management and other professional fees | Anwaltskosten, Objektverwaltungskosten und Steuerberaterkosten |
| 28 | Costs of services provided, including wages | Kosten erbrachter Leistungen einschließlich Löhne der Mitarbeiter |
| 29 | Other allowable property expenses | Sonstige abzugsfähige Ausgaben, die oben nicht aufgeführt sind |
【Finanzierungskosten für Wohnobjekte】
| Box | Feldbezeichnung | Beschreibung |
|---|---|---|
| 44 | Residential property finance costs | Finanzierungskosten für Wohnobjekte, für die eine Steuergutschrift von 20 % gewährt wird |