
 ฝ่ายบริการลูกค้า
Anlage V สำหรับผู้ให้เช่าในเยอรมนี: รวบรวมรายได้และค่าใช้จ่ายค่าเช่าอัตโนมัติ | RentPackage
สารบัญ
ทำไมต้องใช้รายงาน Anlage V
ก่อนยื่นภาษีทุกครั้ง ผู้ให้เช่าต้องไล่ดูบัญชีและรายการเดินบัญชีธนาคารทั้งปี หยิบค่าเช่าและค่าใช้จ่ายของทรัพย์สินที่ปล่อยเช่าแต่ละแห่งออกมาทีละรายการ แยกเป็นที่พักอาศัยและเชิงพาณิชย์ แล้วจับคู่กับช่องของ Anlage V ซึ่งพลาดยอดหรือกรอกผิดช่องได้ง่ายมาก
- รวบรวมอัตโนมัติตามวันที่ชำระเงินจริง
ระบบรวบรวมรายได้ค่าเช่าและค่าใช้จ่ายของปีตามวันที่รับและจ่ายเงินจริง (Zufluss-/Abflussprinzip) จึงไม่ต้องไล่หาทีละรายการจากบัญชีแยกประเภทอีก - แยกที่พักอาศัยและเชิงพาณิชย์ตามสัญญา
เมื่อกำหนดแต่ละสัญญาเป็นที่พักอาศัยหรือเชิงพาณิชย์แล้ว ค่าเช่าจะเข้า “Mieteinnahmen für Wohnungen” หรือ “Einnahmen für andere Räume” โดยอัตโนมัติ - ทุกช่องบอกที่มาของตัวเลข
รายงานเรียงตามช่องของ Anlage V และแต่ละช่องแสดงบัญชีและยอดเงินที่รวมอยู่ เมื่อนำตัวเลขไปกรอกแบบฟอร์มทางการหรือตรวจกับที่ปรึกษาภาษี ตัวเลขทุกตัวสามารถตรวจย้อนไปถึงที่มาได้ - ค่าเสื่อมราคาตรงกับบัญชีแยกประเภท
เมื่อบันทึกค่าเสื่อมราคาเป็นรายการบันทึกสมุดรายวันด้วยตนเองแล้ว รายงานจะดึงยอดมาและล็อคไว้โดยอัตโนมัติ บัญชีแยกประเภทและรายงานจึงใช้ตัวเลขเดียวกัน
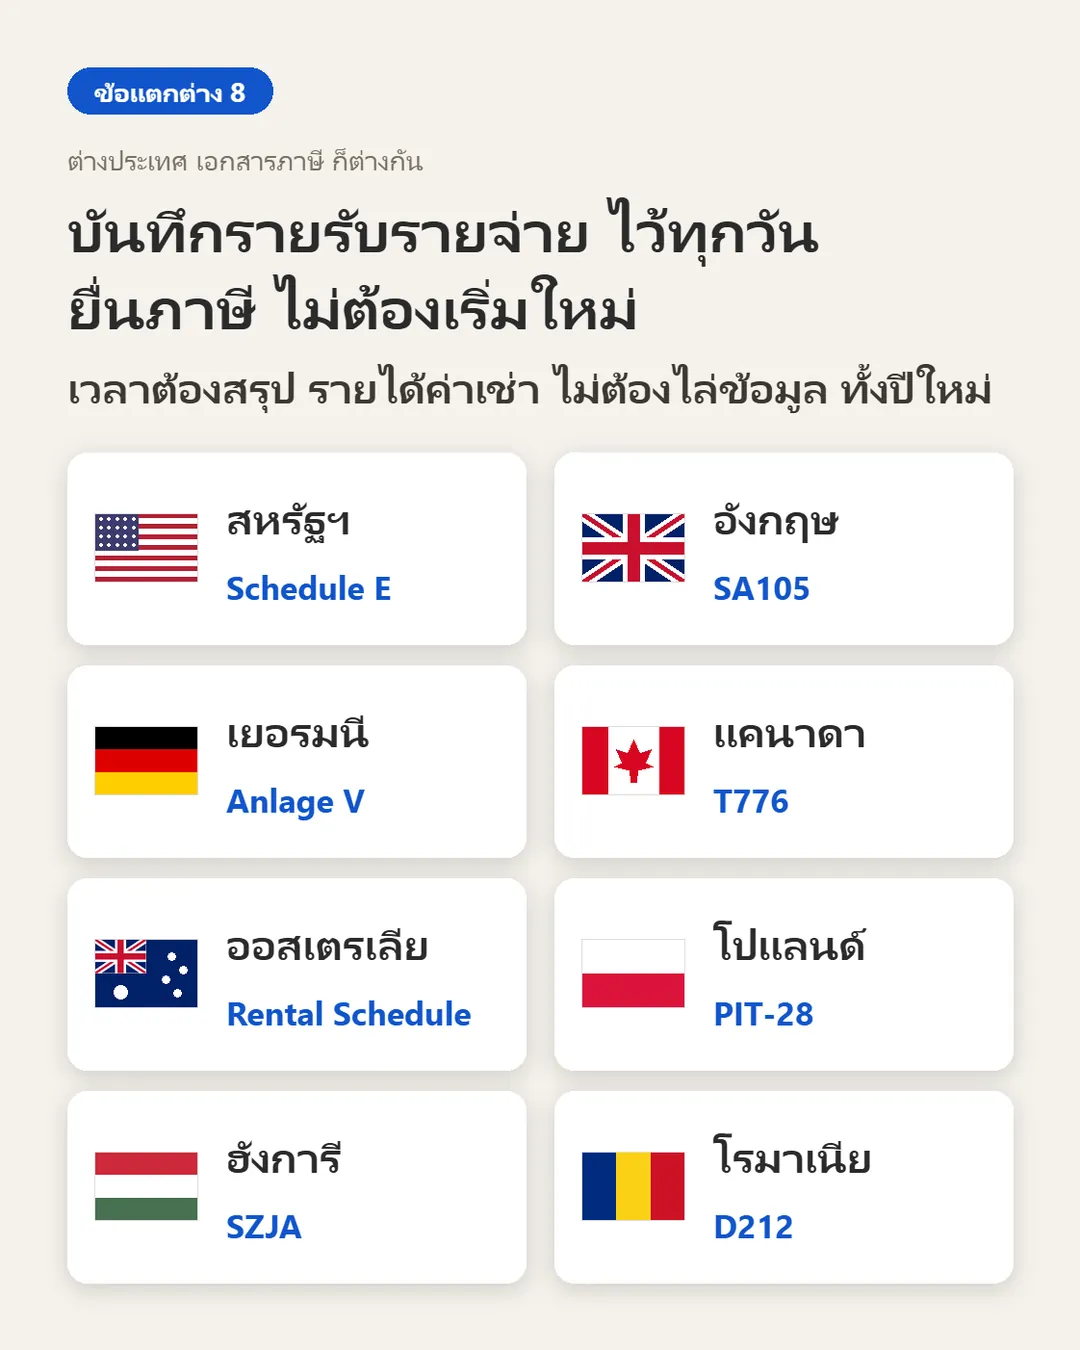
Anlage V คืออะไร?
Anlage V (Einkünfte aus Vermietung und Verpachtung รายได้จากการให้เช่าและการให้เช่า) คือแผ่นงานรายได้ทรัพย์สินในเยอรมนีที่ต้องยื่นพร้อมกับการยื่นภาษีเงินได้ (Einkommensteuererklärung) ต่อกรมสรรพากร (Finanzamt) หากท่านมีรายได้จากค่าเช่าในเยอรมนี แต่ละปีท่านต้องกรอก Anlage V หนึ่งใบต่อทรัพย์สินแต่ละหลังเพื่อลงรายได้ค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้อง.
เลือกปีภาษี และทรัพย์สิน
กรุณาทำตามขั้นตอนดังต่อไปนี้เพื่อเปิดรายงาน:
- เปิดรายงาน:คลิกที่เมนูด้านซ้าย "รายงาน" → "รายงานภาษี"
- ปีภาษี:เลือกปีปฏิทินที่คุณต้องการรายงาน เช่น "2026"
- เลือกทรัพย์สิน:เลือกทรัพย์สินที่สอดคล้องกับรายงานนี้
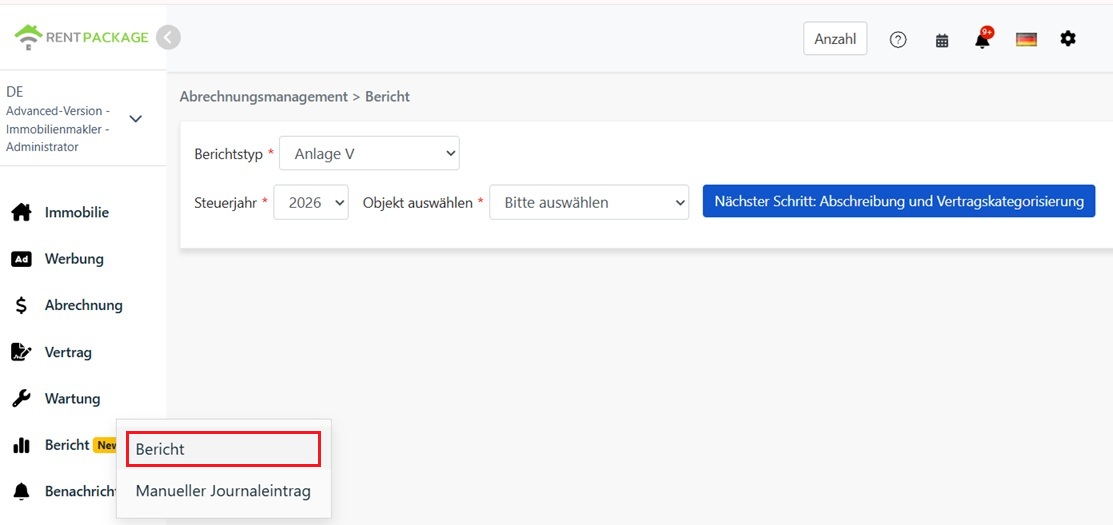
เมื่อเลือกเสร็จแล้ว คลิก "ขั้นตอนถัดไป: การจัดประเภทค่าเสื่อมราคาและสัญญา"
ป้อนจำนวนค่าเสื่อมราคาและจัดประเภทสัญญา
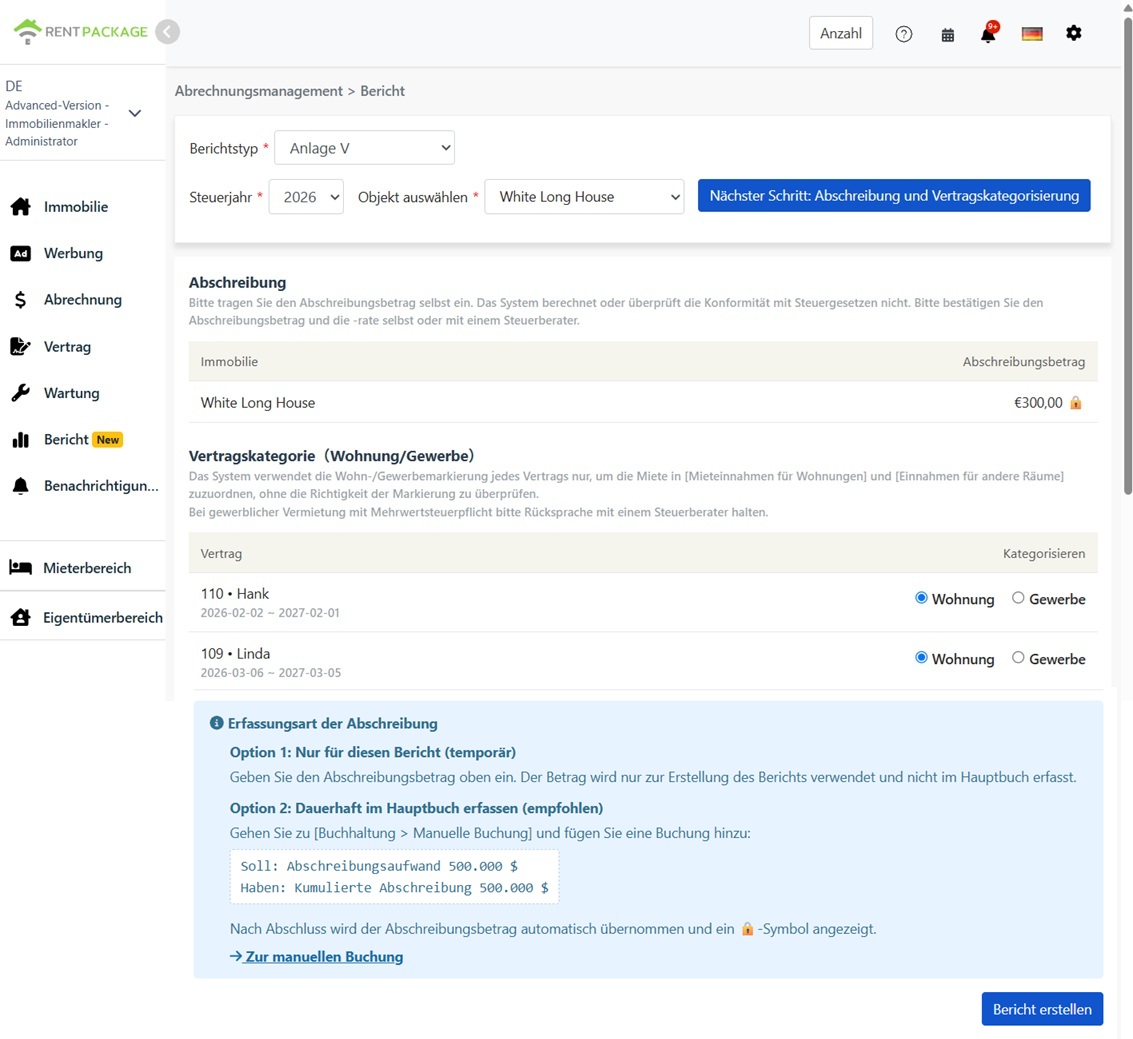
ค่าเสื่อมราคา (Absetzung für Abnutzung, AfA)
โปรดใส่จำนวนเงินค่าเสื่อมเอง ระบบจะไม่คำนวณอัตโนมัติ ไม่ใช้ค่าเสื่อม และไม่ตรวจสอบจำนวนว่าเป็นไปตามกฎหมายภาษีของเยอรมันหรือไม่ การคิดค่าเสื่อมอาคารในเยอรมันมีหลายรูปแบบ (เช่น ตามปีที่ก่อสร้างใช้ค่าเสื่อมแบบเส้นตรงต่างกัน หรือมีโครงการค่าเสื่อมพิเศษ) โปรดตรวจสอบจำนวนเงินและค่าเสื่อมที่ถูกต้องเอง หรือปรึกษาผู้ให้คำปรึกษาภาษีของคุณ (Steuerberater)
ประเภทสัญญา (ที่พักอาศัย/เชิงพาณิชย์)
รายงานจะแบ่งรายได้ค่าเช่าตามการจัดประเภทของคุณในหน้าจอนี้ออกเป็นสองช่อง:
- ที่พักอาศัย:ค่าเช่าสำหรับสัญญานี้จะรวมใน "Mieteinnahmen für Wohnungen" (รายได้ค่าเช่าหน่วยที่พัก)
- เชิงพาณิชย์:ค่าเช่าสำหรับสัญญานี้จะรวมใน "Einnahmen für andere Räume" (รายได้จากสถานที่อื่น เช่น สำนักงาน ร้านค้า)
สร้างรายงาน
หลังยืนยันค่าเสื่อมและการจัดประเภทสัญญาแล้ว ให้คลิก "สร้างรายงาน"
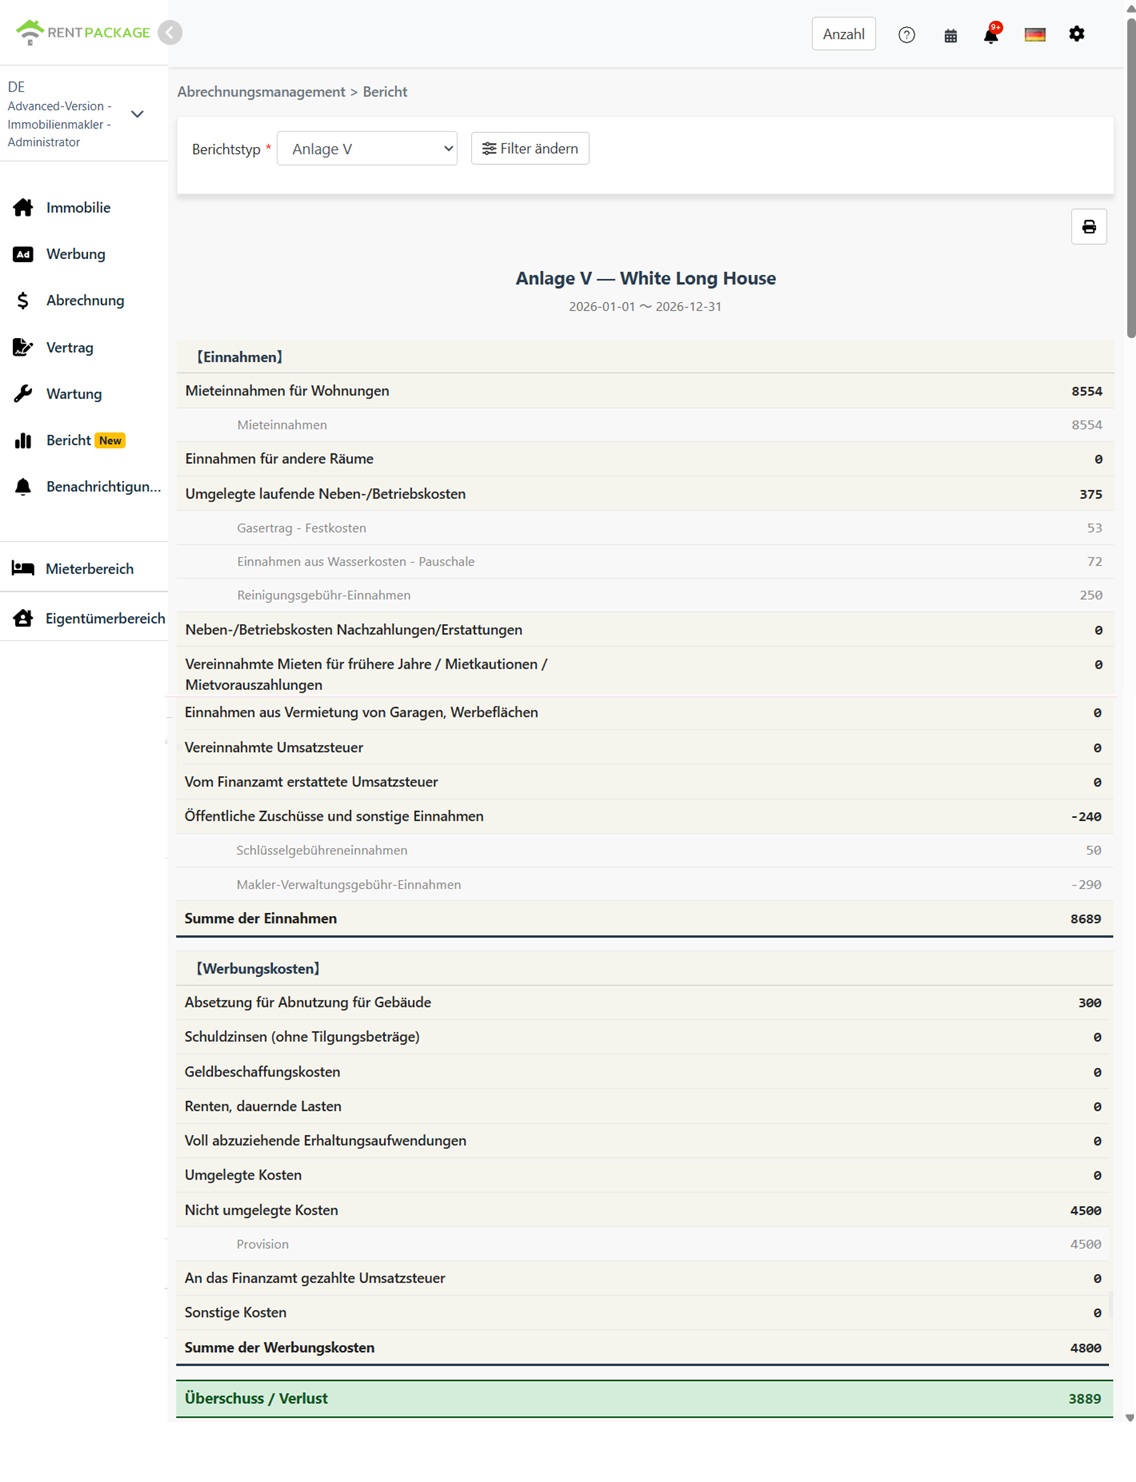
ระบบจะสร้างรายงาน Anlage V แสดงเนื้อหาดังนี้:
- รายได้ (Einnahmen):ค่าเช่าที่พัก, ค่าเช่าเชิงพาณิชย์, ค่าดำเนินการที่ส่งต่อให้ผู้เช่า และรายได้อื่น ๆ
- ค่าใช้จ่าย (Werbungskosten):ค่าเสื่อมราคา, ดอกเบี้ยเงินกู้, ค่าซ่อมแซม และค่าใช้จ่ายอื่น ๆ
- กำไร/ขาดทุน (Überschuss / Verlust):รายได้รวม - ค่าใช้จ่ายรวม
แต่ละฟิลด์จะแสดงบัญชีและจำนวนเงินที่รวมอยู่เพื่อให้คุณสามารถติดตามที่มาของตัวเลขได้สะดวก
สองวิธีในการบันทึกค่าเสื่อมราคา
วิธีที่ 1: ใช้สำหรับรายงานนี้เท่านั้น (ชั่วคราว)
ป้อนจำนวนค่าเสื่อมราคาบนหน้าจอรายงาน ตัวเลขนี้จะใช้เฉพาะในการสร้างรายงานนี้และจะไม่ถูกบันทึกในบัญชี
วิธีที่ 2: บันทึกถาวรลงสมุดบัญชี (แนะนำ)
ไปที่ “รายงาน” → “รายการบันทึกสมุดรายวันด้วยตนเอง” และสร้างรายการในบัญชี:
- เดบิต: ค่าเสื่อมราคา
- เครดิต: ค่าเสื่อมราคาสะสม
หลังจากสร้างรายการแล้ว ระบบจะเติมยอดค่าเสื่อมราคาเข้าสู่หน้าจอรายงานโดยอัตโนมัติและแสดงไอคอน 🔒 ล็อค เพื่อแสดงถึงยอดจากบัญชี หากต้องการแก้ไขยอดที่ล็อค กรุณาแก้ไขรายการไม่ใช่ที่หน้าจอรายงาน
การจัดประเภทค่าเช่าอาศัยและพาณิชย์
| รายการ | ที่อยู่อาศัย | เชิงพาณิชย์ |
|---|---|---|
| ประเภทสัญญา | ให้เช่าที่อยู่อาศัย (อพาร์ทเมนต์, บ้าน) | สำนักงาน, ร้านค้า, พื้นที่อื่นที่ไม่ใช่ที่อยู่อาศัย |
| ช่องรายงาน | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| ภาษีมูลค่าเพิ่ม (Umsatzsteuer) | ปกติยกเว้นภาษีมูลค่าเพิ่ม | หากเลือกเก็บภาษี อาจเกี่ยวข้องกับภาษีมูลค่าเพิ่ม; โปรดปรึกษาที่ปรึกษาภาษี |
ระบบจะจัดประเภทค่าเช่าอย่างไร: การจัดประเภทเป็นไปตามสัญญา ไม่ใช่ตามการชำระเงิน สัญญาที่จัดประเภทเป็นที่อยู่อาศัย ค่าเช่าทั้งหมดจะรวมอยู่ใน "Mieteinnahmen für Wohnungen"; ค่าเช่าจากสัญญาเชิงพาณิชย์ทั้งหมดจะรวมอยู่ใน "Einnahmen für andere Räume".
คำถามที่พบบ่อย
ระบบคำนวณค่าเสื่อมราคาอัตโนมัติหรือไม่?
ไม่ใช่ ต้องป้อนจำนวนเงินค่าเสื่อมราคาเอง ระบบจะไม่ตรวจสอบความสอดคล้องกับกฎหมายภาษีของเยอรมัน ค่าเสื่อมราคาของอาคารในเยอรมนี (AfA) มีหลายแผน การคำนวณอัตราเสื่อมราคาขึ้นอยู่กับปีที่สร้างและประเภทอาคาร ควรตรวจสอบจำนวนเงินให้ถูกต้องหรือปรึกษาที่ปรึกษาภาษี
ทำไมจำนวนค่าเสื่อมราคาบนหน้ารายงานถึงแสดงการล็อค (🔒)?
สัญลักษณ์การล็อคแสดงว่าจำนวนเงินมาจากรายการเสื่อมราคาในบัญชี หากต้องการแก้ไข ไปที่ "รายงาน" → "รายการบันทึกสมุดรายวันด้วยตนเอง" เพื่อแก้ไขรายการนั้น รายงานจะอัปเดตจำนวนเงินอัตโนมัติ
เงินเช่าที่ไม่ได้จ่ายในปีก่อนควรระบุในช่องไหน?
ตามกฎเกณฑ์ เงินเช้าที่จ่ายย้อนหลังจากปีก่อนควรถูกจัดในช่อง "Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen" ระบบจะไม่ตรวจพบสถานการณ์นี้อัตโนมัติ - เงินเช่าทั้งหมดจะถูกจัดประเภทตามสัญญาในช่องเช่าที่อยู่อาศัยหรือเช่าเชิงพาณิชย์ ยอดรวมยังคงถูกต้อง; หากต้องการจัดจำนวนเงินในช่องเฉพาะนี้ ควรปรับด้วยตนเองเมื่อกรอกแบบฟอร์มทางการ
รายงานจะใช้กฎ 10 วัน (Zehn-Tage-Regel) หรือไม่?
ใช่ สำหรับงวดที่เกิดซ้ำ (เช่น ค่าเช่ารายเดือน) หากทั้งวันสิ้นสุดงวดและวันที่ชำระเงินอยู่ระหว่างวันที่ 22 ธันวาคมถึง 10 มกราคม รายงานจะนับการชำระเงินนั้นเข้าปีที่งวดเริ่มต้น ส่วนการชำระเงินอื่นยังคงนับตามวันที่ชำระเงินจริง โปรดยืนยันกับที่ปรึกษาภาษีก่อนยื่นว่ากฎ 10 วันใช้กับกรณีของคุณหรือไม่
สามารถเลือกหลายทรัพย์สินในรายงานเดียวได้หรือไม่?
ไม่ได้ แต่ละรายงานครอบคลุมเพียงทรัพย์สินเดียว ตามธรรมเนียมการยื่น Anlage V สำหรับทรัพย์สินเช่าทุกแห่งในเยอรมนีแยกต่างหาก
ทำไมรายได้ค่าเช่าของฉันถึงปรากฏในช่องเดียว?
โปรดตรวจสอบการตั้งค่า “ประเภทสัญญา” หากสัญญาทั้งหมดถูกจัดประเภทเป็นที่พักอาศัย รายได้ค่าเช่าทั้งหมดจะอยู่ใน “Mieteinnahmen für Wohnungen” และช่องเชิงพาณิชย์จะแสดง 0 ในทางกลับกัน
ตารางการเทียบเคียงช่องของ Anlage V
【รายได้ (Einnahmen)】
| ชื่อช่อง | คำอธิบาย |
|---|---|
| Mieteinnahmen für Wohnungen | รายได้ค่าเช่าหน่วยที่พักอาศัย (สำหรับสัญญาที่จัดประเภทเป็นที่พักอาศัย) |
| Einnahmen für andere Räume | รายได้สถานที่อื่น (สำหรับสัญญาที่จัดประเภทเป็นเชิงพาณิชย์) |
| Umgelegte laufende Neben-/Betriebskosten | ค่าใช้จ่ายดำเนินงานที่โอนไปยังผู้เช่า (เช่น ค่าสาธารณูปโภค ค่าบริการ) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | การเรียกเก็บหรือคืนเงินค่าดำเนินการ |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | ค่าเช่าปีก่อน, เงินประกัน, ค่าเช่าล่วงหน้า |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | รายได้จากการให้เช่าที่จอดรถ, พื้นที่โฆษณา |
| Vereinnahmte Umsatzsteuer | ภาษีมูลค่าเพิ่มที่เรียกเก็บ |
| Vom Finanzamt erstattete Umsatzsteuer | ภาษีมูลค่าเพิ่มที่ได้รับคืนจากกรมสรรพากร |
| Öffentliche Zuschüsse und sonstige Einnahmen | เงินอุดหนุนจากภาครัฐและรายได้อื่น ๆ |
【ค่าใช้จ่าย (Werbungskosten)】
| ชื่อช่อง | คำอธิบาย |
|---|---|
| Absetzung für Abnutzung für Gebäude | ค่าเสื่อมราคาอาคาร (AfA) — จำนวนเงินที่คุณป้อนหรือจากรายการบันทึก |
| Schuldzinsen (ohne Tilgungsbeträge) | ดอกเบี้ยเงินกู้ (ไม่รวมการชำระคืนเงินต้น) |
| Geldbeschaffungskosten | ค่าธรรมเนียมทางการเงิน (เช่น ค่าธรรมเนียมเงินกู้) |
| Renten, dauernde Lasten | เงินรายปีและภาระผูกพันทั่วไป |
| Voll abzuziehende Erhaltungsaufwendungen | ค่าใช้จ่ายในการบำรุงรักษาที่ตัดค่าใช้จ่ายได้เต็มจำนวน |
| Umgelegte Kosten | ค่าใช้จ่ายที่เรียกเก็บจากผู้เช่า |
| Nicht umgelegte Kosten | ค่าใช้จ่ายที่ยังไม่ได้โอนให้ผู้เช่า |
| An das Finanzamt gezahlte Umsatzsteuer | ภาษีมูลค่าเพิ่มที่จ่ายให้กรมสรรพากร |
| Sonstige Kosten | ค่าใช้จ่ายอื่นๆ |
สรุป
ถ้ายังทำแบบเดิม ก่อนยื่นภาษีครั้งหน้าก็ต้องจัดรายรับรายจ่ายทั้งปีใหม่ตั้งแต่ต้น แล้วเทียบกับ Anlage V ทีละช่องอีก หากบันทึกงวดและการรับจ่ายเงินไว้ใน RentPackage ตลอดปี ตอนยื่นภาษีเพียงเลือกปีและทรัพย์สิน กรอกค่าเสื่อมราคา และจัดประเภทสัญญา ก็ได้ตัวเลขที่จัดกลุ่มตามช่องของ Anlage V ไว้แล้ว
เริ่มจากเลือกทรัพย์สินที่ปล่อยเช่าอยู่หนึ่งแห่ง สร้างรายงาน Anlage V แล้วดูตัวเลขที่รวบรวมไว้ในแต่ละช่อง
ทดลองใช้ RentPackage ฟรีบทความที่เกี่ยวข้อง
- RentPackage รายการบันทึกสมุดรายวันด้วยตนเอง: ค่าซ่อมแซม ประกัน ค่าเสื่อมราคา รายรับรายจ่ายนอกงวดผู้เช่าก็ลงบัญชีได้:บันทึกค่าเสื่อมราคาเป็นรายการบันทึก แล้วรายงานจะดึงยอดมาให้อัตโนมัติ
- วิธีสร้างบัญชีแยกประเภททั่วไปใน RentPackage รวมยอดค่าเช่าและบัญชีทรัพย์สินอัตโนมัติ:ดูรายละเอียดของแต่ละบัญชีเพื่อตรวจตัวเลขในรายงาน
- RentPackage งบกำไรขาดทุน: รายรับรายจ่ายค่าเช่าของแต่ละทรัพย์สินและเจ้าของทรัพย์สินแต่ละราย คำนวณกำไรโดยอัตโนมัติ:ดูรายได้ ค่าใช้จ่าย และกำไรขาดทุนของทั้งบริษัท