
RentPackage tờ khai SA105 Vương quốc Anh: chủ nhà và công ty quản lý cho thuê tự động tổng hợp thu nhập và chi phí cho thuê theo từng ô
Mục lục
- SA105 là gì?
- Vì sao nên chuẩn bị SA105 bằng RentPackage
- Bước 1: chọn năm thuế
- Bước 2: chọn chủ sở hữu hoặc công ty
- Bước 3: phân bổ chi phí tài chính (ô 26 / ô 44)
- Bước 4: tạo báo cáo
- Khác biệt giữa ô 26 và ô 44
- Thiết lập hệ thống tài khoản cho SA105 như thế nào?
- Câu hỏi thường gặp
- Bảng đối chiếu ô của SA105
SA105 là gì?
SA105 là phụ lục khai thu nhập từ bất động sản của Vương quốc Anh do Cơ quan Thuế và Hải quan (HMRC) quy định, được nộp kèm tờ khai tự đánh giá (Self Assessment Tax Return). Nếu bạn sở hữu bất động sản cho thuê tại Vương quốc Anh, hằng năm bạn phải hoàn thành mẫu này để khai báo thu nhập cho thuê và các chi phí liên quan.
Vì sao nên chuẩn bị SA105 bằng RentPackage
Nhiều chủ nhà và công ty quản lý cho thuê tại Anh, trước khi khai thuế, phải lọc tiền thuê, chi phí sửa chữa và bảo hiểm của cả năm từ Excel hoặc sao kê ngân hàng, cộng từng ô theo SA105, rồi còn phải tách riêng lãi vay cho phần nhà ở và không phải nhà ở. Năm thuế bắt đầu từ ngày 6 tháng 4, không khớp với các tháng trong sổ sách thông thường, nên rất dễ bỏ sót hoặc tính trùng.
RentPackage cung cấp tính năng báo cáo SA105 tự động tổng hợp thu nhập và chi phí cho thuê, giúp việc chuẩn bị hồ sơ thuế tại Vương quốc Anh trở nên đơn giản và hiệu quả.
- Ghi sổ hằng ngày tự động vào các ô SA105
Sau khi đặt ô SA105 tương ứng cho từng tài khoản kế toán, số tiền từ các khoản trong kỳ thanh toán và bút toán thủ công sẽ tự động cộng vào đúng ô, không cần sắp xếp lại trước khi khai thuế. - Không cần tự quy đổi ngày của năm thuế
Danh sách thả xuống hiển thị các năm thuế của Anh từ ngày 6 tháng 4 đến ngày 5 tháng 4 năm sau và chọn sẵn năm vừa kết thúc gần nhất. - Việc phân bổ chi phí tài chính được kiểm tra
Hệ thống tự động tính tổng chi phí tài chính của từng bất động sản và mặc định đưa toàn bộ vào Ô 44. Nếu tổng số tiền ở Ô 26 và Ô 44 không bằng tổng chi phí, hệ thống sẽ nhắc bạn sửa lại. - Mỗi chủ sở hữu, mỗi công ty một báo cáo riêng
Khi quản lý cho thuê bất động sản của nhiều chủ sở hữu, chọn chủ sở hữu hoặc công ty để tạo báo cáo riêng, rồi in ra gửi chủ sở hữu hoặc kế toán của họ.
Bước 1: chọn năm thuế
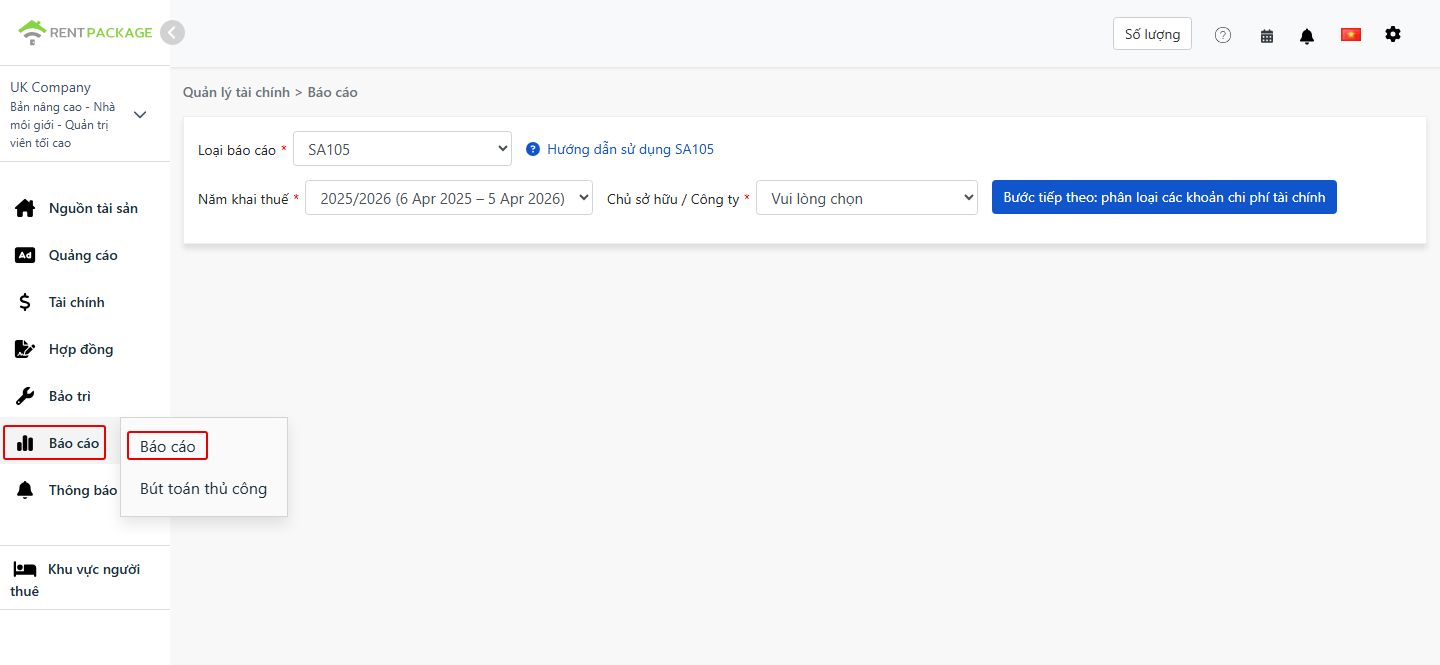
- Mở báo cáo:Vào danh sách chức năng → Báo cáo → Báo cáo thuế
- Chọn năm thuế:Danh sách thả xuống hiển thị đầy đủ khoảng thời gian của năm thuế, ví dụ '2025/2026 (6 thg 4 2025 - 5 thg 4 2026)'
Bước 2: chọn chủ sở hữu hoặc công ty
Trong danh sách thả xuống 'Chủ sở hữu/Công ty', hãy chọn đối tượng cần tạo báo cáo:
- Công ty:Nếu bất động sản đứng tên công ty, hãy chọn công ty tương ứng
- Chủ sở hữu:Nếu bạn là chủ nhà tự quản lý hoặc bên cho thuê lại, hãy chọn tên chủ sở hữu tương ứng
Sau khi chọn xong, hãy nhấp 'Bước tiếp theo: phân loại các khoản chi phí tài chính'.
Bước 3: phân bổ chi phí tài chính (ô 26 / ô 44)
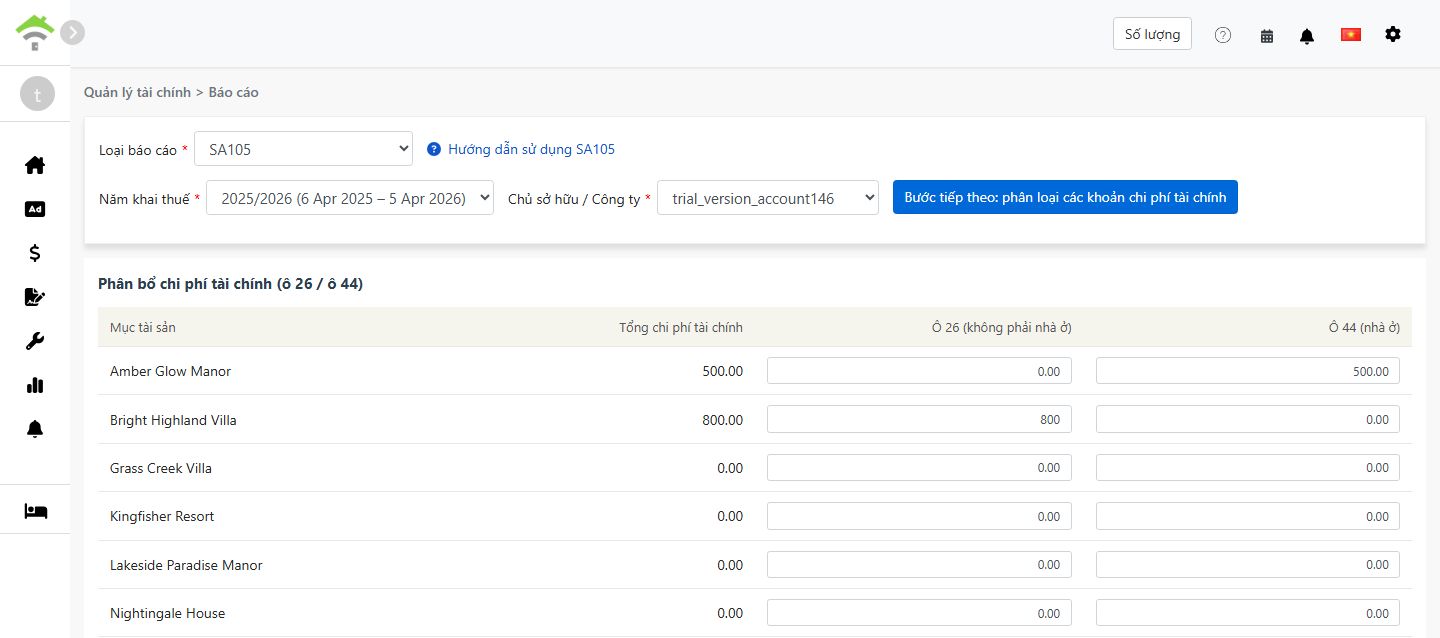
Khi bạn nhấp 'Bước tiếp theo: phân loại các khoản chi phí tài chính', hệ thống lấy tổng số tiền từ tất cả tài khoản được liên kết với 'Chi phí tài chính ô 26/44' và hiển thị màn hình để phân bổ số tiền giữa ô 26 và ô 44:
| Bất động sản | Tổng chi phí tài chính | Ô 26 (không để ở) | Ô 44 (để ở) |
|---|---|---|---|
| 123 High Street | 0.00 |
Quy tắc phân bổ:
- Ô 26 (không để ở):Được khấu trừ toàn bộ như chi phí từ thu nhập cho thuê
- Ô 44 (để ở):Không được khấu trừ trực tiếp; thay vào đó được hưởng tín dụng thuế 20%
- Hệ thống mặc định gán toàn bộ số tiền vào ô 44. Với mỗi bất động sản, ô 26 + ô 44 phải bằng tổng chi phí tài chính
- Với bất động sản sử dụng hỗn hợp, vừa để ở vừa thương mại, hãy phân bổ số tiền theo tỷ lệ sử dụng thực tế
Bước 4: tạo báo cáo
- Sau khi xác nhận việc phân bổ chi phí tài chính là đúng, hãy nhấp 'Tạo báo cáo'
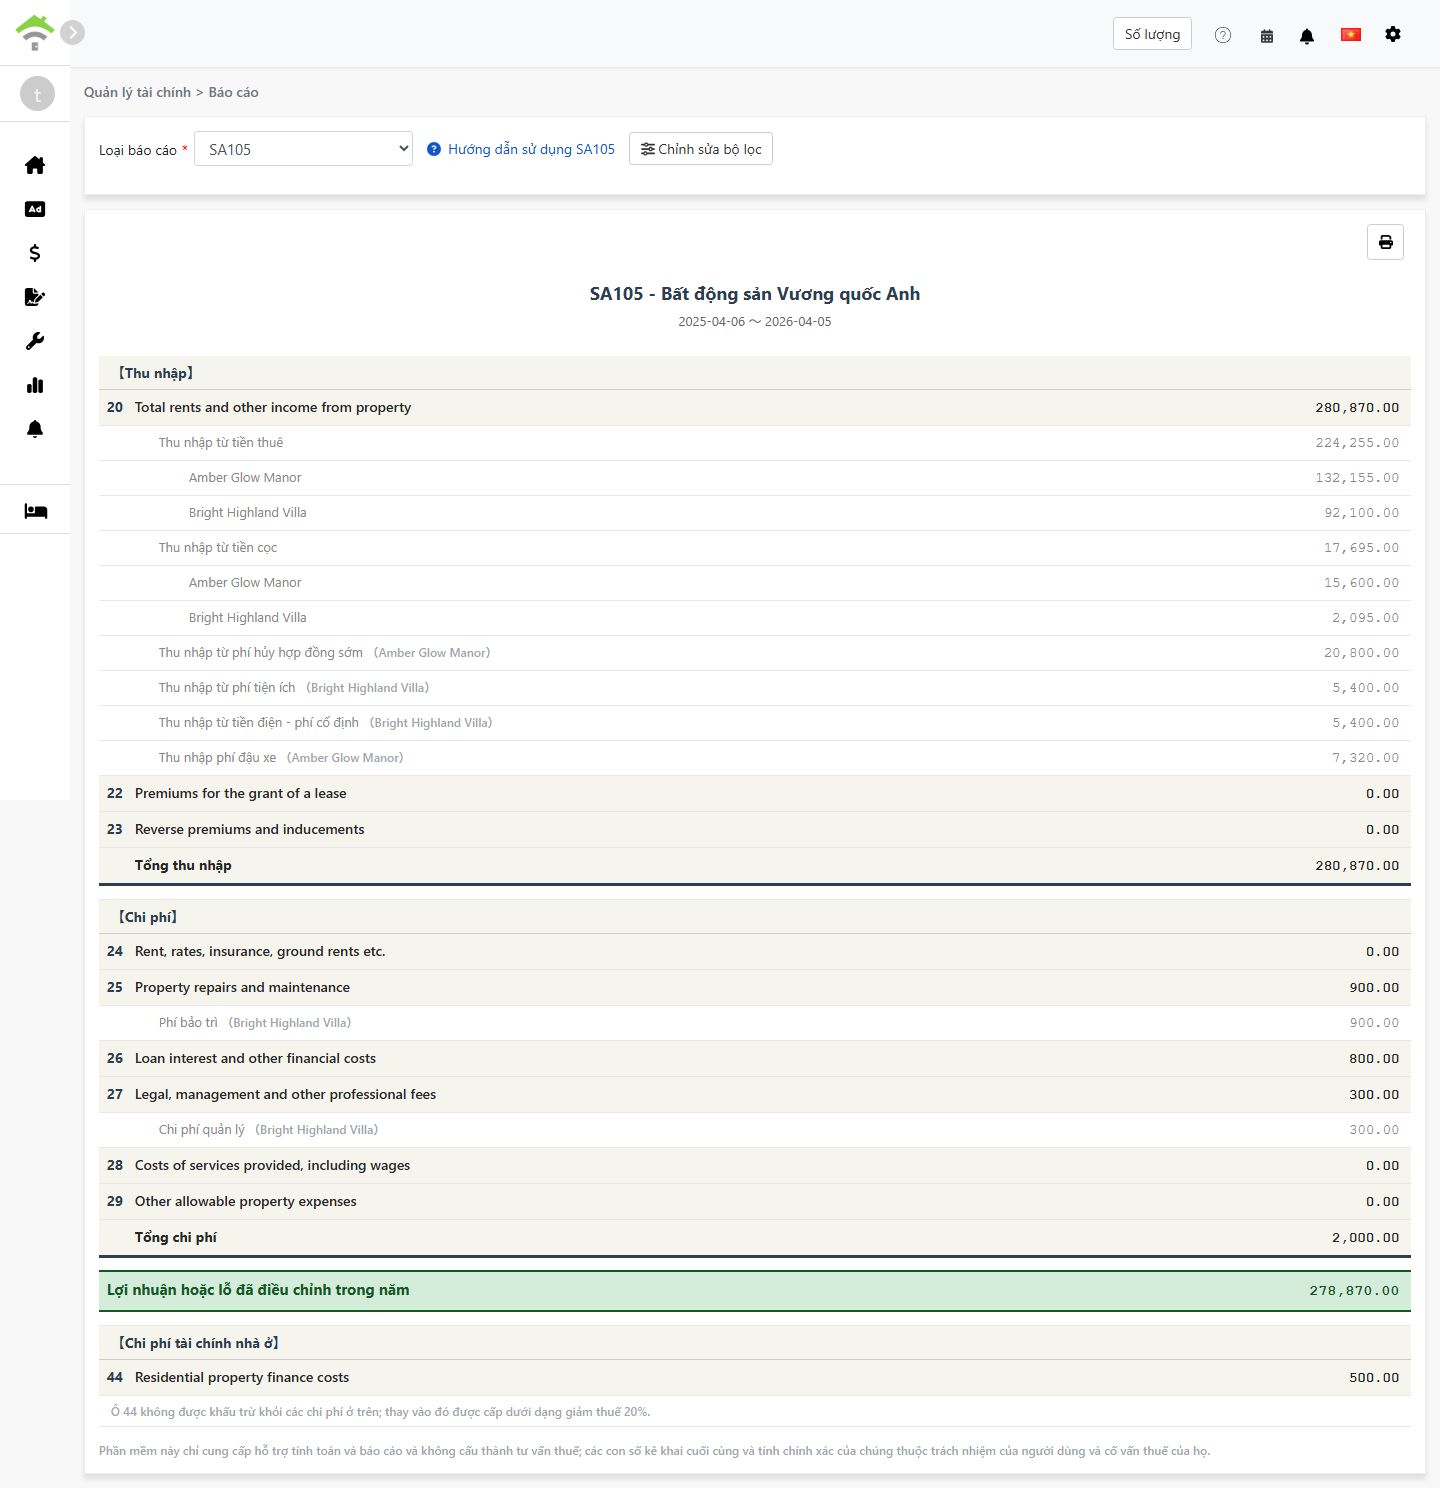
- Hệ thống sẽ tạo báo cáo SA105 hiển thị:
- Thu nhập:Ô 20-23 - Thu nhập cho thuê, tiền nhận khi cấp quyền thuê và các khoản tương tự
- Chi phí:Ô 24-29 - Chi phí bất động sản được khấu trừ
- Lãi hoặc lỗ đã điều chỉnh của năm:Tổng thu nhập - tổng chi phí
- Chi phí tài chính nhà ở:Ô 44 - Lãi vay thế chấp nhà ở, được hưởng tín dụng thuế 20%
- Bạn có thể in báo cáo hoặc xuất ra PDF để lưu vào hồ sơ chuẩn bị thuế
Khác biệt giữa ô 26 và ô 44
| Hạng mục | Ô 26 (không để ở) | Ô 44 (để ở) |
|---|---|---|
| Loại bất động sản | Bất động sản thương mại, văn phòng, cửa hàng và các mặt bằng tương tự | Cho thuê để ở |
| Xử lý về thuế | Được khấu trừ toàn bộ như chi phí | Không được khấu trừ; được hưởng tín dụng thuế 20% |
| Vị trí trong báo cáo | Ô 26 - Loan interest and other financial costs | Ô 44 - Residential property finance costs |
Ví dụ:
Giả sử bạn có một bất động sản sử dụng hỗn hợp với tổng lãi vay là £10.000, trong đó 30% dùng cho mục đích thương mại và 70% để ở:
- Ô 26 (không để ở):£10,000 × 30% = £3,000(được khấu trừ toàn bộ)
- Ô 44 (để ở):£10,000 × 70% = £7,000(tín dụng thuế 20% = £1.400)
Thiết lập hệ thống tài khoản cho SA105 như thế nào?
Để liên kết một tài khoản với chi phí tài chính:
- Vào [Quản lý tài chính → Quản lý tài khoản kế toán]
- Tìm tài khoản cần phân loại (ví dụ: lãi vay)
- Đặt ô SA105 của tài khoản thành 'box 26/44 Chi phí tài chính'; sau đó số tiền của tài khoản sẽ tự động được tính vào tổng chi phí tài chính
Có hai cách để ghi nhận chi phí tài chính:
- Thêm khoản vào kỳ thanh toán:thêm một khoản trong kỳ thanh toán của bất động sản và chọn tài khoản đã được đặt thành 'box 26/44 Chi phí tài chính'
- Thêm bút toán thủ công:thêm một mục trong [Bút toán thủ công] và cũng chọn tài khoản đã đặt thành 'box 26/44 Chi phí tài chính'
Số tiền được thêm bằng bất kỳ cách nào trong hai cách trên đều tự động tính vào tổng chi phí tài chính.
Câu hỏi thường gặp
Thuế của Vương quốc Anh có cho khấu trừ khấu hao không?
Không. Khác với mẫu Schedule E của Hoa Kỳ, thuế thu nhập từ bất động sản của Vương quốc Anh không có trường khấu hao. Tại Vương quốc Anh, khấu hao bất động sản thường chỉ liên quan khi tính thuế lãi vốn lúc bán bất động sản.
Vì sao tổng chi phí tài chính của tôi hiển thị 0?
Vui lòng kiểm tra hệ thống tài khoản đã được cấu hình đúng với ô SA105 đặt thành 'Chi phí tài chính ô 26/44' hay chưa. Nếu chưa cấu hình, hệ thống sẽ không tính số tiền của tài khoản đó vào tổng chi phí tài chính.
Ô 26 + ô 44 có thể vượt quá tổng chi phí tài chính không?
Không. Hệ thống kiểm tra rằng với mỗi bất động sản, ô 26 + ô 44 phải bằng tổng chi phí tài chính của bất động sản đó.
Tôi có thể nhập thủ công tổng chi phí tài chính trên màn hình báo cáo không?
Không. Khác với khấu hao trong Schedule E, tổng chi phí tài chính của SA105 chỉ có thể đến từ các khoản trong kỳ thanh toán hoặc bút toán thủ công. Cách thiết kế này đảm bảo số tiền chính xác và tránh chênh lệch với sổ sách kế toán thực tế của bạn.
Vì sao năm thuế của Vương quốc Anh kéo dài từ 6 tháng 4 đến 5 tháng 4?
Đây là năm thuế chính thức của Vương quốc Anh do HMRC quy định. Khác với năm dương lịch thông thường từ tháng 1 đến tháng 12, năm thuế của Vương quốc Anh bắt đầu vào ngày 6 tháng 4 mỗi năm và kết thúc vào ngày 5 tháng 4 năm sau.
Bảng đối chiếu ô của SA105
【Thu nhập】
| Ô | Tên trường | Mô tả |
|---|---|---|
| 20 | Total rents and other income from property | Tổng thu nhập cho thuê và các thu nhập khác từ bất động sản |
| 22 | Premiums for the grant of a lease | Khoản tiền nhận được khi cấp quyền thuê |
| 23 | Reverse premiums and inducements | Khoản tiền ngược và ưu đãi dành cho người thuê đã nhận |
【Chi phí】
| Ô | Tên trường | Mô tả |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Tiền thuê đất, thuế địa phương và phí bảo hiểm |
| 25 | Property repairs and maintenance | Chi phí sửa chữa và bảo trì |
| 26 | Loan interest and other financial costs | Chi phí tài chính của bất động sản không để ở, được khấu trừ toàn bộ |
| 27 | Legal, management and other professional fees | Phí pháp lý, phí quản lý bất động sản và phí kế toán |
| 28 | Costs of services provided, including wages | Chi phí dịch vụ đã cung cấp, bao gồm tiền lương nhân viên |
| 29 | Other allowable property expenses | Các chi phí được khấu trừ khác không liệt kê ở trên |
【Chi phí tài chính nhà ở】
| Ô | Tên trường | Mô tả |
|---|---|---|
| 44 | Residential property finance costs | Chi phí tài chính của bất động sản để ở, được hưởng tín dụng thuế 20% |
Tóm tắt
Nếu vẫn làm như hiện nay, năm sau trước khi khai thuế bạn lại phải lọc thủ công thu nhập và chi phí của cả năm, cộng từng ô theo SA105 và tính riêng chi phí tài chính. Khi đã gán tài khoản kế toán trong RentPackage, mỗi tháng bạn chỉ cần ghi sổ như bình thường; đến lúc khai thuế, chọn năm thuế và chủ sở hữu là có ngay báo cáo.
Hãy bắt đầu với một tài khoản kế toán hay dùng, ví dụ sửa chữa, đặt ô SA105 cho nó rồi tạo báo cáo một lần để xem kết quả.
Dùng thử RentPackage miễn phíBài viết liên quan
- RentPackage Thao tác kỳ thanh toán khách thuê: đối chiếu khoản thu, thanh toán một phần, ghi chỉ số và tiền đặt cọc, việc thu tiền thuê thường ngày đều ở trang này:Tiền thuê và các khoản phí ghi trong kỳ thanh toán chính là nguồn thu nhập và chi phí của báo cáo SA105.
- RentPackage Bút toán thủ công: sửa chữa, bảo hiểm, khấu hao — ghi sổ cả các khoản thu chi ngoài kỳ thanh toán khách thuê:Ghi lãi vay, bảo hiểm và các khoản khác ngoài kỳ thanh toán bằng bút toán thủ công.
- RentPackage Báo cáo kết quả kinh doanh: thu chi tiền thuê của từng bất động sản, từng chủ sở hữu, tự động tính ra lãi bao nhiêu:Xem thu nhập, chi phí và lợi nhuận ròng theo từng chủ sở hữu và từng bất động sản trong bất kỳ khoảng thời gian nào.