
 الدعم
Anlage V للملاك في ألمانيا: تجميع إيرادات ومصروفات الإيجار تلقائيًا | RentPackage
محتويات المقال
لماذا تستخدم تقرير Anlage V
قبل كل إقرار ضريبي، يحتاج المالك إلى مراجعة دفاتر وكشوف حساب سنة كاملة، واستخراج الإيجارات والمصروفات لكل عقار مؤجر واحدًا تلو الآخر، وتقسيمها إلى سكني وتجاري، ثم مطابقتها مع حقول Anlage V. ومن السهل أن يسقط مبلغ أو يُكتب في الحقل الخطأ.
- تجميع تلقائي حسب تاريخ الدفع الفعلي
يجمع النظام إيرادات الإيجار والمصروفات للسنة حسب تواريخ القبض والدفع الفعلية (Zufluss-/Abflussprinzip)، فلا حاجة إلى استخراجها من الدفاتر واحدًا تلو الآخر. - فصل السكني عن التجاري حسب العقد
بعد تحديد كل عقد على أنه سكني أو تجاري، يُدرج إيجاره تلقائيًا في 'Mieteinnahmen für Wohnungen' أو 'Einnahmen für andere Räume'. - كل حقل يُظهر مصدر أرقامه
يتبع التقرير حقول Anlage V، ويعرض كل حقل البنود المحاسبية والمبالغ التي يتضمنها. عند نقل الأرقام إلى النموذج الرسمي أو مراجعتها مع مستشارك الضريبي، يمكنك تتبّع مصدر كل رقم. - الإهلاك مطابق لدفتر الأستاذ
بعد تسجيل الإهلاك كقيد يومية يدوي، يجلب التقرير المبلغ تلقائيًا ويقفله، فيستخدم دفتر الأستاذ والتقرير الرقم نفسه.
ما هو Anlage V؟
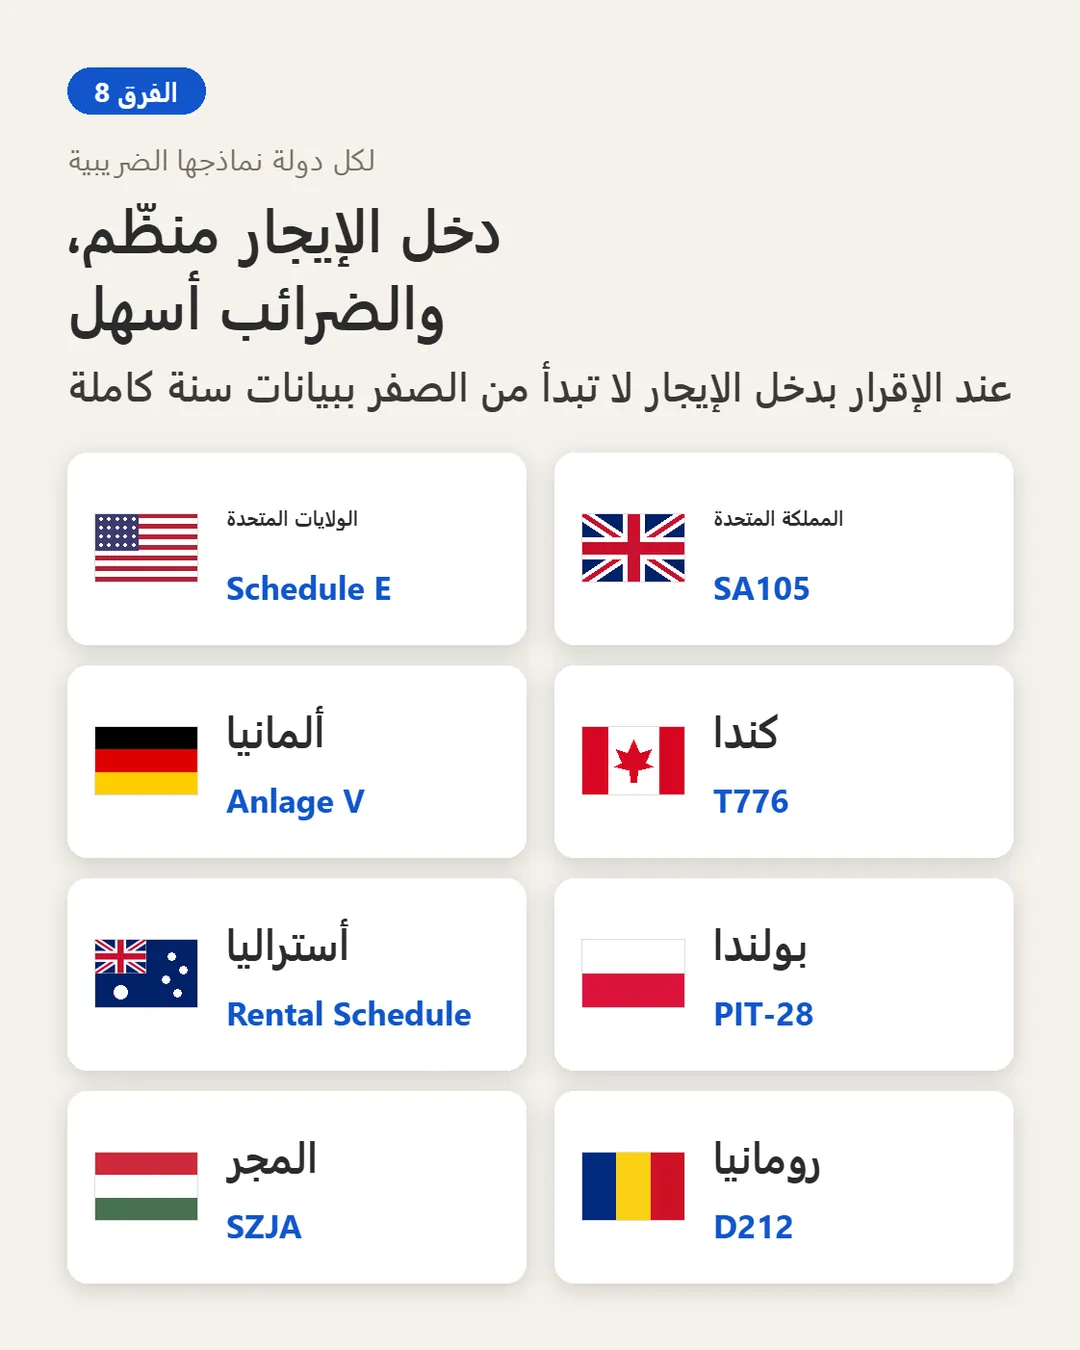
Anlage V (Einkünfte aus Vermietung und Verpachtung، دخل التأجير والإيجار) هو ملحق دخل الملكية الذي يجب تقديمه مع الإقرار الضريبي على الدخل (Einkommensteuererklärung) إلى مكتب الضرائب (Finanzamt) عند تقديم الضرائب في ألمانيا. إذا كان لديك دخل إيجار في ألمانيا، فيجب عليك ملء نموذج Anlage V لكل عقار للإبلاغ عن دخل الإيجار والنفقات ذات الصلة الخاصة بذلك العقار.
اختيار السنة الضريبية والعقار
يرجى اتباع الخطوات التالية لفتح التقرير:
- فتح التقرير:انقر على "تقرير" في القائمة الجانبية → "تقرير ضريبي"
- السنة الضريبية:اختر السنة الميلادية التي ترغب في تقديم التقارير لها، مثل "2026"
- اختر العقار:اختر الوحدة المرتبطة بهذا التقرير
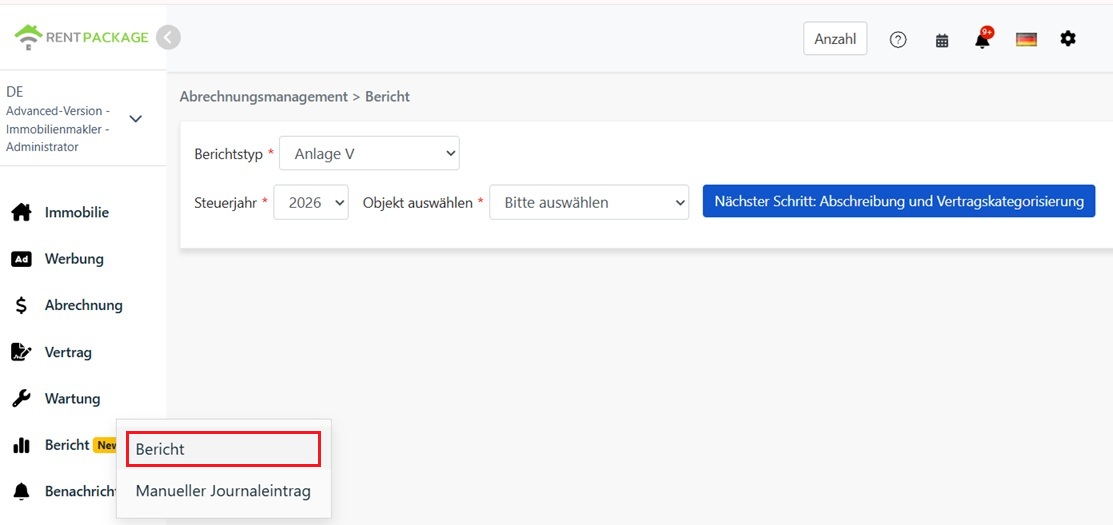
عند الانتهاء من الاختيار، انقر على "التالي: تصنيفات الإهلاك والعقود".
إدخال مبلغ الإهلاك وتصنيف العقد
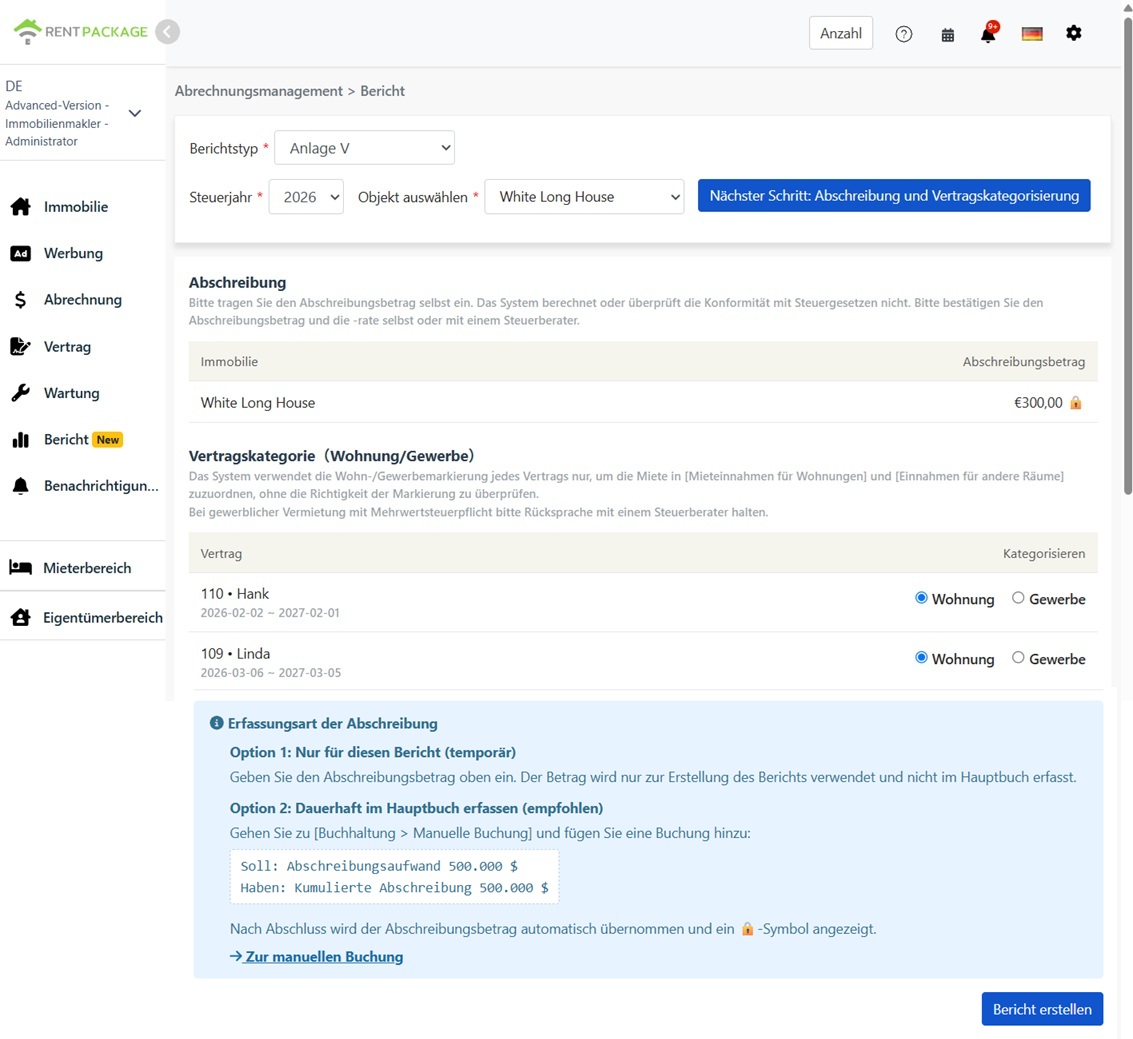
الإهلاك (Absetzung für Abnutzung, AfA)
يرجى إدخال مبلغ الإهلاك يدويًا. النظام لن يحسب تلقائيًا، لن يطبق معدل الإهلاك، ولن يتحقق مما إذا كان المبلغ يتماشى مع قانون الضرائب الألماني. هناك أشكال متعددة للإهلاك على المباني الألمانية (مثل نسب إهلاك خطي مختلفة حسب سنة البناء، وخطط إهلاك خاصة)، يرجى تأكيد المبلغ الصحيح ومعدل الإهلاك بنفسك، أو استشر مستشار الضرائب الخاص بك (Steuerberater).
تصنيف العقد (سكني / تجاري)
سيتم تقسيم دخل الإيجار إلى عمودين في التقرير وفقًا لتصنيفك للعقود في هذه الشاشة:
- سكني:إيجار هذا العقد يدرج كـ "Mieteinnahmen für Wohnungen" (إيرادات إيجار الوحدات السكنية)
- تجاري:إيجار هذا العقد يدرج كـ "Einnahmen für andere Räume" (إيرادات لأماكن أخرى مثل المكاتب والمتاجر)
إنشاء التقرير
بعد تأكيد مبلغ الإهلاك وتصنيف العقد، اضغط "توليد التقرير".
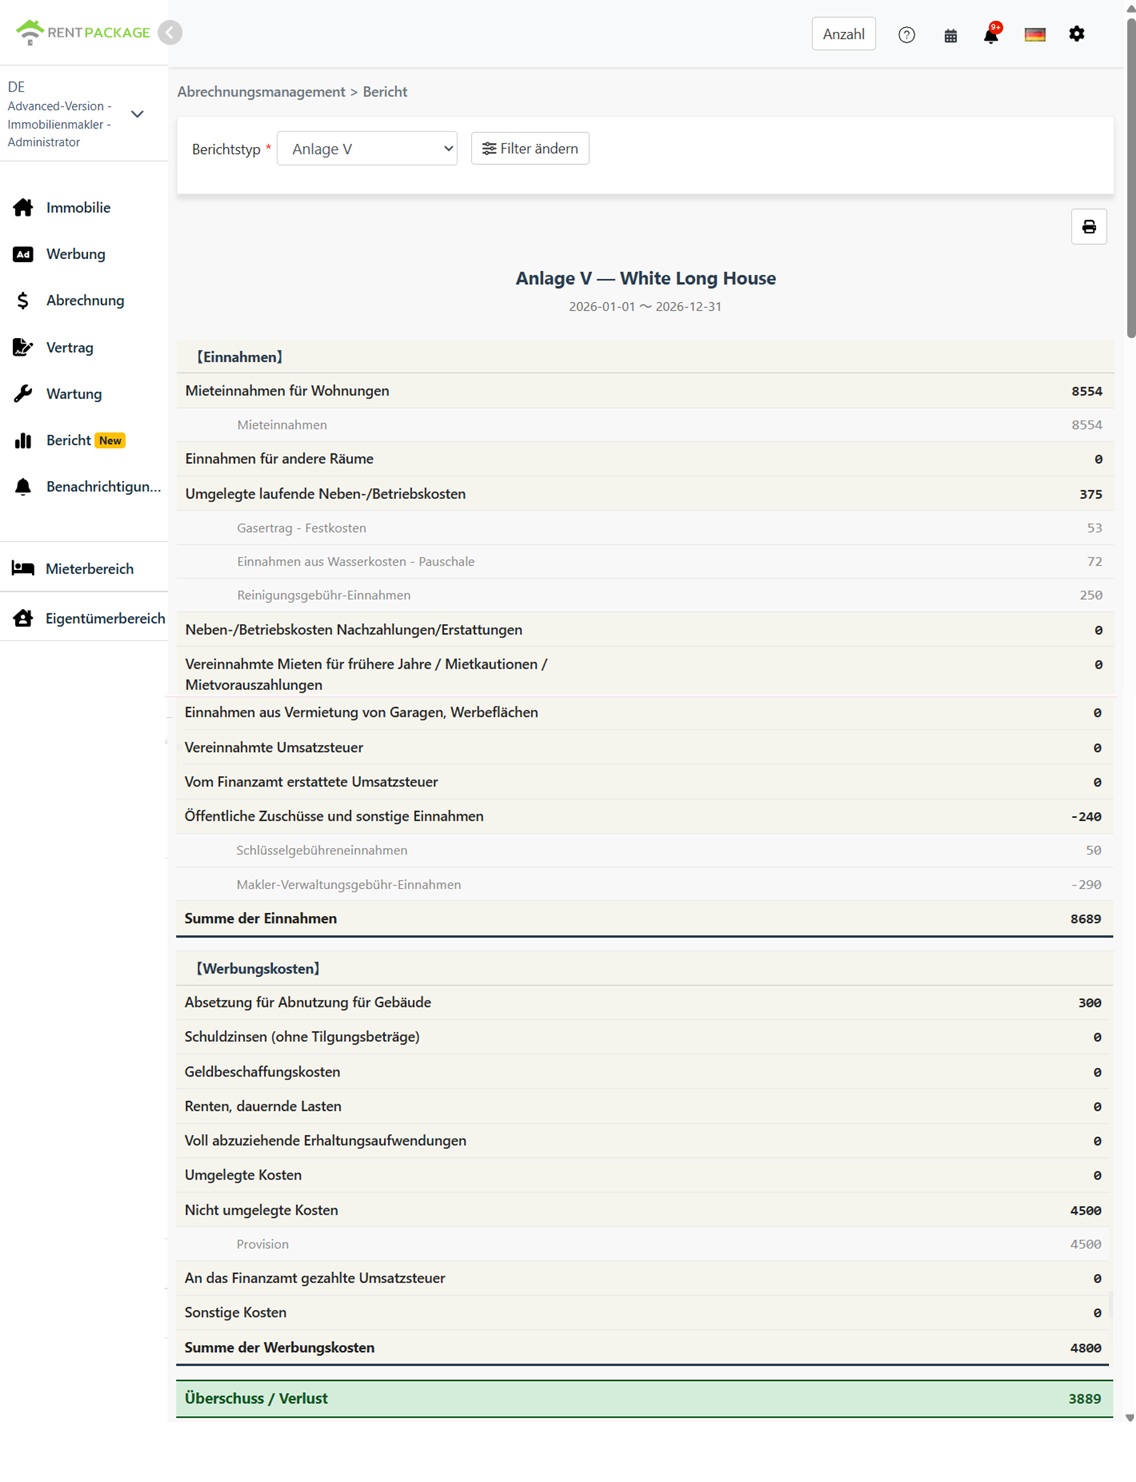
سيقوم النظام بإنشاء تقرير Anlage V يعرض المحتوى التالي:
- الدخل (Einnahmen):إيجار السكن، إيجار التجاري، رسوم التشغيل المحول للسكان، والدخل الآخر
- التكاليف (Werbungskosten):الإهلاك، فوائد القرض، تكاليف الصيانة، وبنود التكاليف الأخرى
- الفائض/العجز (Überschuss / Verlust):إجمالي الدخل - إجمالي التكاليف
كل بند يعرض الحسابات والمبالغ المتضمنة، لتتبع مصدر كل رقم بسهولة.
طريقتان لتسجيل الإهلاك
الخيار 1: لهذا التقرير فقط (مؤقت)
قم بإدخال مبلغ الإهلاك مباشرة في شاشة التقرير. هذا المبلغ يستخدم فقط في إنتاج هذا التقرير ولن يُسجل في الحسابات.
الخيار 2: التسجيل الدائم في دفتر الأستاذ (مُستحسَن)
اذهب إلى "تقرير" → "قيد يومية يدوي" لإنشاء قيد إدخال:
- مدين: مصروف الإهلاك
- دائن: مجمع الإهلاك
بعد إنشاء القيد، سيقوم النظام تلقائيًا بإدراج مبلغ الإهلاك في شاشة التقارير وعرض رمز 🔒 للإشارة إلى أن المبلغ من المعاملات. لتعديل المبلغ المغلق، يرجى تحرير القيد بدلاً من التعديل في شاشة التقارير.
تصنيف الإيجارات السكنية والتجارية
| العنصر | سكني | تجاري |
|---|---|---|
| نوع العقد | إيجار سكني (شقة، منزل) | مكتب، متجر، أماكن غير سكنية أخرى |
| حقول التقرير | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| ضريبة القيمة المضافة (Umsatzsteuer) | عادةً معفى من ضريبة القيمة المضافة | قد تتضمن ضريبة القيمة المضافة إذا تم الاختيار. يُرجى استشارة مستشار الضرائب |
كيف يصنف النظام الإيجارات: التصنيف يعتمد على العقد وليس الدفع. جميع الإيجارات التي تخص العقود السكنية تُدرج ضمن "Mieteinnahmen für Wohnungen"؛ أما الإيجارات التجارية، فتُدرج ضمن "Einnahmen für andere Räume".
الأسئلة الشائعة
هل يقوم النظام بحساب الإهلاك تلقائيًا؟
لا. يمكن إدخال مبلغ الإهلاك يدويًا، والنظام لن يتحقق من مطابقته لقانون الضرائب الألماني. للاستهلاك في ألمانيا (AfA) خطط مختلفة، تتغير نسب الإهلاك حسب سنة البناء ونوع المبنى. يرجى التأكد من المبلغ الصحيح أو التشاور مع مستشار الضرائب.
لماذا مبلغ الإهلاك محمي (🔒) في شاشة التقرير؟
الرمز المغلق يعني أن المبلغ يأتي من القيد المحاسبي للاستهلاك. للتعديل، يُرجى الذهاب إلى "تقرير"→ "قيد يومية يدوي" وتحرير القيد، وسوف يتم تحديث المبلغ في التقرير تلقائيًا.
أين يُدرج استرداد الإيجارات لعام سابق؟
ينبغي فنيًا إدراج الإيجارات المستردة لعام سابق تحت "Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen". النظام لا يكتشف هذه الحالة تلقائيًا - جميع الإيجارات تُدرج في الوحدات السكنية أو التجارية حسب العقد. إجمالي الدخل سيكون صحيحًا؛ إذا كانت هناك حاجة لإظهار المبلغ في الخانة المحددة، فيجب تعديلها يدويًا عند التحويل إلى النماذج الرسمية.
هل تطبق التقارير قاعدة العشرة أيام (Zehn-Tage-Regel)؟
نعم. في فترات الفوترة المتكررة (مثل الإيجار الشهري)، إذا وقع كل من تاريخ نهاية الفترة وتاريخ التحصيل بين 22 ديسمبر و10 يناير، يُنسب التقرير الدفعة إلى السنة التي تبدأ فيها فترة الفوترة. أما المدفوعات الأخرى فتبقى منسوبة إلى تاريخ دفعها الفعلي. يرجى التأكد مع مستشارك الضريبي قبل تقديم الإقرار مما إذا كانت قاعدة الـ10 أيام تنطبق عليك.
هل يمكن اختيار عدة عقارات في تقرير واحد؟
لا. كل تقرير يغطي عقارًا واحدًا فقط، وفقًا للعرف الألماني لتقديم Anlage V لكل عقار مؤجر منفصل.
لماذا تظهر إيرادات الإيجار الخاصة بي في حقل واحد فقط؟
يرجى التحقق من إعداد 'تصنيف العقود'. إذا كانت جميع العقود مصنفة كسكنية، فستكون جميع الإيجارات ضمن 'Mieteinnahmen für Wohnungen' وسيظهر حقل التجاري بـ 0، والعكس صحيح.
جدول مقارنة حقول Anlage V
【الإيرادات (Einnahmen)】
| اسم الحقل | الوصف |
|---|---|
| Mieteinnahmen für Wohnungen | إيرادات إيجار الوحدات السكنية (العقود المصنفة كسكنية) |
| Einnahmen für andere Räume | إيرادات الأماكن الأخرى (العقود المصنفة كتجارية) |
| Umgelegte laufende Neben-/Betriebskosten | التكاليف التشغيلية المُحملة على المستأجر (مثل الماء والكهرباء، رسوم الإدارة) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | التسويات أو الاستردادات لتكاليف التشغيل |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | الإيجار السنوي المستلم، الخصومات على الودائع، الإيجار المسبق |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | دخل من تأجير المرائب أو مواقع الإعلانات وما إلى ذلك |
| Vereinnahmte Umsatzsteuer | ضريبة القيمة المضافة المحصلة |
| Vom Finanzamt erstattete Umsatzsteuer | استرداد ضريبة القيمة المضافة من مصلحة الضرائب |
| Öffentliche Zuschüsse und sonstige Einnahmen | الإعانات العامة والإيرادات الأخرى |
【المصروفات (Werbungskosten)】
| اسم الحقل | الوصف |
|---|---|
| Absetzung für Abnutzung für Gebäude | استهلاك المباني (AfA) - المبالغ المدخلة أو المنقولة من القيد |
| Schuldzinsen (ohne Tilgungsbeträge) | فائدة القرض (بدون سداد رأس المال) |
| Geldbeschaffungskosten | تكاليف التمويل (مثل رسوم معالجة القروض) |
| Renten, dauernde Lasten | المعاشات والتكاليف الدورية |
| Voll abzuziehende Erhaltungsaufwendungen | تكاليف الصيانة الكاملة الخصم |
| Umgelegte Kosten | التكاليف المعاد تمريرها للمستأجرين |
| Nicht umgelegte Kosten | التكاليف غير المحوّلة إلى المستأجر |
| An das Finanzamt gezahlte Umsatzsteuer | ضريبة القيمة المضافة المدفوعة للهيئة الضريبية |
| Sonstige Kosten | تكاليف أخرى |
الخلاصة
إذا استمررت بالطريقة الحالية، فستضطر قبل الإقرار القادم إلى ترتيب إيرادات ومصروفات سنة كاملة من البداية ومطابقتها مع Anlage V حقلًا حقلًا. أما إذا سجلت فترات الفوترة والمدفوعات في RentPackage على مدار السنة، فيكفي عند الإقرار اختيار السنة والعقار وإدخال الإهلاك وتصنيف العقود للحصول على أرقام مجمعة مسبقًا حسب حقول Anlage V.
ابدأ باختيار عقار مؤجر واحد، وأنشئ تقرير Anlage V، واطلع على الأرقام المجمعة في كل حقل.
جرّب RentPackage مجانًامقالات ذات صلة
- RentPackage قيد يومية يدوي: الإصلاح والتأمين والإهلاك؛ يمكن أيضًا قيد الإيرادات والمصروفات خارج فترات فوترة المستأجر:سجّل الإهلاك كقيد، وسيجلب التقرير المبلغ تلقائيًا.
- كيفية إنشاء دفتر الأستاذ العام في RentPackage، وجمع الإيجار وحسابات العقار تلقائيًا:اطلع على تفاصيل كل بند محاسبي للتحقق من أرقام التقرير.
- RentPackage قائمة الدخل: إيرادات ومصروفات الإيجار لكل عقار ولكل مالك، مع حساب الربح تلقائيًا:اطلع على إيرادات الشركة كلها ومصروفاتها وأرباحها أو خسائرها.