
 Ügyfélszolgálat
Anlage V németországi bérbeadóknak: bérleti bevételek és költségek automatikus összesítése | RentPackage
Tartalomjegyzék
Miért érdemes az Anlage V jelentést használni
Minden adóbevallás előtt a bérbeadónak át kell néznie egy teljes év könyvelését és bankszámlakivonatait, egyenként ki kell keresnie minden kiadott ingatlan bérleti díjait és költségeit, szét kell választania őket lakó- és kereskedelmi célúra, majd az Anlage V mezőihez kell rendelnie. Könnyen kimarad egy összeg, vagy rossz mezőbe kerül.
- Automatikus összesítés a tényleges fizetési dátum szerint
A rendszer az év bérleti bevételeit és költségeit a tényleges befolyási és kifizetési dátumok (Zufluss-/Abflussprinzip) szerint összesíti, így nem kell őket egyenként kikeresni a főkönyvből. - Lakó- és kereskedelmi célú szerződésenként elkülönítve
Ha minden szerződést lakó- vagy kereskedelmi célúnak jelöl, a bérleti díj automatikusan a „Mieteinnahmen für Wohnungen” vagy az „Einnahmen für andere Räume” mezőbe kerül. - Minden mező mutatja, honnan származnak a számok
A jelentés az Anlage V mezőit követi, és minden mező felsorolja a benne foglalt főkönyvi számlákat és összegeket. Amikor a számokat a hivatalos nyomtatványra viszi át, vagy az adótanácsadójával egyezteti, minden szám forrása visszakereshető. - Az értékcsökkenés egyezik a főkönyvvel
Ha az értékcsökkenést kézi könyvelési tételként rögzíti, a jelentés automatikusan átveszi és zárolja az összeget, így a főkönyv és a jelentés ugyanazt a számot használja.
Mi az Anlage V?
Az Anlage V (Einkünfte aus Vermietung und Verpachtung, bérbeadásból származó jövedelem) egy Németországban benyújtandó ingatlan jövedelmi melléklet, amelyet az éves jövedelemadó-bevallás részeként kell beadni az adóhivatalhoz (Finanzamt). Ha Németországban bérleti jövedelme van, minden ingatlanához évente egy Anlage V-t kell kitöltenie, amely a bérleti jövedelmet és a kapcsolódó költségeket is tartalmazza.
Adóév és ingatlan kiválasztása
Kövesse az alábbi lépéseket a jelentés megnyitásához:
- Jelentés megnyitása:Kattintson a bal oldali menü „Jelentés” elemére → „Adójelentés”
- Adóév:Válassza ki a jelenteni kívánt naptári évet, például „2026”
- Ingatlan kiválasztása:Válassza ki a jelentéshez tartozó ingatlant
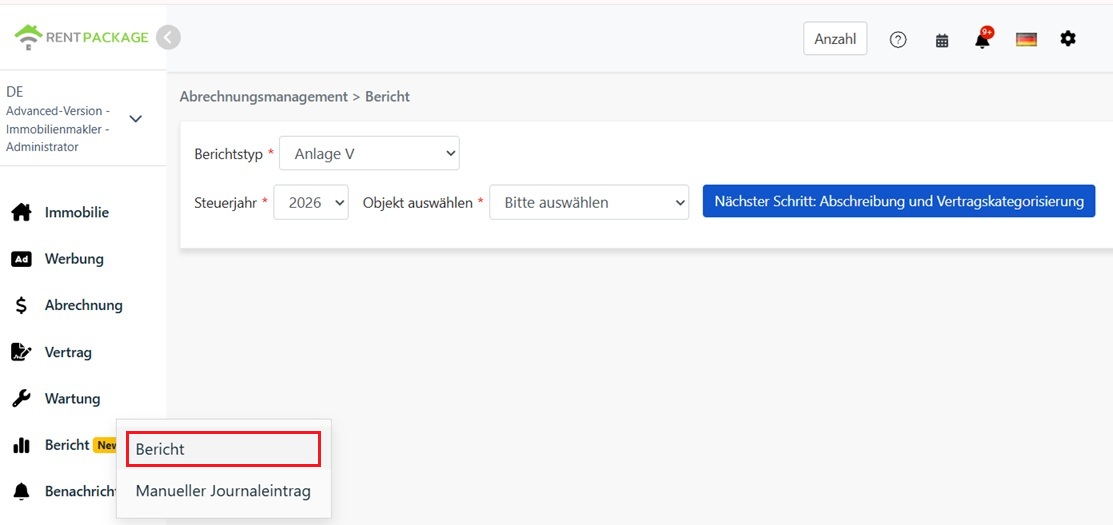
A kiválasztás után kattintson a „Következő: Értékcsökkenés és szerződési kategória” gombra.
Értékcsökkenés és szerződés besorolása
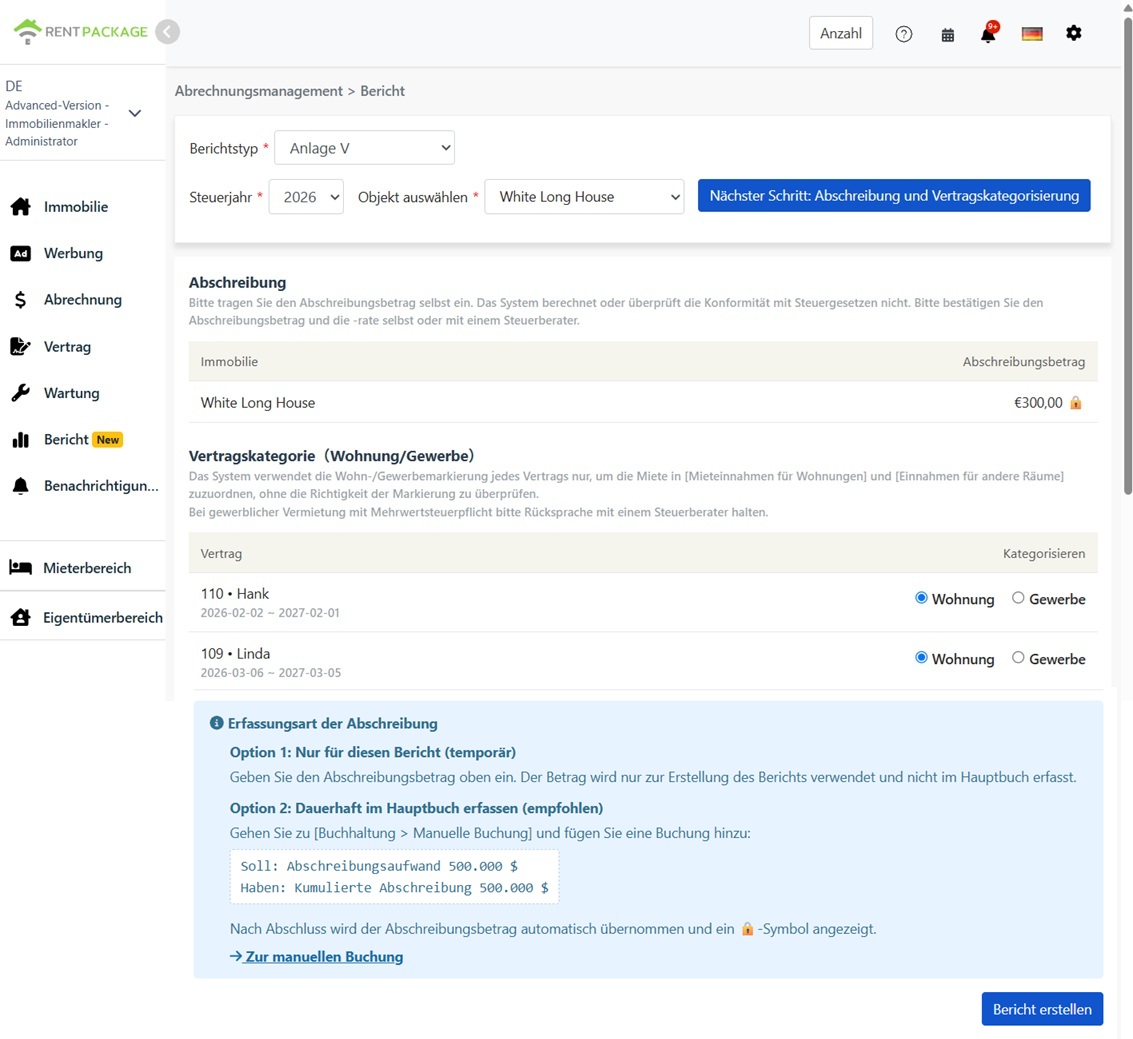
Értékcsökkenés (Absetzung für Abnutzung, AfA)
Az értékcsökkenési összeget kézzel kell beírnia. A rendszer nem számolja automatikusan, nem alkalmaz értékcsökkenési rátát, és nem ellenőrzi, hogy az összeg megfelel-e a német adójogszabályoknak. Németországban az épületek értékcsökkenése különböző formákban létezik (például az építés évétől függően különböző lineáris ráták vonatkoznak, valamint speciális leírási lehetőségek is vannak). Kérjük, ellenőrizze a helyes összeget és rátát, vagy forduljon adótanácsadójához (Steuerberater).
Szerződés kategorizálása (lakás/céges)
A jelentés az itt megadott szerződésbesorolás alapján osztja fel a bérleti bevételt két oszlopra:
- Lakás:Ennek a szerződésnek a bérletével a „Mieteinnahmen für Wohnungen” (lakóegységek bérleti bevétele) sorba sorolva
- Céges:Ennek a szerződésnek a bérletével a „Einnahmen für andere Räume” (egyéb helyiségek bevétele, pl. irodák, üzletek) sorba sorolva
Jelentés generálása
Az értékcsökkenési összeg és a szerződés kategorizálása után kattintson a „Jelentés generálása” gombra.
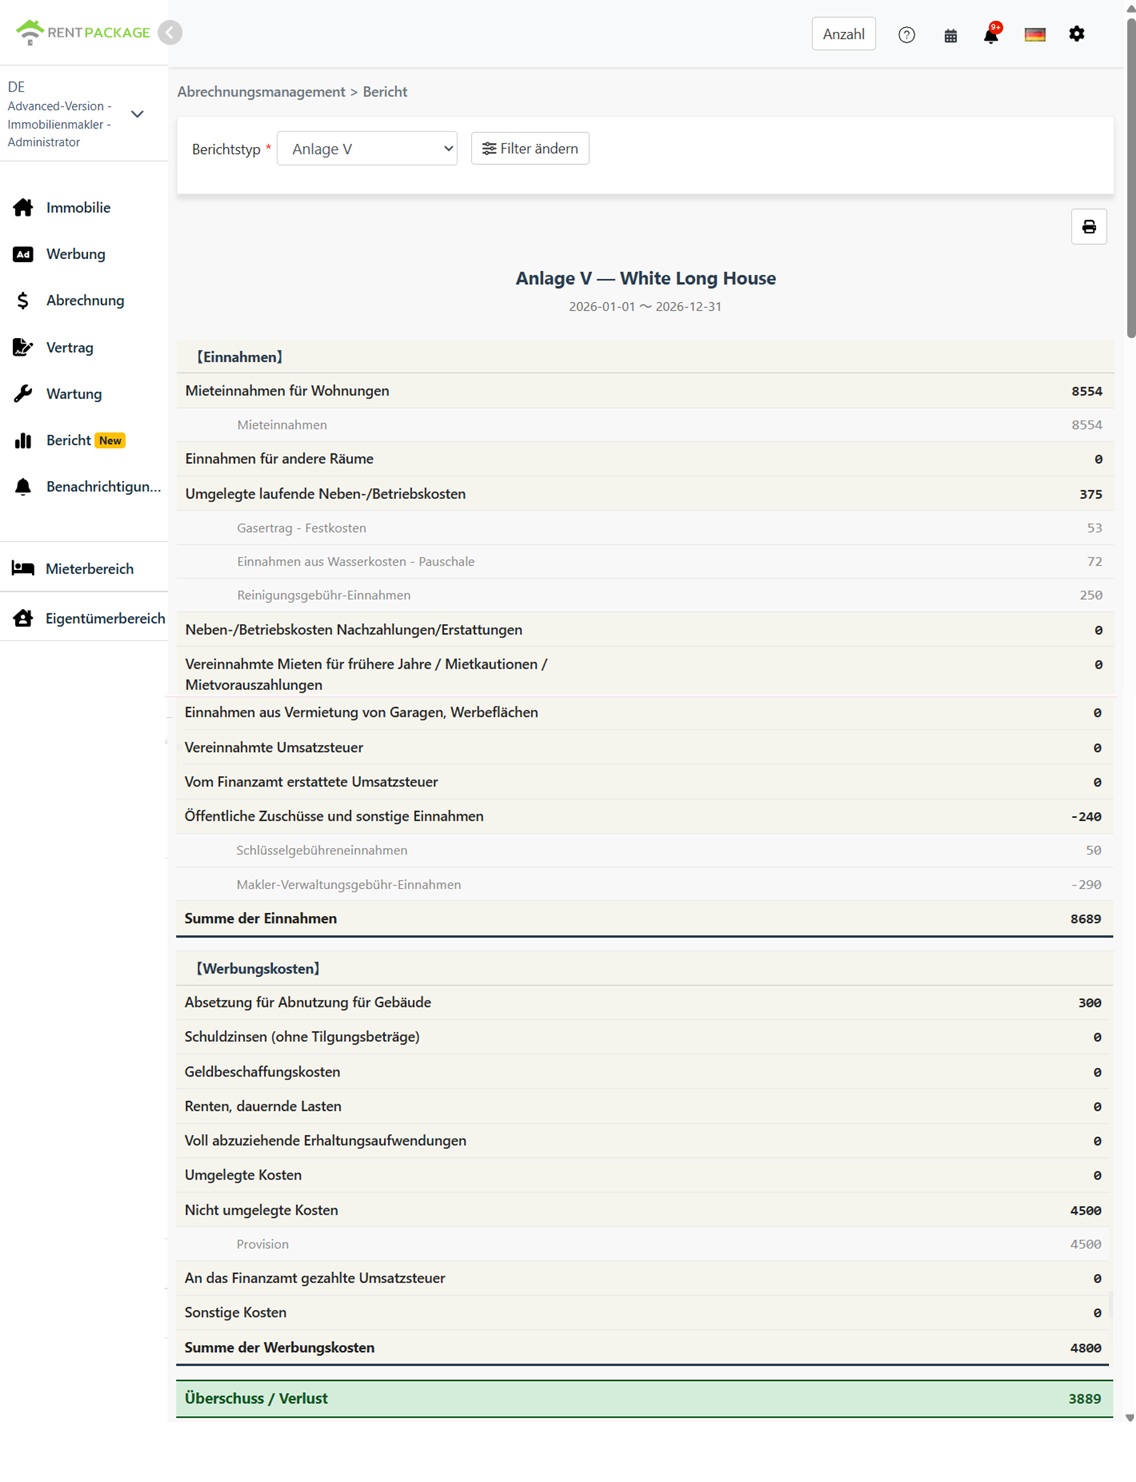
A rendszer létrehozza az Anlage V jelentést, amely tartalmazza a következőket:
- Bevételek (Einnahmen):Lakásbérleti díjak, kereskedelmi bérleti díjak, bérlőkre hárított üzemeltetési költségek és egyéb bevételi mezők
- Költségek (Werbungskosten):Értékcsökkenés, hitelkamat, karbantartási költségek és egyéb költségmezők
- Többlet / Veszteség (Überschuss / Verlust):Összes bevétel - Összes költség
Minden mező megjeleníti a benne foglalt főkönyvi számlákat és összegeket, hogy könnyen nyomon követhesse az egyes számok forrását.
Értékcsökkenés kétféle rögzítése
1. lehetőség: Csak ehhez a jelentéshez (ideiglenes)
Közvetlenül a jelentés képernyőjén írja be az értékcsökkenés összegét. Ez az összeg csak a jelen jelentés elkészítéséhez használható, és nem kerül rögzítésre a könyvelésben.
2. lehetőség: Tartós rögzítés a főkönyvbe (ajánlott)
Menjen a „Jelentés” → „Kézi könyvelési tétel” területre, és hozzon létre egy bejegyzést:
- Tartozik: Értékcsökkenési leírás
- Követel: Halmozott értékcsökkenés
A tétel létrehozása után a rendszer automatikusan felviszi az értékcsökkenés összegét a jelentés felületére, és 🔒 zárolási ikont jelenít meg, jelezve, hogy az összeg a könyvelésből származik. Ha módosítani szeretné a zárolt összeget, szerkessze a tételt, ne a jelentés felületén módosítson.
Lakó- és üzleti bérleti díj besorolása
| Tétel | Lakóingatlan | Kereskedelmi |
|---|---|---|
| Szerződés típusa | Lakás bérbeadás (lakás, ház) | Irodák, üzletek, egyéb nem lakóingatlanok |
| Jelentési mező | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| ÁFA (Umsatzsteuer) | Általában ÁFA-mentes | Ha adóztatják, az ÁFA-t érintheti; kérdezze meg adótanácsadóját |
Hogyan sorolja be a rendszer a bérleti díjakat: A besorolás szerződés alapú, nem kifizetés alapú. A lakás célú szerződésekhez tartozó minden bérleti díj a „Mieteinnahmen für Wohnungen” kategóriába kerül; a kereskedelmi szerződések bérleti díjai pedig az „Einnahmen für andere Räume” kategóriába.
Gyakran ismételt kérdések
A rendszer automatikusan kiszámítja az értékcsökkenést?
Nem. Az értékcsökkenési összeget manuálisan kell megadnia, a rendszer nem ellenőrzi annak megfelelőségét a német adószabályokkal. A német építmények értékcsökkenése (AfA) különböző lehetőségeket kínál, az értékcsökkenési ráta az építési évtől és az épület típusától függ, a helyes összeget önnek kell ellenőriznie, vagy kérdezze meg adótanácsadóját.
Miért van zárva (🔒) az értékcsökkenési összeg a jelentésben?
A zár ikon azt jelzi, hogy az összeg a könyvelésből származik. A módosításhoz menjen a „Jelentés” → „Kézi könyvelési tétel” menüpontra, és szerkessze a bejegyzést. A jelentések automatikusan frissítik az új összeget.
Hol adnám meg a múltbeli bérleti díjak utólagos beszedését?
Szabályosan a bérlő utólagos bérleti díj fizetését a „Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen” mezőbe kellene helyezni. A rendszer nem érzékeli automatikusan ezt az esetet — minden bérleti díjat szerződés alapján sorol be lakás- vagy kereskedelmi bérleti díjak közé. Az összesített bevétel még mindig helyes; a hivatalos formanyomtatványra való átvitelkor kézzel kell igazítani.
Alkalmazza a jelentés a 10 napos szabályt (Zehn-Tage-Regel)?
Igen. Ismétlődő számlázási időszakoknál (például havi bérleti díjnál), ha az időszak záró dátuma és a fizetés dátuma is december 22. és január 10. közé esik, a jelentés a fizetést ahhoz az évhez rendeli, amelyben a számlázási időszak kezdődik. A többi fizetés továbbra is a tényleges fizetési dátum szerint kerül besorolásra. Bevallás előtt egyeztessen adótanácsadójával, hogy Önre vonatkozik-e a 10 napos szabály.
Választható több ingatlan egy jelentésben?
Nem. Minden jelentés csak egy ingatlant tartalmaz, a Németországban szokásos, egyes ingatlanok különálló Anlage V benyújtási szokásának megfelelően.
Miért csak egy mezőben jelenik meg a bérleti jövedelmem?
Ellenőrizze a „Szerződés kategória” beállítást. Ha minden szerződés lakóhelyre van besorolva, akkor az összes bérleti díj a „Mieteinnahmen für Wohnungen” alatt szerepel, a kereskedelmi mező 0-t mutat, és fordítva.
Anlage V mezőillesztési táblázat
【Bevételek(Einnahmen)】
| Mező neve | Leírás |
|---|---|
| Mieteinnahmen für Wohnungen | Lakóegységek bérleti jövedelme (lakóhelynek besorolt szerződések) |
| Einnahmen für andere Räume | Egyéb helyiségek bevétele (kereskedelmi célra besorolt szerződések) |
| Umgelegte laufende Neben-/Betriebskosten | Bérlőre áthárított működési költségek (pl. közművek, kezelési díjak) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | Üzemeltetési költségekre vonatkozó pótkifizetés vagy visszatérítés |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | Befizetett előző évi bérleti díj, betétek visszafoglalása, előlegként befizetett bérleti díj |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | Garázs bérleti díja, reklámfelületek stb. bevétele |
| Vereinnahmte Umsatzsteuer | Beszedett ÁFA |
| Vom Finanzamt erstattete Umsatzsteuer | Adóhatóság által visszatérített ÁFA |
| Öffentliche Zuschüsse und sonstige Einnahmen | Állami támogatások és egyéb bevételek |
【Költségek(Werbungskosten)】
| Mező neve | Leírás |
|---|---|
| Absetzung für Abnutzung für Gebäude | Épületértékcsökkenés (AfA) – Ön által megadott, vagy könyvelésből átvett összeg |
| Schuldzinsen (ohne Tilgungsbeträge) | Kamatköltség (törlesztés nélkül) |
| Geldbeschaffungskosten | Finanszírozási költségek (pl. hitelfeldolgozási díj) |
| Renten, dauernde Lasten | Járadék és rendszeres teherviselés |
| Voll abzuziehende Erhaltungsaufwendungen | Teljes összegben levonható karbantartási költségek |
| Umgelegte Kosten | Bérlőre áthárított költségek |
| Nicht umgelegte Kosten | Bérlőre át nem hárított költségek |
| An das Finanzamt gezahlte Umsatzsteuer | Az adóhivatalnak fizetett áfa |
| Sonstige Kosten | Egyéb költségek |
Összefoglalás
Ha a mostani módon folytatja, a következő bevallás előtt újra az elejéről kell rendeznie egy teljes év bevételeit és kiadásait, és mezőről mezőre össze kell vetnie őket az Anlage V-vel. Ha az év során a számlázási időszakokat és a fizetéseket a RentPackage-ben vezeti, a bevalláskor csak kiválasztja az évet és az ingatlant, beírja az értékcsökkenést és besorolja a szerződéseket, és máris az Anlage V mezői szerint csoportosított számokat kap.
Kezdje egy kiadott ingatlannal: készítsen Anlage V jelentést, és nézze meg az egyes mezőkben összesített számokat.
Próbálja ki ingyen a RentPackage-etKapcsolódó cikkek
- RentPackage Kézi könyvelési tétel: javítás, biztosítás, értékcsökkenés – a bérlői számlázási időszakon kívüli bevételek és kiadások is rögzíthetők:Rögzítse az értékcsökkenést könyvelési tételként, és a jelentés automatikusan átveszi az összeget.
- Hogyan generáljunk főkönyvi kivonatot a RentPackage-ben, amely automatikusan összesíti a bérleti díjat és az ingatlan könyvelést:Nézze meg az egyes főkönyvi számlák részleteit a jelentés számainak ellenőrzéséhez.
- RentPackage Eredménykimutatás: minden ingatlan és tulajdonos bérleti bevételének és kiadásának részletei, automatikus nyereségszámítás:Nézze meg az egész cég bevételeit, költségeit és eredményét.