
RentPackage SA105 בבריטניה: הכנסות והוצאות השכירות מסוכמות לפי משבצות לבעלי דירות ולחברות השכרה וניהול
תוכן העניינים
מהו טופס SA105?
טופס SA105 הוא הנספח הבריטי להכנסות מנכסים שרשות המסים הבריטית (HMRC) דורשת, והוא מוגש יחד עם דוח השומה העצמית (Self Assessment Tax Return). אם יש לכם נכסים מושכרים בבריטניה, עליכם למלא טופס זה מדי שנה כדי לדווח על הכנסות השכירות וההוצאות הקשורות אליהן.
למה להכין את SA105 עם RentPackage
בעלי דירות וחברות השכרה וניהול רבים בבריטניה מכינים את הדוח כך: שולפים שנה שלמה של שכר דירה, תיקונים וביטוח מתוך Excel או דפי בנק, מסכמים משבצת אחר משבצת מול SA105, ואחר כך מחלקים גם את ריבית ההלוואה בין שימוש למגורים לשימוש שאינו למגורים. שנת המס מתחילה ב-6 באפריל ואינה תואמת את חודשי הנהלת החשבונות הרגילה, ולכן קל להחסיר סכום או לספור אותו פעמיים.
RentPackage מציעה דוח SA105 שמסכם אוטומטית את הכנסות והוצאות השכירות שלכם, וכך הופך את הכנת הדוח בבריטניה לפשוטה ויעילה.
- הרישום השוטף נכנס אוטומטית למשבצות SA105
לאחר שמגדירים לכל חשבון את משבצת ה-SA105 שלו, הסכומים מתקופות החיוב ומרשומות היומן הידניות מסוכמים אוטומטית במשבצת המתאימה, ואין צורך לסדר הכול מחדש לפני הדיווח. - אין צורך להמיר תאריכים של שנת המס
הרשימה מציגה ישירות את שנות המס הבריטיות מ-6 באפריל עד 5 באפריל בשנה שלאחר מכן, ובוחרת מראש את השנה האחרונה שהסתיימה. - חלוקת עלויות המימון נבדקת
המערכת מחשבת את סך עלויות המימון של כל נכס ומשייכת את כל הסכום כברירת מחדל ל-Box 44. אם הסכומים ב-Box 26 וב-Box 44 אינם מסתכמים לסך הכול, המערכת מבקשת מכם לתקן. - דוח נפרד לכל בעל נכס או חברה
כשאתם מנהלים נכסים של כמה בעלי נכסים, בחרו בעל נכס או חברה כדי להפיק דוח נפרד, ואפשר להדפיס אותו ולמסור לבעל הנכס או לרואה החשבון.
שלב 1: בחירת שנת המס
- פתיחת הדוח:עברו לרשימת הפונקציות ← דוח ← דוח מס
- בחירת שנת מס:התפריט הנפתח מציג את טווחי שנות המס המלאים, לדוגמה '2025/2026 (6 באפריל 2025 - 5 באפריל 2026)'
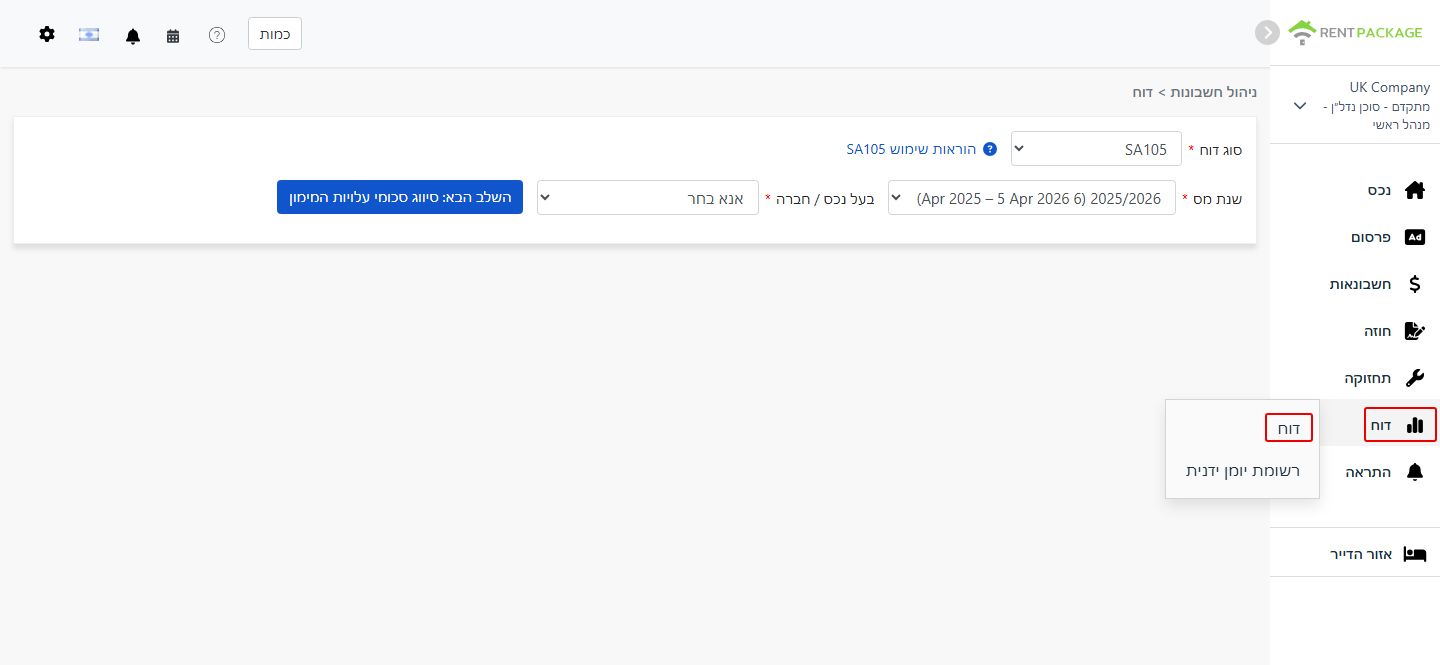
שלב 2: בחירת בעלים או חברה
בתפריט הנפתח 'בעלים/חברה' בחרו את הגורם שעבורו תופק הדוח:
- חברה:אם הנכסים מוחזקים על שם חברה, בחרו את החברה המתאימה
- בעלים:אם אתם משכירים המנהלים בעצמם או משכירי משנה, בחרו את שם הבעלים המתאים
לאחר הבחירה לחצו על 'השלב הבא: סיווג סכומי עלויות המימון'.
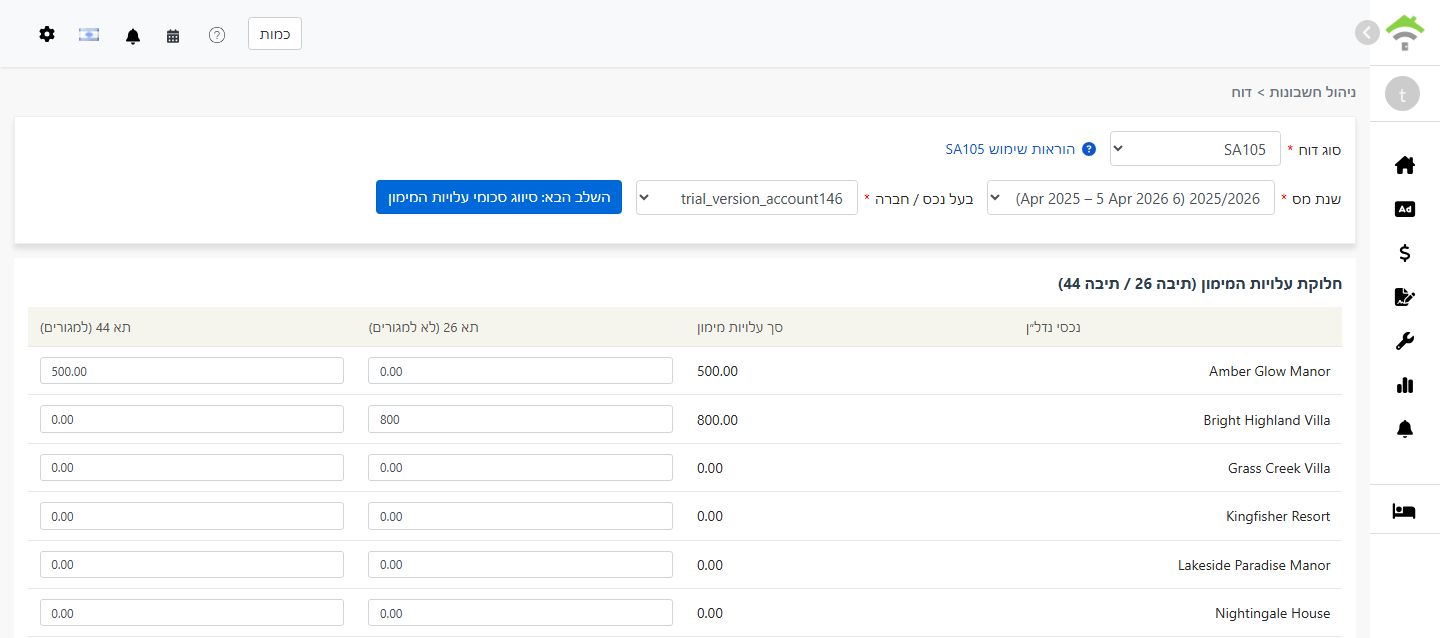
שלב 3: חלוקת הוצאות המימון (משבצת 26 / משבצת 44)
כשתלחצו על 'השלב הבא: סיווג סכומי עלויות המימון', המערכת שולפת את הסכום הכולל מכל החשבונות המשויכים ל'הוצאות מימון משבצות 26/44' ומציגה מסך לחלוקת הסכום בין משבצת 26 למשבצת 44:
| נכס | סך הוצאות המימון | משבצת 26 (שאינו למגורים) | משבצת 44 (למגורים) |
|---|---|---|---|
| 123 High Street | 0.00 |
כללי החלוקה:
- משבצת 26 (שאינו למגורים):ניתן לניכוי מלא כהוצאה מהכנסות השכירות
- משבצת 44 (למגורים):אינו ניתן לניכוי ישיר; במקום זאת מזכה בזיכוי מס של 20%
- המערכת משייכת כברירת מחדל את מלוא הסכום למשבצת 44. עבור כל נכס, משבצת 26 + משבצת 44 חייבות להיות שוות לסך הוצאות המימון
- בנכסים בשימוש מעורב, למגורים ולמסחר, חלקו את הסכומים באופן יחסי לשימוש בפועל
שלב 4: הפקת הדוח
- לאחר אימות חלוקת הוצאות המימון לחצו על 'הפקת דוח'
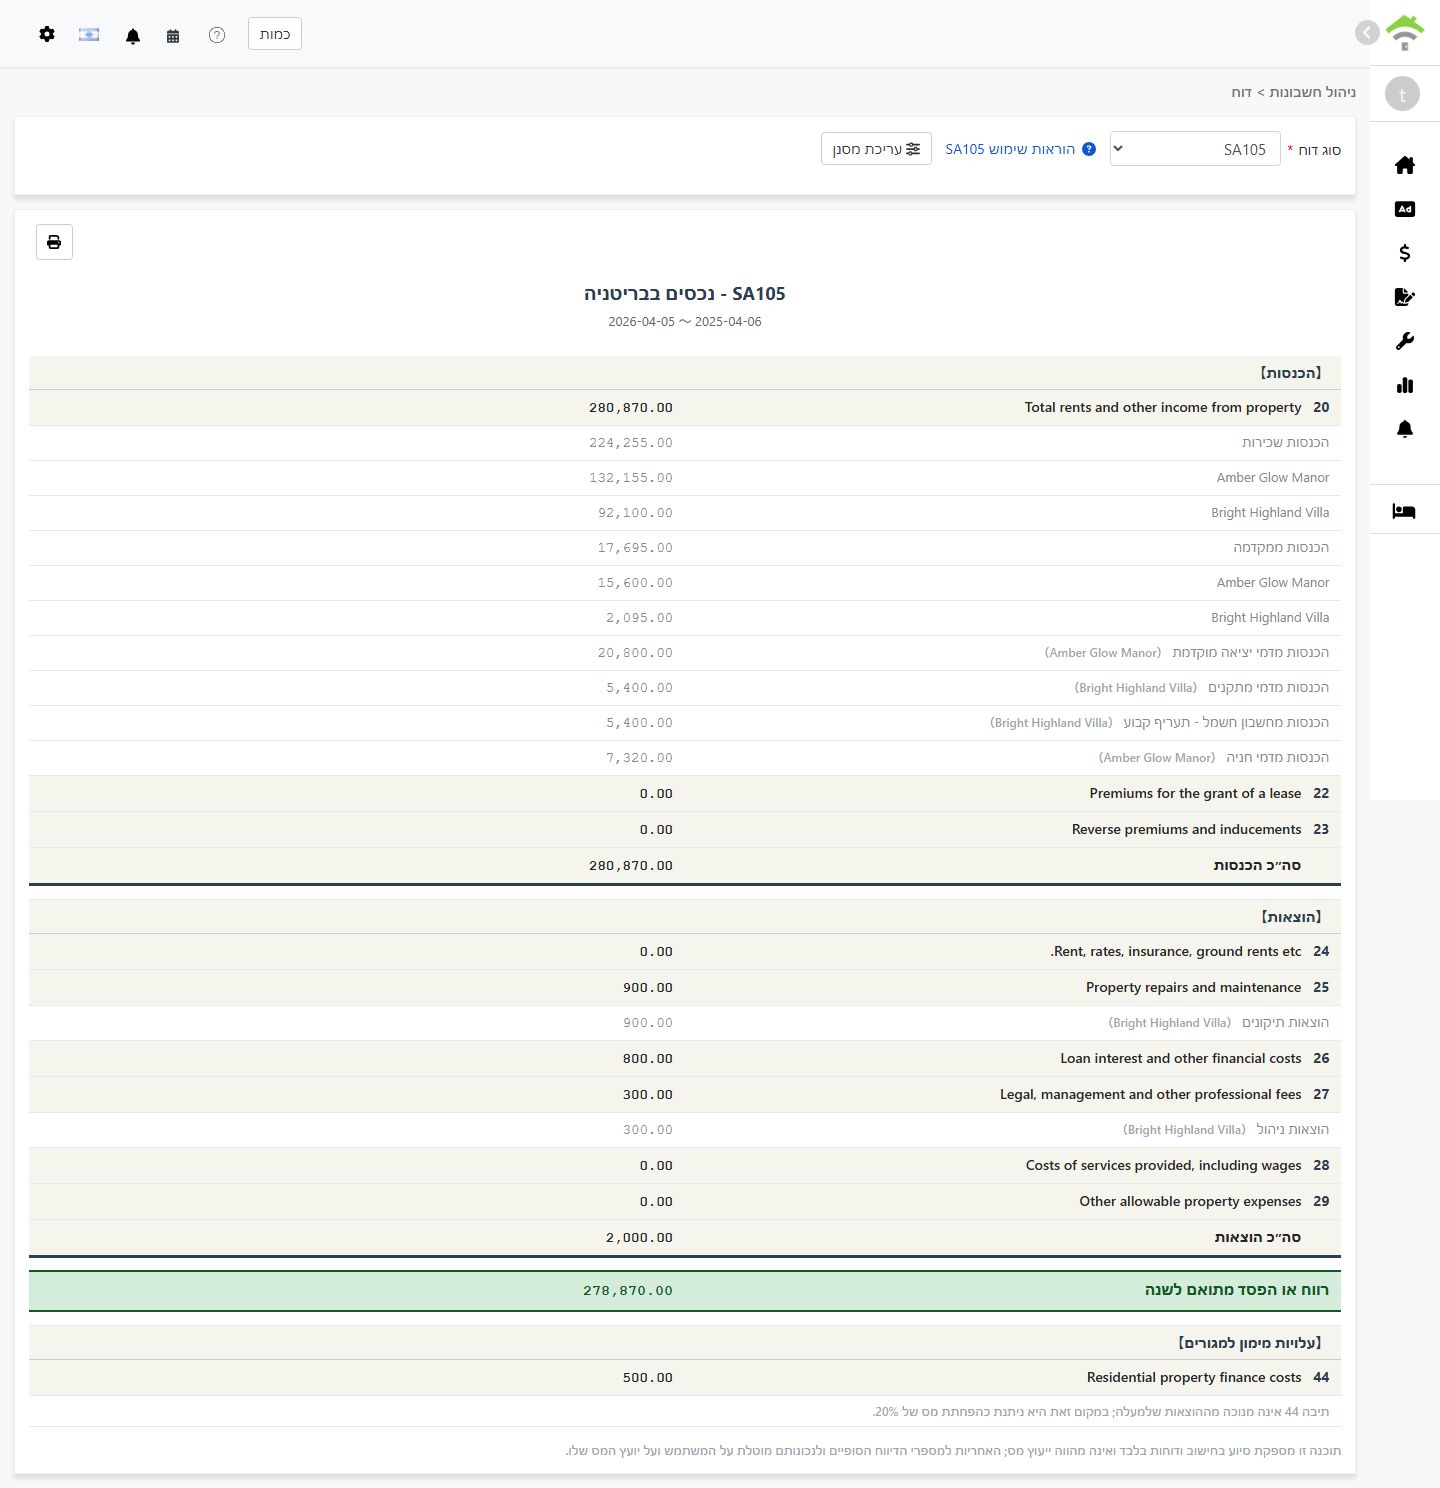
- המערכת תפיק דוח SA105 שיציג:
- הכנסות:משבצות 20-23 - הכנסות שכירות, דמי הסכמה להענקת שכירות ופריטים דומים
- הוצאות:משבצות 24-29 - הוצאות נכס המוכרות לניכוי
- רווח או הפסד מתואם לשנה:סך ההכנסות - סך ההוצאות
- הוצאות מימון למגורים:משבצת 44 - ריבית משכנתה על נכס למגורים, המזכה בזיכוי מס של 20%
- אפשר להדפיס את הדוח או לייצא אותו כ-PDF ולשמור בתיק הכנת הדוח השנתי
ההבדל בין משבצת 26 למשבצת 44
| פריט | משבצת 26 (שאינו למגורים) | משבצת 44 (למגורים) |
|---|---|---|
| סוג הנכס | נכסים מסחריים, משרדים, חנויות וחללים דומים | השכרה למגורים |
| טיפול מיסויי | ניתן לניכוי מלא כהוצאה | אינו ניתן לניכוי; מזכה בזיכוי מס של 20% |
| מיקום בדוח | משבצת 26 - Loan interest and other financial costs | משבצת 44 - Residential property finance costs |
דוגמה:
נניח שיש לכם נכס בשימוש מעורב שריבית ההלוואה בו מסתכמת ב-£10,000, מתוכם 30% לשימוש מסחרי ו-70% לשימוש למגורים:
- משבצת 26 (שאינו למגורים):£10,000 × 30% = £3,000(ניתן לניכוי מלא)
- משבצת 44 (למגורים):£10,000 × 70% = £7,000(זיכוי מס של 20% = £1,400)
כיצד מגדירים את לוח החשבונות עבור SA105?
כדי לשייך חשבון להוצאות מימון:
- עברו אל [ניהול חשבונות ← הגדרות חשבונות]
- מצאו את החשבון שברצונכם לסווג (למשל ריבית הלוואה)
- הגדירו את שדה ה-SA105 של החשבון ל-'box 26/44 עלויות מימון'; לאחר מכן הסכום ייכלל אוטומטית בסך עלויות המימון
לרישום הוצאות מימון קיימות שתי דרכים:
- הוספת תשלום לתקופת חשבונאות:הוסיפו תשלום בתקופת החשבונאות של הנכס ובחרו חשבון שכבר הוגדר כ-'box 26/44 עלויות מימון'
- הוספת רישום ידני:הוסיפו רישום ב-[רישומים ידניים] ובחרו אף הם חשבון שהוגדר כ-'box 26/44 עלויות מימון'
סכומים שנרשמו בכל אחת מהדרכים ייכללו אוטומטית בסך הוצאות המימון.
שאלות נפוצות
האם המס הבריטי מאפשר ניכוי פחת?
לא. בשונה מטופס Schedule E האמריקאי, במס הבריטי על הכנסות מנכסים אין שדה פחת. בבריטניה הפחת של נכס רלוונטי בדרך כלל רק בחישוב מס רווחי הון בעת מכירת הנכס.
מדוע סך הוצאות המימון שלי מוצג כ-0?
ודאו שלוח החשבונות מוגדר כראוי ומשבצת SA105 מוגדרת ל'הוצאות מימון משבצות 26/44'. ללא הגדרה זו המערכת לא תכלול את סכומי אותו חשבון בסך הוצאות המימון.
האם משבצת 26 + משבצת 44 יכולות לעלות על סך הוצאות המימון?
לא. המערכת מוודאת שעבור כל נכס משבצת 26 + משבצת 44 שוות לסך הוצאות המימון של אותו נכס.
האם אפשר להזין את סך הוצאות המימון ידנית במסך הדוח?
לא. בשונה מהפחת ב-Schedule E, סך עלויות המימון ב-SA105 מגיע רק מתשלומים בתקופות החיוב או מרשומות יומן ידניות. כך מובטח שהסכום מדויק ואין פער מול הרישום החשבונאי בפועל.
מדוע שנת המס הבריטית נמשכת מ-6 באפריל עד 5 באפריל?
זוהי שנת המס הרשמית בבריטניה כפי שקבעה HMRC. בשונה משנה קלנדרית רגילה מינואר עד דצמבר, שנת המס הבריטית מתחילה ב-6 באפריל בכל שנה ומסתיימת ב-5 באפריל של השנה שלאחר מכן.
טבלת משבצות טופס SA105
【הכנסות】
| משבצת | שם השדה | תיאור |
|---|---|---|
| 20 | Total rents and other income from property | סך הכנסות השכירות והכנסות אחרות מהנכס |
| 22 | Premiums for the grant of a lease | דמי הסכמה שהתקבלו בעד הענקת שכירות |
| 23 | Reverse premiums and inducements | דמי הסכמה הפוכים ותמריצים שהתקבלו |
【הוצאות】
| משבצת | שם השדה | תיאור |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | דמי חכירת קרקע, ארנונה ודמי ביטוח |
| 25 | Property repairs and maintenance | הוצאות תיקונים ותחזוקה |
| 26 | Loan interest and other financial costs | הוצאות מימון של נכסים שאינם למגורים, ניתנות לניכוי מלא |
| 27 | Legal, management and other professional fees | שכר טרחת עורך דין, דמי ניהול נכס ושכר טרחת רואה חשבון |
| 28 | Costs of services provided, including wages | עלות השירותים שסופקו, לרבות שכר עובדים |
| 29 | Other allowable property expenses | הוצאות מוכרות אחרות שלא צוינו לעיל |
【הוצאות מימון למגורים】
| משבצת | שם השדה | תיאור |
|---|---|---|
| 44 | Residential property finance costs | הוצאות מימון של נכסים למגורים, המזכות בזיכוי מס של 20% |
לסיכום
אם ממשיכים כך, בשנה הבאה שוב תצטרכו לשלוף ידנית שנה שלמה של הכנסות והוצאות, לסכם משבצת אחר משבצת מול SA105 ולחשב בנפרד את עלויות המימון. לאחר שמשייכים את החשבונות ב-RentPackage, פשוט ממשיכים לרשום כל חודש כרגיל; בזמן הדיווח בוחרים את שנת המס ואת בעל הנכס, והדוח מוכן.
התחילו בחשבון אחד שאתם משתמשים בו הרבה, למשל תיקונים, הגדירו את משבצת ה-SA105 שלו והפיקו את הדוח פעם אחת כדי לראות את התוצאה.
נסו את RentPackage בחינםמאמרים קשורים
- RentPackage תקופת החיוב של הדייר: התאמת תקבולים, תשלום חלקי, קריאות מונים ופיקדונות – כל גביית שכר הדירה היומיומית בעמוד אחד:שכר הדירה והחיובים שנרשמים בתקופות החיוב הם המקור להכנסות ולהוצאות בדוח SA105.
- RentPackage רשומת יומן ידנית: תיקונים, ביטוח, פחת – גם הכנסות והוצאות מחוץ לתקופות החיוב של הדייר נרשמות בספרים:ריבית הלוואה, ביטוח ופריטים אחרים מחוץ לתקופות החיוב נרשמים ברשומת יומן ידנית.
- RentPackage דוח רווח והפסד: הכנסות והוצאות שכירות לכל נכס ובעלים, עם חישוב אוטומטי של הרווחים:צפו בהכנסות, בהוצאות וברווח הנקי לפי בעל נכס ולפי נכס בכל תקופה.