
 Tugi
Anlage V üürileandjatele Saksamaal: üüritulud ja kulud koondatakse automaatselt | RentPackage
Sisukord
Miks kasutada Anlage V aruannet
Enne iga maksudeklaratsiooni peavad üürileandjad läbi vaatama terve aasta raamatupidamise ja pangaväljavõtted, otsima iga üüritud kinnisvara üürid ja kulud ükshaaval välja, jagama need eluruumideks ja äripindadeks ning seejärel sobitama Anlage V väljadega. Summa jääb kergesti välja või satub valele väljale.
- Automaatne koondamine tegeliku maksekuupäeva järgi
Süsteem koondab aasta üüritulud ja kulud tegelike laekumis- ja maksekuupäevade järgi (Zufluss-/Abflussprinzip), nii et te ei pea neid enam pearaamatust ükshaaval otsima. - Eluruumid ja äripinnad lepingu järgi eraldi
Kui iga leping on märgitud eluruumiks või äripinnaks, läheb üür automaatselt väljale „Mieteinnahmen für Wohnungen“ või „Einnahmen für andere Räume“. - Iga väli näitab, kust numbrid tulevad
Aruanne järgib Anlage V välju ja iga väli loetleb selles sisalduvad kontod ja summad. Kui kannate numbrid ametlikule vormile või kontrollite neid maksunõustajaga, saate iga numbri allika üles leida. - Kulum ühtib pearaamatuga
Kui kulum on registreeritud käsitsi pearaamatu kandena, toob aruanne summa automaatselt üle ja lukustab selle, nii et pearaamat ja aruanne kasutavad sama numbrit.
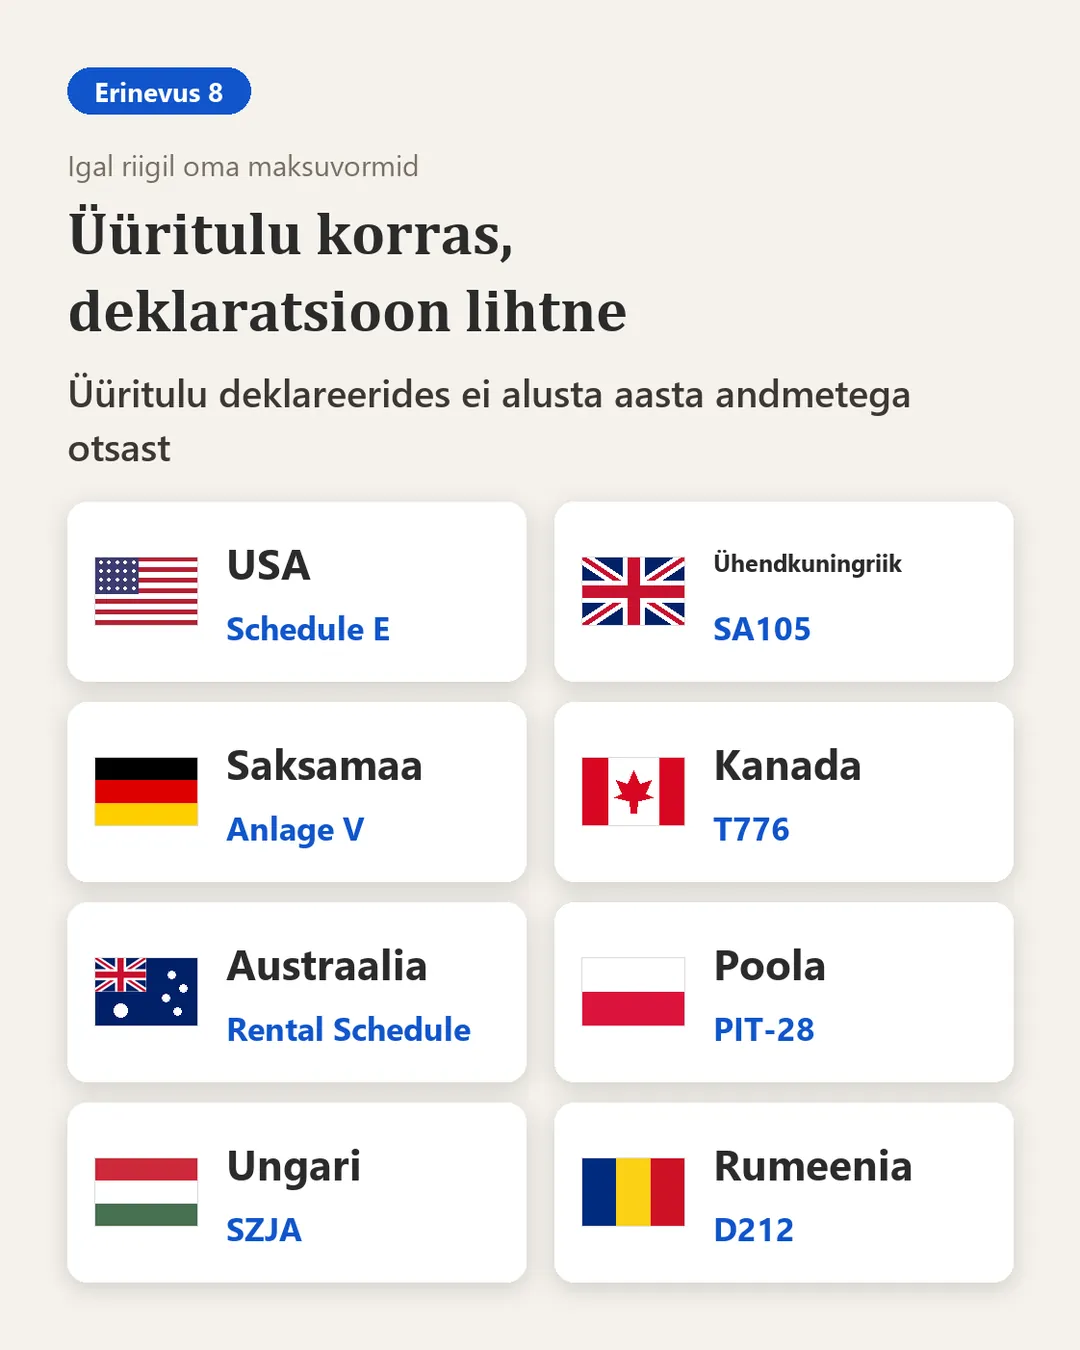
Mis on Anlage V?
Anlage V (Tulu üürimisest ja rendile andmisest) on Saksamaa maksuametile esitatav kinnisvara tulu lisa, mis tuleb esitada koos tuludeklaratsiooniga. Kui teil on Saksamaal üüritulu, peate igal aastal iga kinnisvara kohta täitma ühe Anlage V, et deklareerida üüritulu ja seotud kulud.
Vali maksuaasta ja objektid
Raporti avamiseks järgige allolevaid samme:
- Ava raport:Klõpsake vasakul menüüs "Aruanne" → "Maksuaruanne"
- Maksustamisaasta:Valige maksustatava kalendriaasta, näiteks "2026"
- Vali kinnisvara:Valige selle raporti jaoks vastav objekt
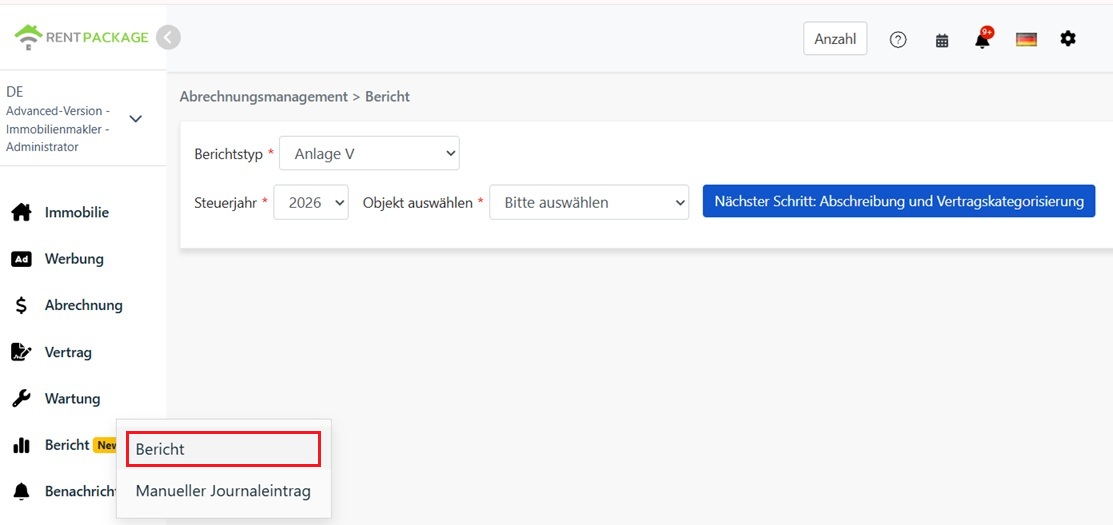
Valiku lõpetamisel klõpsake "Järgmine: Kulum ja lepingu klassifikatsioon".
Sisesta kulumisummad ja lepingute kategooriad
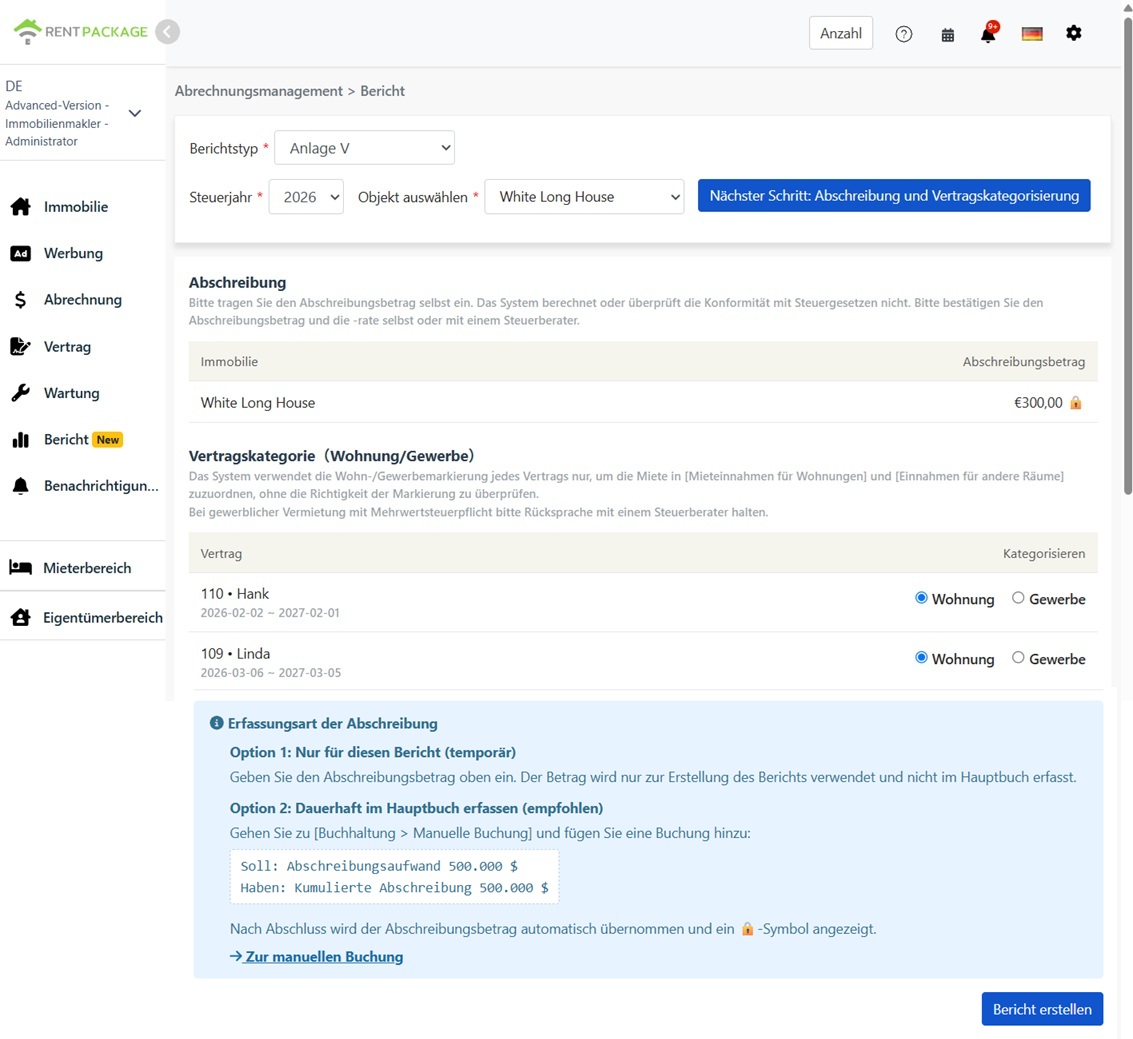
Kulum (Absetzung für Abnutzung, AfA)
Sisesta kulumi summa käsitsi. Süsteem ei arvuta automaatselt, ei rakenda kulumimäärasid ega kontrolli summade vastavust Saksamaa maksuseadustele. Saksamaa hoonete kulumil on erinevad vormid (nt sõltuvalt ehitusaastast erinevad lineaarsed kulumimäärad, spetsiaalsed kulumiskeemid). Kontrollige õiged summad ja määrad ise või konsulteerige oma maksu nõustajaga (Steuerberater).
Lepingu kategooria (elamu/äriline)
Aruanne jaotab renditulud sellel ekraanil määratud lepingu kategooriate järgi kahte veergu:
- Elamu:Selle lepingu üür liigitatakse „Mieteinnahmen für Wohnungen“ (elamupindade üüritulu) alla.
- Äriline:Selle lepingu üür liigitatakse „Einnahmen für andere Räume“ (muude ruumide, nagu kontorite ja poodide, tulu) alla.
Genereeri aruanne
Pärast kulumi summa ja lepingu kategooria kinnitamist klõpsake „Loo aruanne“.
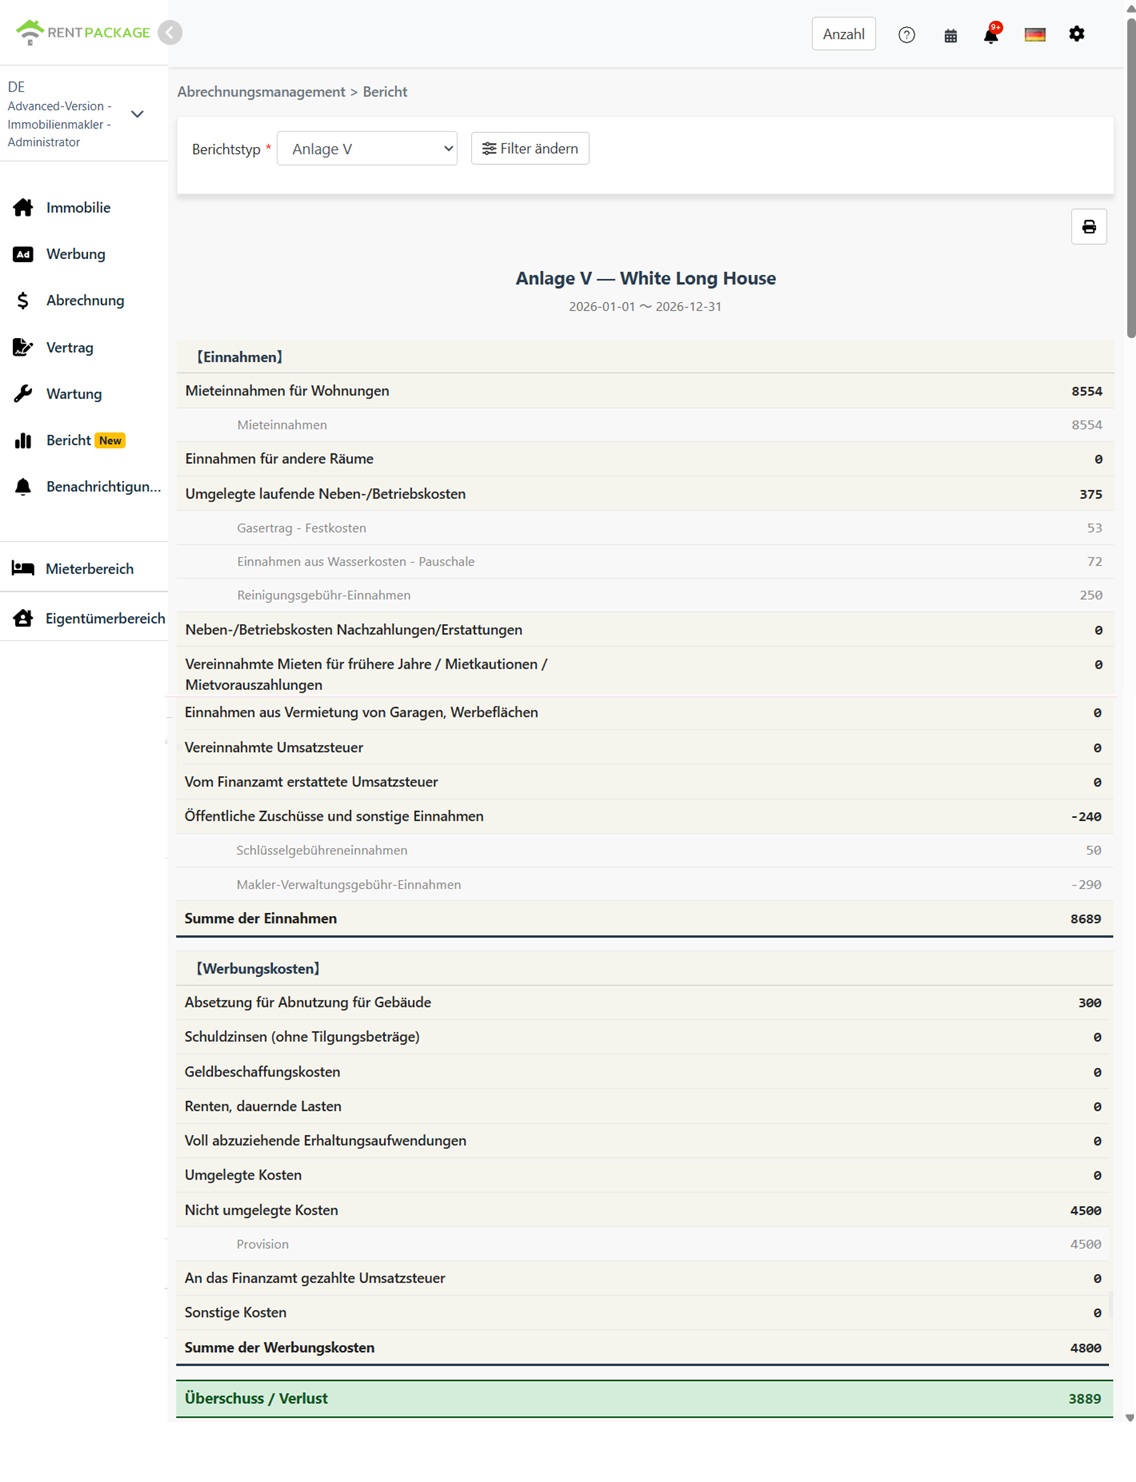
Süsteem loob Anlage V aruande, mis näitab järgmist:
- Tulu (Einnahmen):Elamu üür, äriüür, üürnikele edasiantavad tegevuskulud ja muud tulude väljad
- Kulud (Werbungskosten):Kulum, laenuintressid, remondikulud ja muud kulude väljad
- Ülejääk / Kahjum (Überschuss / Verlust):Kogutulu - Kogukulud
Igale väljale kuvame sisaldavad kontod ja summad, et saaksite hõlpsasti jälgida iga numbri allikat.
Kaks kulumi arvestamise meetodit
Variant 1: Ainult selle aruande jaoks (ajutine)
Sisestage kulumisumma otse aruande vaatesse. See summa kasutatakse ainult selle aruande genereerimiseks ja seda ei salvesta kontole.
Variant 2: Kanna pearaamatusse püsivalt (soovitatav)
Minge jaotisse 'Aruanne' → 'Käsitsi pearaamatu kanne', et luua kirje:
- Deebet: Kulumikulu
- Krediit: Kogunenud kulum
Pärast kande loomist sisestab süsteem automaatselt kulumisumma aruandluse ekraanile ja kuvab ikooni 🔒, mis tähistab, et summa pärineb raamatupidamisest. Lukustatud summa muutmiseks redigeerige kannet, mitte aruandluse ekraanil summat.
Elamu- ja äriüüride kategooriad
| Objekt | Elamu | Ärikasutus |
|---|---|---|
| Lepingu tüüp | Elamu üürimine (korterid, majad) | Kontorid, kauplused, muud mitteeluruumid |
| Aruande veerud | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| Käibemaks (Umsatzsteuer) | Tavaliselt vabastatud käibemaksust | Valiku korral võib kehtida käibemaks; konsulteerige maksunõustajaga |
Kuidas süsteem liigendab üüri: Liigendamisel lähtutakse lepingutest, mitte maksetest. Kõik elamu lepinguga seotud üürid märgitakse „Mieteinnahmen für Wohnungen”; ärilepingutega seotud üürid märgitakse „Einnahmen für andere Räume”.
Korduma kippuvad küsimused
Kas süsteem arvutab kulumit automaatselt?
Ei. Palun sisestage kulumi summa käsitsi, süsteem ei kontrolli vastavust Saksamaa maksuseadustele. Saksamaal on hoonete kulumil (AfA) erinevad meetodid, kulumimäärad sõltuvad ehitusaastast ja hoonetüübist, õige summa kontrollige ise või konsulteerige maksunõustajaga.
Miks on kulumi summa aruande ekraanil lukustatud (🔒)?
Lukustatud ikoon tähendab, et summa pärineb raamatupidamise kulumikandest. Muutmise korral minge „Aruanne” → „Käsitsi pearaamatu kanne” ja muuda kannet, aruanne värskendatakse automaatselt muudetud summaga.
Kuhu peab sisestama eelneva aasta üürinõude?
Range tõlgenduse kohaselt tuleks üürniku eelneva aasta üüriarvet sisestada väljale „Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen”. Süsteem ei tuvasta seda automaatselt — kõik üürid liigendatakse lepingupõhiselt kas elamu- või ärirendi jaotisesse. Tulu kogusumma on endiselt täpne; kui peate mitteautomaatselt näitama kindlas kohas, tehke käsitsi korrigeerimine ametlikesse vormidesse kandes.
Kas aruanne rakendab 10-päeva reeglit (Zehn-Tage-Regel)?
Jah. Korduvate arveldusperioodide puhul (nt igakuine üür) omistab aruanne makse aastale, mil arveldusperiood algab, kui nii perioodi lõppkuupäev kui ka maksekuupäev jäävad vahemikku 22. detsember kuni 10. jaanuar. Muud maksed omistatakse endiselt nende tegeliku maksekuupäeva järgi. Kas 10 päeva reegel teie puhul kehtib, kontrollige enne deklareerimist oma maksunõustajaga.
Kas ühes aruandes saab valida mitu objekti?
Ei. Iga aruanne katab ainult ühe objekti, vastavalt Saksamaal kehtivale reeglile, et iga üüritava kinnisvara kohta esitatakse eraldi Anlage V.
Miks on minu üüritulu ainult ühes lahtris?
Kontrollige seadet „Lepingu kategooria“. Kui kõik lepingud on klassifitseeritud eluruumiks, siis kõik üürid on loendatud „Mieteinnahmen für Wohnungen“, äripinnad ilmuvad nullina ja vastupidi.
Anlage V väljade vastavustabel
【Tulu (Einnahmen)】
| Lahtri nimi | Kirjeldus |
|---|---|
| Mieteinnahmen für Wohnungen | Eluruumi üüritulu (klassiifitseeritud eluruumina) |
| Einnahmen für andere Räume | Muude pinnade tulu (klassiifitseeritud äripinnana) |
| Umgelegte laufende Neben-/Betriebskosten | Üürnikule edasi kantavad tegevuskulud (nt kommunaalteenused, korteriühistu tasud) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | Ärikulude tasumata summa või tagasimakse |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | Kogutud eelmiste aastate üüritulu, deponeeritud tagatisraha, ettemaksena laekunud üür |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | Garaaži, reklaampindade jms tulu |
| Vereinnahmte Umsatzsteuer | Kogutud käibemaks |
| Vom Finanzamt erstattete Umsatzsteuer | Maksuametilt tagastatud käibemaks |
| Öffentliche Zuschüsse und sonstige Einnahmen | Avalikud toetused ja muud tulud |
【Kulud (Werbungskosten)】
| Lahtri nimi | Kirjeldus |
|---|---|
| Absetzung für Abnutzung für Gebäude | Hoone kulum (AfA) - teie sisestatud või kannetest kaasatud summa |
| Schuldzinsen (ohne Tilgungsbeträge) | Laenuintressid (v.a põhiosa tagasimaksed) |
| Geldbeschaffungskosten | Finantseerimiskulud (nt laenu teenustasud) |
| Renten, dauernde Lasten | Annuiteedid ja püsikulud |
| Voll abzuziehende Erhaltungsaufwendungen | Täielikult mahaarvatavad hoolduskulud |
| Umgelegte Kosten | Üürnikele edasi kantud kulud |
| Nicht umgelegte Kosten | Rentnikule kandmata kulud |
| An das Finanzamt gezahlte Umsatzsteuer | Käibemaks maksuametile |
| Sonstige Kosten | Muud kulud |
Kokkuvõte
Kui jätkate praegusel viisil, peate enne järgmist deklaratsiooni jälle terve aasta tulud ja kulud algusest peale korrastama ja neid Anlage V-ga väli välja haaval võrdlema. Kui peate arveldusperioode ja makseid aasta jooksul RentPackage'is, valite deklareerimisel ainult aasta ja kinnisvara, sisestate kulumi ja liigitate lepingud ning saate numbrid juba Anlage V väljade kaupa rühmitatuna.
Alustage ühe üüritud kinnisvara valimisest: koostage Anlage V aruanne ja vaadake iga välja koondnumbreid.
Proovi RentPackage'it tasutaSeotud artiklid
- RentPackage Käsitsi pearaamatu kanne: remont, kindlustus, kulum – kirjendage ka tulud ja kulud, mis jäävad väljapoole üürniku arveldusperioodi:Registreerige kulum kandena ja aruanne toob summa automaatselt üle.
- Kuidas koostada RentPackage'is pearaamat, mis koondab automaatselt üüri ja kinnisvara raamatupidamise:Vaadake iga konto üksikasju, et aruande numbreid kontrollida.
- RentPackage Kasumiaruanne: iga objekti ja omaniku üüritulud ja -kulud ning automaatselt arvutatud kasum:Vaadake kogu ettevõtte tulusid, kulusid ja tulemit.