
RentPackage brytyjskie zeznanie SA105: przychody i koszty najmu zsumowane według pól dla wynajmujących i firm zarządzających najmem
Spis treści
- Czym jest SA105?
- Dlaczego warto przygotować SA105 w RentPackage
- Krok 1: wybór roku podatkowego
- Krok 2: wybór właściciela lub firmy
- Krok 3: podział kosztów finansowych (pole 26 / pole 44)
- Krok 4: wygenerowanie raportu
- Różnica między polem 26 a polem 44
- Jak skonfigurować plan kont dla SA105?
- Najczęściej zadawane pytania
- Tabela pól formularza SA105
Czym jest SA105?
SA105 to brytyjski załącznik dotyczący dochodów z najmu wymagany przez brytyjski urząd skarbowy (HMRC), składany razem z zeznaniem Self Assessment Tax Return. Jeśli posiadasz nieruchomości na wynajem w Wielkiej Brytanii, musisz co roku wypełnić ten formularz, aby wykazać przychody z najmu i związane z nimi koszty.
Dlaczego warto przygotować SA105 w RentPackage
Wielu brytyjskich wynajmujących i firm zarządzających najmem przygotowuje zeznanie, wybierając z Excela lub wyciągów bankowych czynsze, koszty napraw i ubezpieczeń z całego roku, sumując je pole po polu według SA105, a potem dzieląc odsetki od kredytu między lokale mieszkalne i niemieszkalne. Rok podatkowy zaczyna się 6 kwietnia i nie pokrywa się z miesiącami w zwykłej księgowości, więc łatwo coś pominąć lub policzyć dwa razy.
RentPackage udostępnia funkcję raportu SA105, która automatycznie podsumowuje przychody i koszty najmu, dzięki czemu przygotowanie brytyjskiego rozliczenia podatkowego jest proste i szybkie.
- Bieżące księgowanie trafia prosto do pól SA105
Gdy każde konto księgowe ma przypisane właściwe pole SA105, kwoty z płatności w okresach rozliczeniowych i z ręcznych zapisów księgowych sumują się w tym polu automatycznie, więc przed złożeniem zeznania nie trzeba niczego porządkować od nowa. - Bez przeliczania roku podatkowego
Lista rozwijana pokazuje brytyjskie lata podatkowe od 6 kwietnia do 5 kwietnia następnego roku i domyślnie wybiera ostatni zakończony rok. - Podział kosztów finansowania jest sprawdzany
System oblicza łączne koszty finansowania każdej nieruchomości i domyślnie wpisuje całą kwotę do Pola 44. Jeśli kwoty w Polu 26 i Polu 44 nie sumują się do całości, system poprosi o poprawkę. - Osobny raport dla każdego właściciela lub firmy
Gdy zarządzasz nieruchomościami kilku właścicieli, wybierz właściciela lub firmę, aby utworzyć osobny raport, i wydrukuj go dla właściciela lub jego księgowego.
Krok 1: wybór roku podatkowego
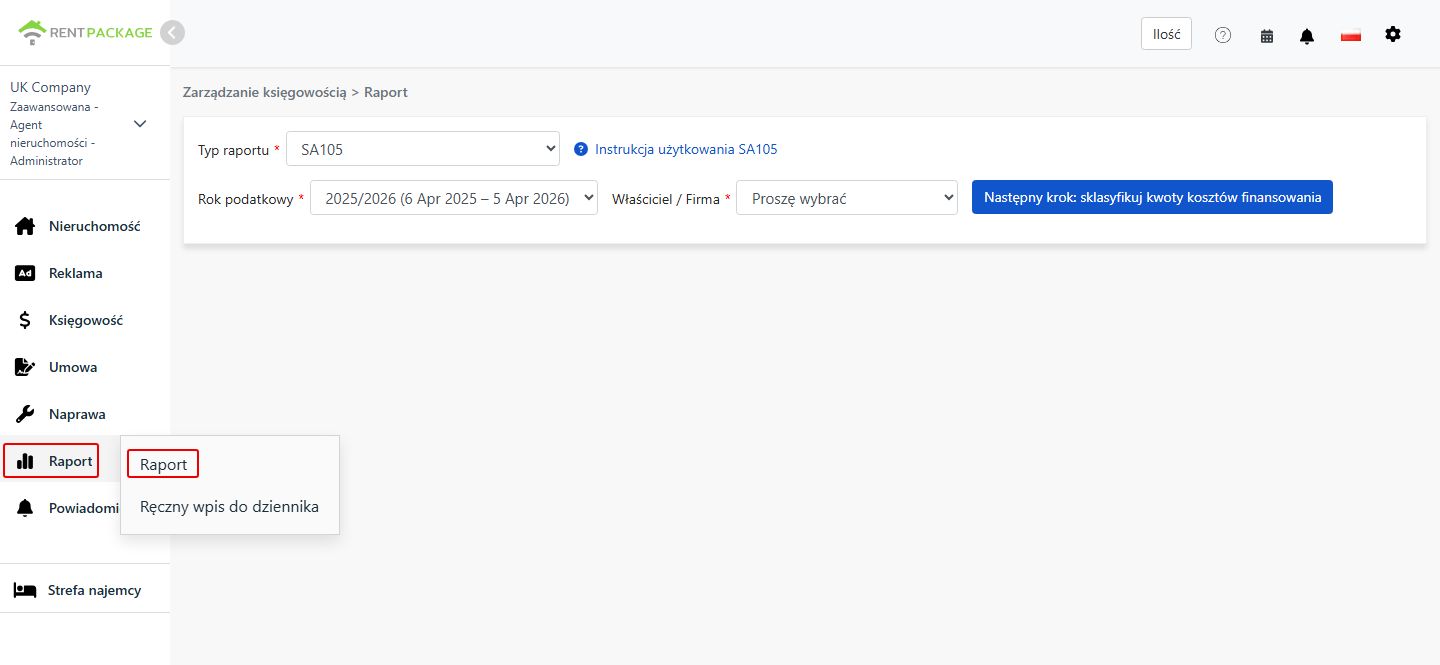
- Otwórz raport:Przejdź do listy funkcji → Raport → Raport podatkowy
- Wybierz rok podatkowy:Lista rozwijana pokazuje pełne zakresy lat podatkowych, na przykład '2025/2026 (6 kwi 2025 - 5 kwi 2026)'
Krok 2: wybór właściciela lub firmy
Na liście rozwijanej 'Właściciel/Firma' wybierz podmiot, dla którego chcesz wygenerować raport:
- Firma:Jeśli nieruchomości są w posiadaniu firmy, wybierz odpowiednią firmę
- Właściciel:Jeśli samodzielnie zarządzasz najmem lub jesteś podnajemcą, wybierz odpowiednie nazwisko właściciela
Po dokonaniu wyboru kliknij 'Następny krok: sklasyfikuj kwoty kosztów finansowania'.
Krok 3: podział kosztów finansowych (pole 26 / pole 44)
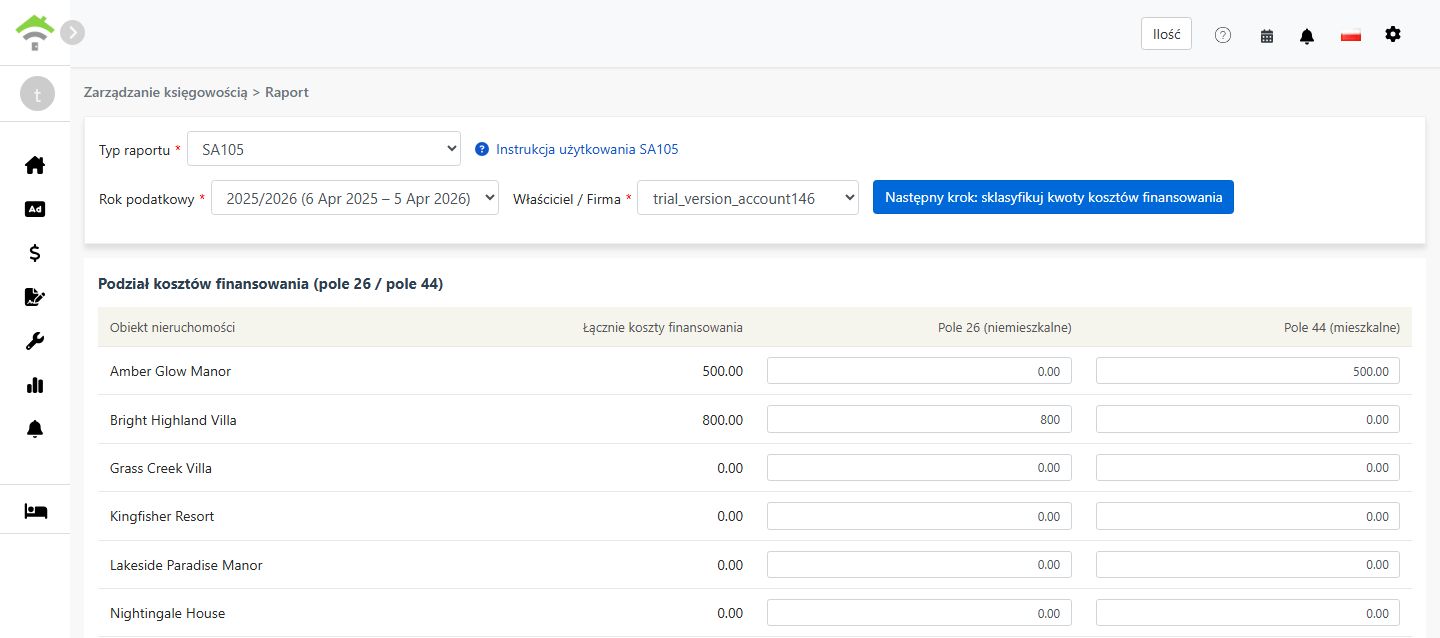
Po kliknięciu 'Następny krok: sklasyfikuj kwoty kosztów finansowania' system pobiera łączną kwotę ze wszystkich kont przypisanych do 'Koszty finansowe pola 26/44' i wyświetla ekran, na którym rozdzielasz kwotę między pole 26 a pole 44:
| Nieruchomość | Łączne koszty finansowe | Pole 26 (niemieszkalne) | Pole 44 (mieszkalne) |
|---|---|---|---|
| 123 High Street | 0.00 |
Zasady podziału:
- Pole 26 (niemieszkalne):W pełni odliczalne jako koszt od przychodów z najmu
- Pole 44 (mieszkalne):Nie podlega bezpośredniemu odliczeniu; zamiast tego przysługuje ulga podatkowa w wysokości 20%
- System domyślnie przypisuje całą kwotę do pola 44. Dla każdej nieruchomości pole 26 + pole 44 musi równać się łącznym kosztom finansowym
- W nieruchomościach o użytku mieszanym, mieszkalnym i komercyjnym, podziel kwoty proporcjonalnie do faktycznego wykorzystania
Krok 4: wygenerowanie raportu
- Po sprawdzeniu podziału kosztów finansowych kliknij 'Generuj raport'
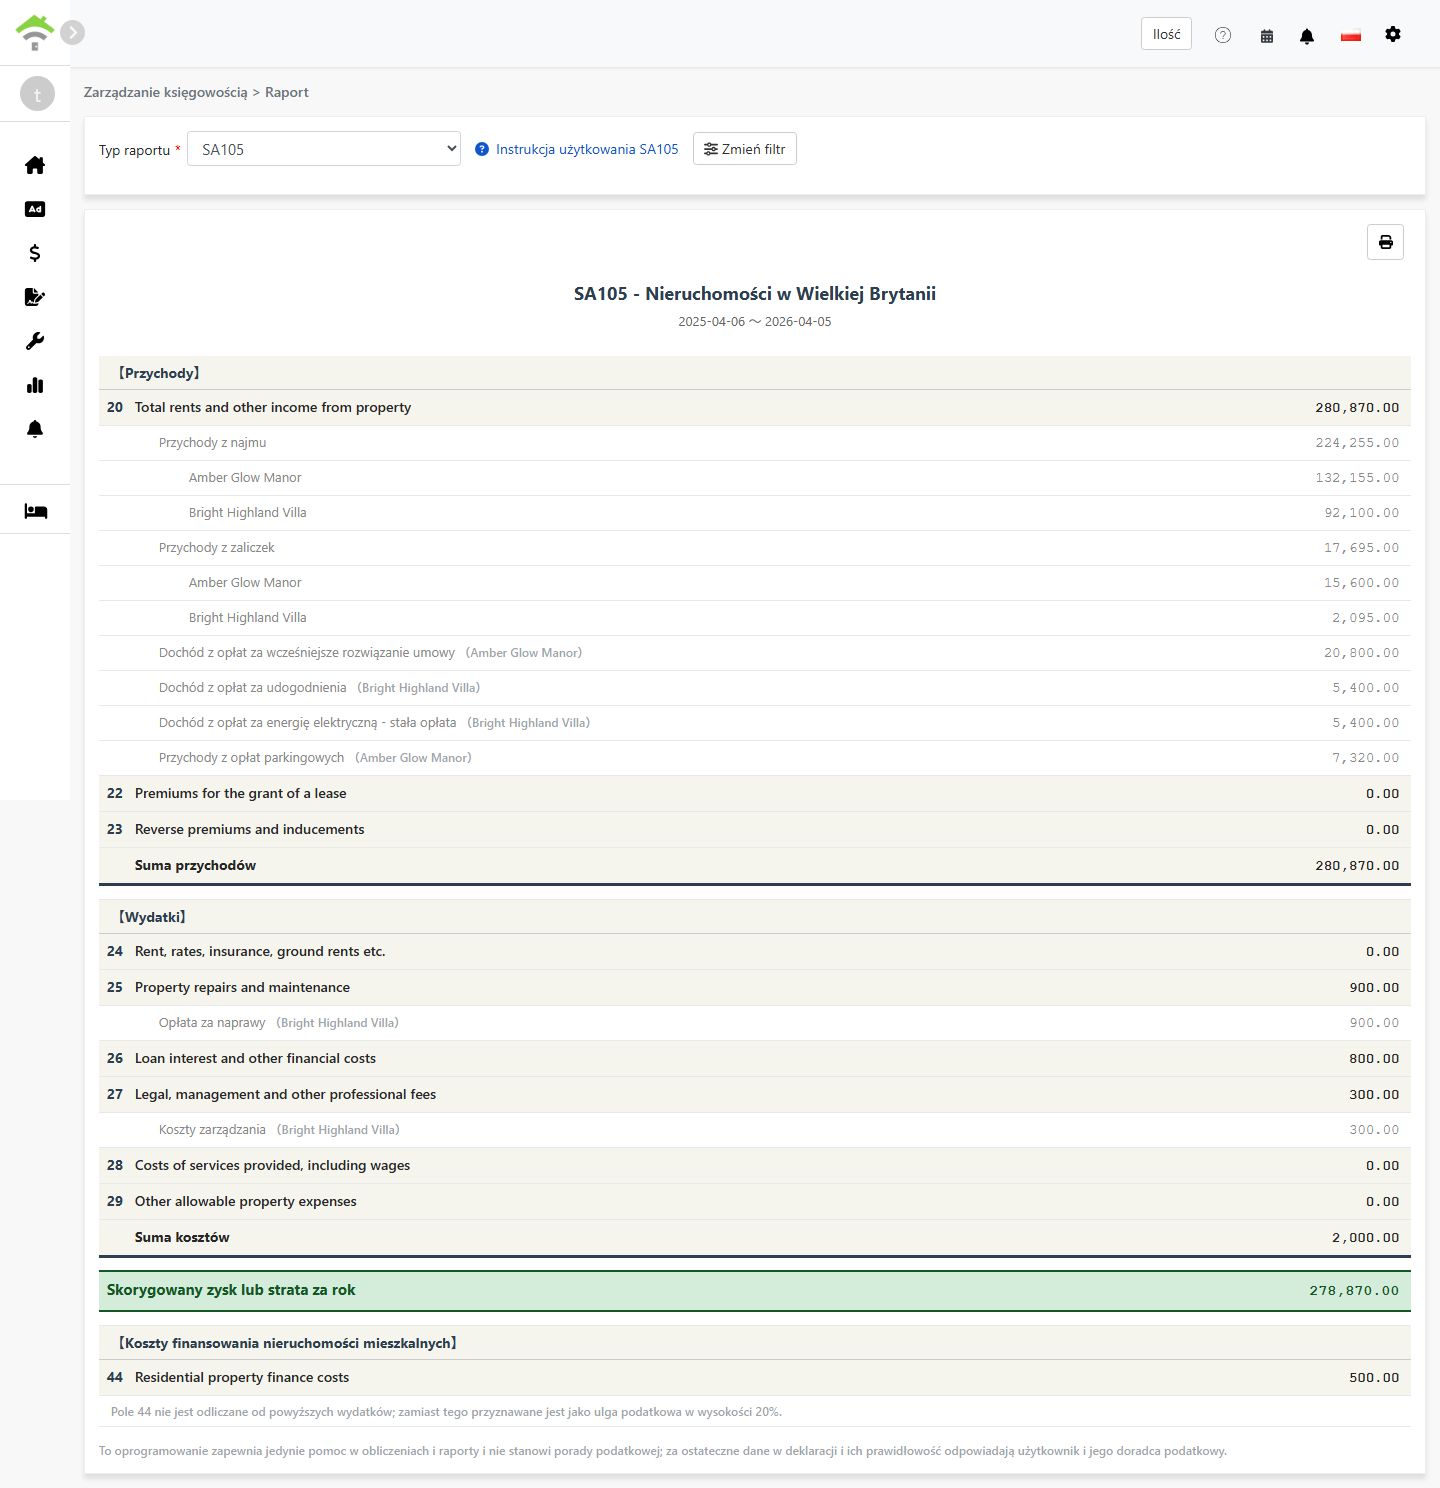
- System wygeneruje raport SA105 zawierający:
- Przychody:Pola 20-23 - Przychody z najmu, opłaty za ustanowienie najmu i podobne pozycje
- Koszty:Pola 24-29 - Koszty nieruchomości podlegające odliczeniu
- Skorygowany wynik roku:Łączne przychody - łączne koszty
- Koszty finansowe nieruchomości mieszkalnych:Pole 44 - Odsetki od kredytu mieszkaniowego, objęte ulgą podatkową 20%
- Raport możesz wydrukować lub wyeksportować do PDF i zachować w dokumentacji podatkowej
Różnica między polem 26 a polem 44
| Pozycja | Pole 26 (niemieszkalne) | Pole 44 (mieszkalne) |
|---|---|---|
| Rodzaj nieruchomości | Nieruchomości komercyjne, biura, lokale handlowe i podobne | Najem mieszkaniowy |
| Ujęcie podatkowe | W pełni odliczalne jako koszt | Nie podlega odliczeniu; przysługuje ulga podatkowa 20% |
| Miejsce w raporcie | Pole 26 - Loan interest and other financial costs | Pole 44 - Residential property finance costs |
Przykład:
Załóżmy, że masz nieruchomość o użytku mieszanym, w której odsetki od kredytu wynoszą łącznie £10 000, z czego 30% przypada na cele komercyjne, a 70% na mieszkalne:
- Pole 26 (niemieszkalne):£10,000 × 30% = £3,000(w pełni odliczalne)
- Pole 44 (mieszkalne):£10,000 × 70% = £7,000(ulga podatkowa 20% = £1 400)
Jak skonfigurować plan kont dla SA105?
Aby przypisać konto do kosztów finansowych:
- Przejdź do [Zarządzanie księgowością → Ustawienia planu kont]
- Znajdź konto, które chcesz przypisać (np. odsetki od kredytu)
- Ustaw pole SA105 konta na 'box 26/44 Koszty finansowania'; jego kwota zostanie wówczas automatycznie wliczona do sumy kosztów finansowania
Koszty finansowe można zaksięgować na dwa sposoby:
- Dodaj płatność do okresu rozliczeniowego:dodaj płatność w okresie rozliczeniowym nieruchomości i wybierz konto już ustawione na 'box 26/44 Koszty finansowania'
- Dodaj zapis ręczny:dodaj pozycję w [Zapisy ręczne] i również wybierz konto ustawione na 'box 26/44 Koszty finansowania'
Kwoty dodane w dowolny z tych sposobów są automatycznie wliczane do łącznych kosztów finansowych.
Najczęściej zadawane pytania
Czy brytyjskie przepisy pozwalają odliczyć amortyzację?
Nie. W odróżnieniu od amerykańskiego Schedule E brytyjski podatek od dochodów z najmu nie przewiduje pola amortyzacji. W Wielkiej Brytanii amortyzacja nieruchomości ma zwykle znaczenie dopiero przy obliczaniu podatku od zysków kapitałowych w momencie sprzedaży.
Dlaczego moje łączne koszty finansowe pokazują 0?
Upewnij się, że w planie kont pole SA105 jest poprawnie ustawione na 'Koszty finansowe pola 26/44'. Bez tego ustawienia system nie wliczy kwot z tego konta do łącznych kosztów finansowych.
Czy pole 26 + pole 44 może przekroczyć łączne koszty finansowe?
Nie. System sprawdza, czy dla każdej nieruchomości pole 26 + pole 44 równa się łącznym kosztom finansowym tej nieruchomości.
Czy mogę wpisać łączne koszty finansowe ręcznie na ekranie raportu?
Nie. W odróżnieniu od amortyzacji w Schedule E łączne koszty finansowania w SA105 mogą pochodzić wyłącznie z płatności w okresach rozliczeniowych lub z ręcznych zapisów księgowych. Dzięki temu kwoty są poprawne i zgodne z Twoją rzeczywistą księgowością.
Dlaczego brytyjski rok podatkowy trwa od 6 kwietnia do 5 kwietnia?
To oficjalny brytyjski rok podatkowy określony przez HMRC. W odróżnieniu od zwykłego roku kalendarzowego od stycznia do grudnia brytyjski rok podatkowy zaczyna się 6 kwietnia każdego roku i kończy 5 kwietnia roku następnego.
Tabela pól formularza SA105
【Przychody】
| Pole | Nazwa pola | Opis |
|---|---|---|
| 20 | Total rents and other income from property | Łączne przychody z najmu i pozostałe przychody z nieruchomości |
| 22 | Premiums for the grant of a lease | Opłaty otrzymane za ustanowienie najmu |
| 23 | Reverse premiums and inducements | Otrzymane opłaty odwrotne i zachęty dla najemcy |
【Koszty】
| Pole | Nazwa pola | Opis |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Czynsz gruntowy, podatki lokalne i składki ubezpieczeniowe |
| 25 | Property repairs and maintenance | Koszty napraw i konserwacji |
| 26 | Loan interest and other financial costs | Koszty finansowe nieruchomości niemieszkalnych, w pełni odliczalne |
| 27 | Legal, management and other professional fees | Koszty prawne, koszty zarządzania nieruchomością i honoraria księgowego |
| 28 | Costs of services provided, including wages | Koszty świadczonych usług, w tym wynagrodzenia pracowników |
| 29 | Other allowable property expenses | Pozostałe koszty podlegające odliczeniu, niewymienione powyżej |
【Koszty finansowe nieruchomości mieszkalnych】
| Pole | Nazwa pola | Opis |
|---|---|---|
| 44 | Residential property finance costs | Koszty finansowe nieruchomości mieszkalnych, objęte ulgą podatkową 20% |
Podsumowanie
Jeśli zostaniesz przy obecnym sposobie, w przyszłym roku znów będziesz ręcznie wybierać przychody i koszty z całego roku, sumować je pole po polu według SA105 i osobno liczyć koszty finansowania. Gdy konta księgowe zostaną przypisane w RentPackage, wystarczy co miesiąc księgować jak zwykle; przy składaniu zeznania wybierasz rok podatkowy i właściciela, a raport jest gotowy.
Zacznij od jednego często używanego konta księgowego, na przykład napraw, ustaw jego pole SA105 i wygeneruj raport raz, aby zobaczyć wynik.
Wypróbuj RentPackage za darmoPowiązane artykuły
- RentPackage Okres rozliczeniowy najemcy: oznaczanie wpłat jako otrzymanych, płatność częściowa, odczyty liczników i kaucje – codzienna obsługa czynszu na jednej stronie:Czynsz i opłaty zapisane w okresach rozliczeniowych są źródłem przychodów i kosztów w raporcie SA105.
- RentPackage Ręczny zapis księgowy: naprawy, ubezpieczenia, amortyzacja – zaksięguj też przychody i koszty spoza okresów rozliczeniowych najemcy:Odsetki od kredytu, ubezpieczenia i inne pozycje spoza okresów rozliczeniowych zapisz ręcznym zapisem księgowym.
- RentPackage Rachunek zysków i strat: przychody z czynszu i koszty dla każdej nieruchomości i właściciela, z automatycznie wyliczonym zyskiem:Sprawdź przychody, koszty i zysk netto każdego właściciela i każdej nieruchomości za dowolny okres.