
RentPackage SA105 au Royaume-Uni : revenus et charges locatifs regroupés par case pour les propriétaires et la gestion déléguée
Sommaire
- Qu'est-ce que le SA105 ?
- Pourquoi préparer la SA105 avec RentPackage
- Étape 1 : sélectionner l'année fiscale
- Étape 2 : sélectionner le propriétaire ou la société
- Étape 3 : répartir les frais financiers (case 26 / case 44)
- Étape 4 : générer le rapport
- Différence entre la case 26 et la case 44
- Comment configurer le plan comptable pour le SA105 ?
- Questions fréquentes
- Table de correspondance des cases du SA105
Qu'est-ce que le SA105 ?
Le SA105 est l'annexe britannique relative aux revenus fonciers exigée par l'administration fiscale (HMRC). Elle est déposée avec votre déclaration d'auto-évaluation (Self Assessment Tax Return). Si vous possédez des biens locatifs au Royaume-Uni, vous devez remplir ce formulaire chaque année pour déclarer vos revenus locatifs et les dépenses associées.
Pourquoi préparer la SA105 avec RentPackage
Avant de déclarer, beaucoup de propriétaires et d'agences en gestion déléguée au Royaume-Uni extraient une année entière de loyers, de réparations et d'assurances de leurs tableaux Excel ou relevés bancaires, les additionnent case par case selon la SA105, puis répartissent encore les intérêts d'emprunt entre usage résidentiel et non résidentiel. L'année fiscale commence le 6 avril et ne correspond pas aux mois de la comptabilité habituelle : on oublie facilement un montant ou on le compte deux fois.
RentPackage propose une fonction de rapport SA105 qui totalise automatiquement vos revenus et vos dépenses de location, ce qui rend la préparation fiscale britannique simple et efficace.
- La comptabilité courante alimente les cases SA105
Une fois la case SA105 définie pour chaque compte comptable, les montants des périodes de facturation et des écritures manuelles s'additionnent automatiquement dans la case correspondante : plus rien à retrier avant la déclaration. - Aucune conversion de dates pour l'année fiscale
La liste affiche directement les années fiscales britanniques du 6 avril au 5 avril de l'année suivante et présélectionne la dernière année terminée. - La répartition des coûts de financement est vérifiée
Le système calcule le total des coûts de financement de chaque logement et l'affecte entièrement à la case 44 par défaut. Si les montants des cases 26 et 44 ne correspondent pas au total, le système vous demande de les corriger. - Un rapport par propriétaire ou par entreprise
Lorsque vous gérez les biens de plusieurs propriétaires, sélectionnez un propriétaire ou une entreprise pour obtenir un rapport distinct, à imprimer pour le propriétaire ou son comptable.
Étape 1 : sélectionner l'année fiscale
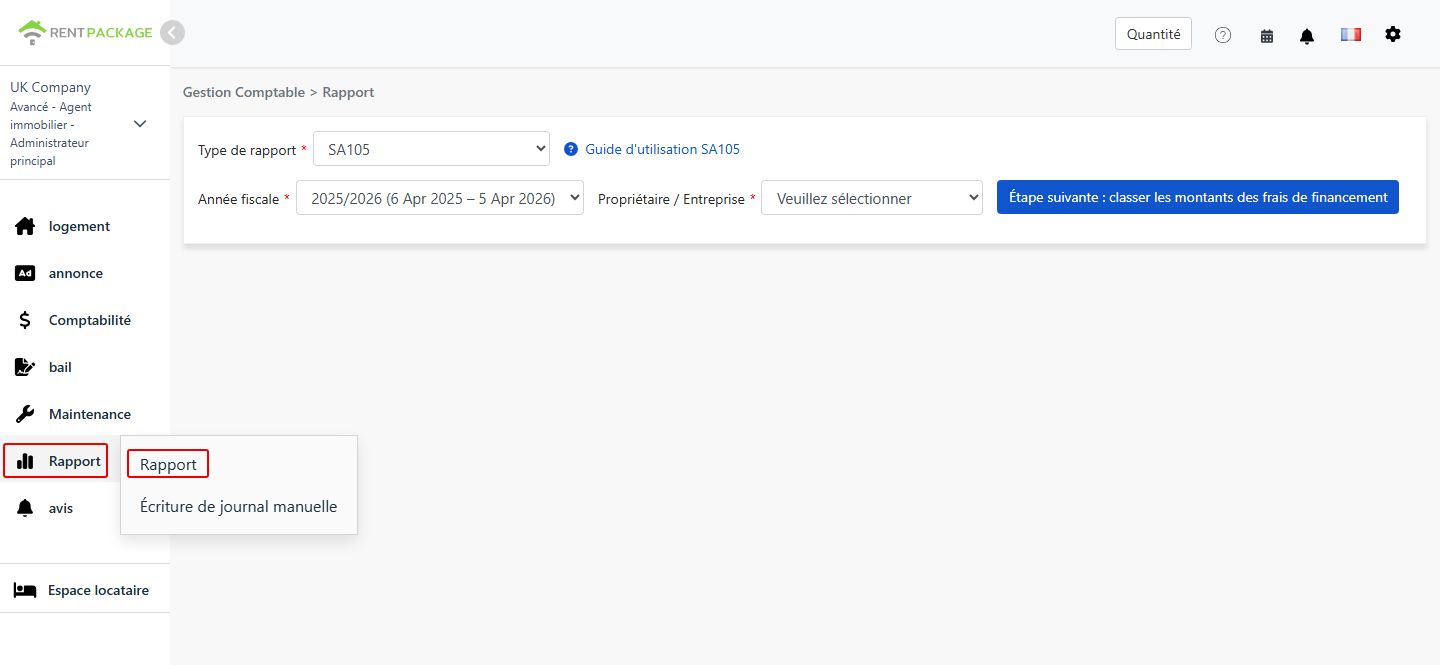
- Ouvrir le rapport:Allez dans la liste des fonctions → Rapport → Rapport fiscal
- Sélectionner l'année fiscale:La liste déroulante affiche les périodes complètes des années fiscales, par exemple '2025/2026 (6 avr. 2025 - 5 avr. 2026)'
Étape 2 : sélectionner le propriétaire ou la société
Dans la liste déroulante 'Propriétaire/Société', sélectionnez l'entité pour laquelle générer le rapport :
- Société:Si vous détenez les biens au nom d'une société, sélectionnez la société correspondante
- Propriétaire:Si vous êtes un bailleur en gestion directe ou un sous-bailleur, sélectionnez le nom du propriétaire correspondant
Après la sélection, cliquez sur 'Étape suivante : classer les montants des frais de financement'.
Étape 3 : répartir les frais financiers (case 26 / case 44)
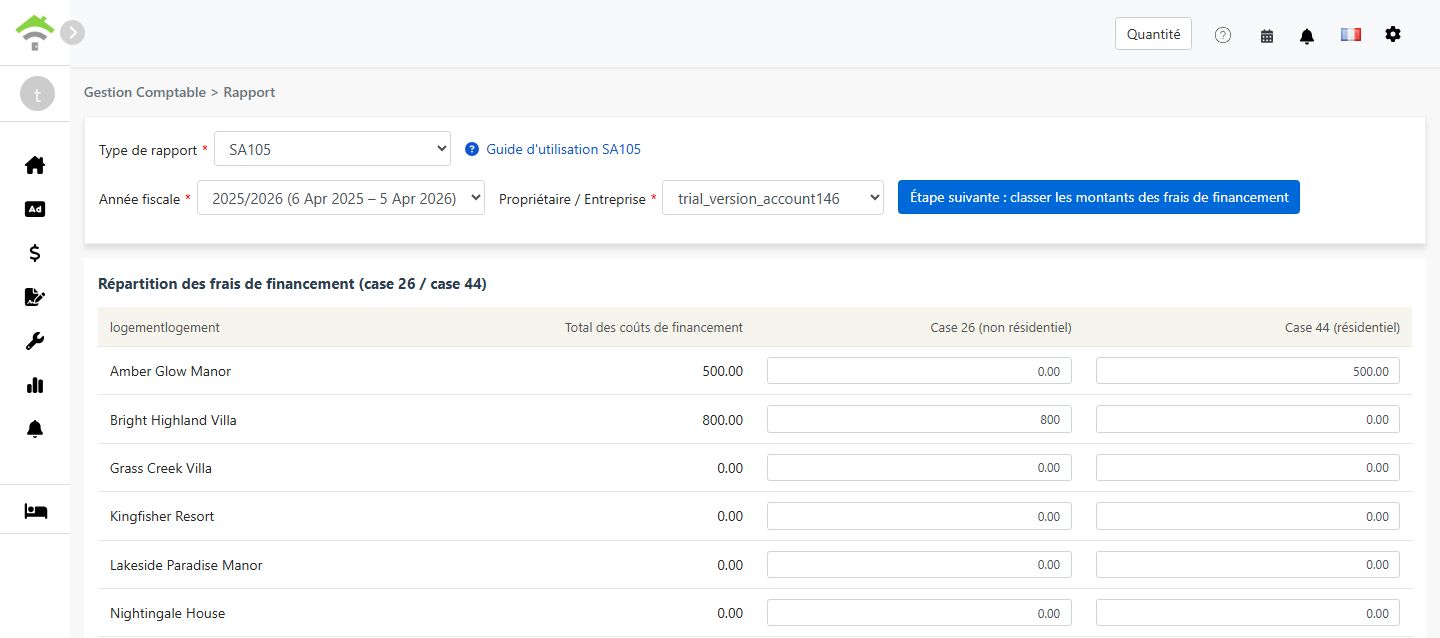
Lorsque vous cliquez sur 'Étape suivante : classer les montants des frais de financement', le système récupère le montant total de tous les comptes associés aux 'Frais financiers cases 26/44' et affiche un écran permettant de répartir le montant entre la case 26 et la case 44 :
| Bien | Total des frais financiers | Case 26 (non résidentiel) | Case 44 (résidentiel) |
|---|---|---|---|
| 123 High Street | 0.00 |
Règles de répartition :
- Case 26 (non résidentiel):Intégralement déductible en charge des revenus locatifs
- Case 44 (résidentiel):Non déductible directement ; ouvre droit à un crédit d'impôt de 20 %
- Le système affecte par défaut la totalité du montant à la case 44. Pour chaque bien, case 26 + case 44 doit être égal au total des frais financiers
- Pour les biens à usage mixte, résidentiel et commercial, répartissez les montants au prorata de l'utilisation réelle
Étape 4 : générer le rapport
- Après avoir vérifié la répartition des frais financiers, cliquez sur 'Générer le rapport'
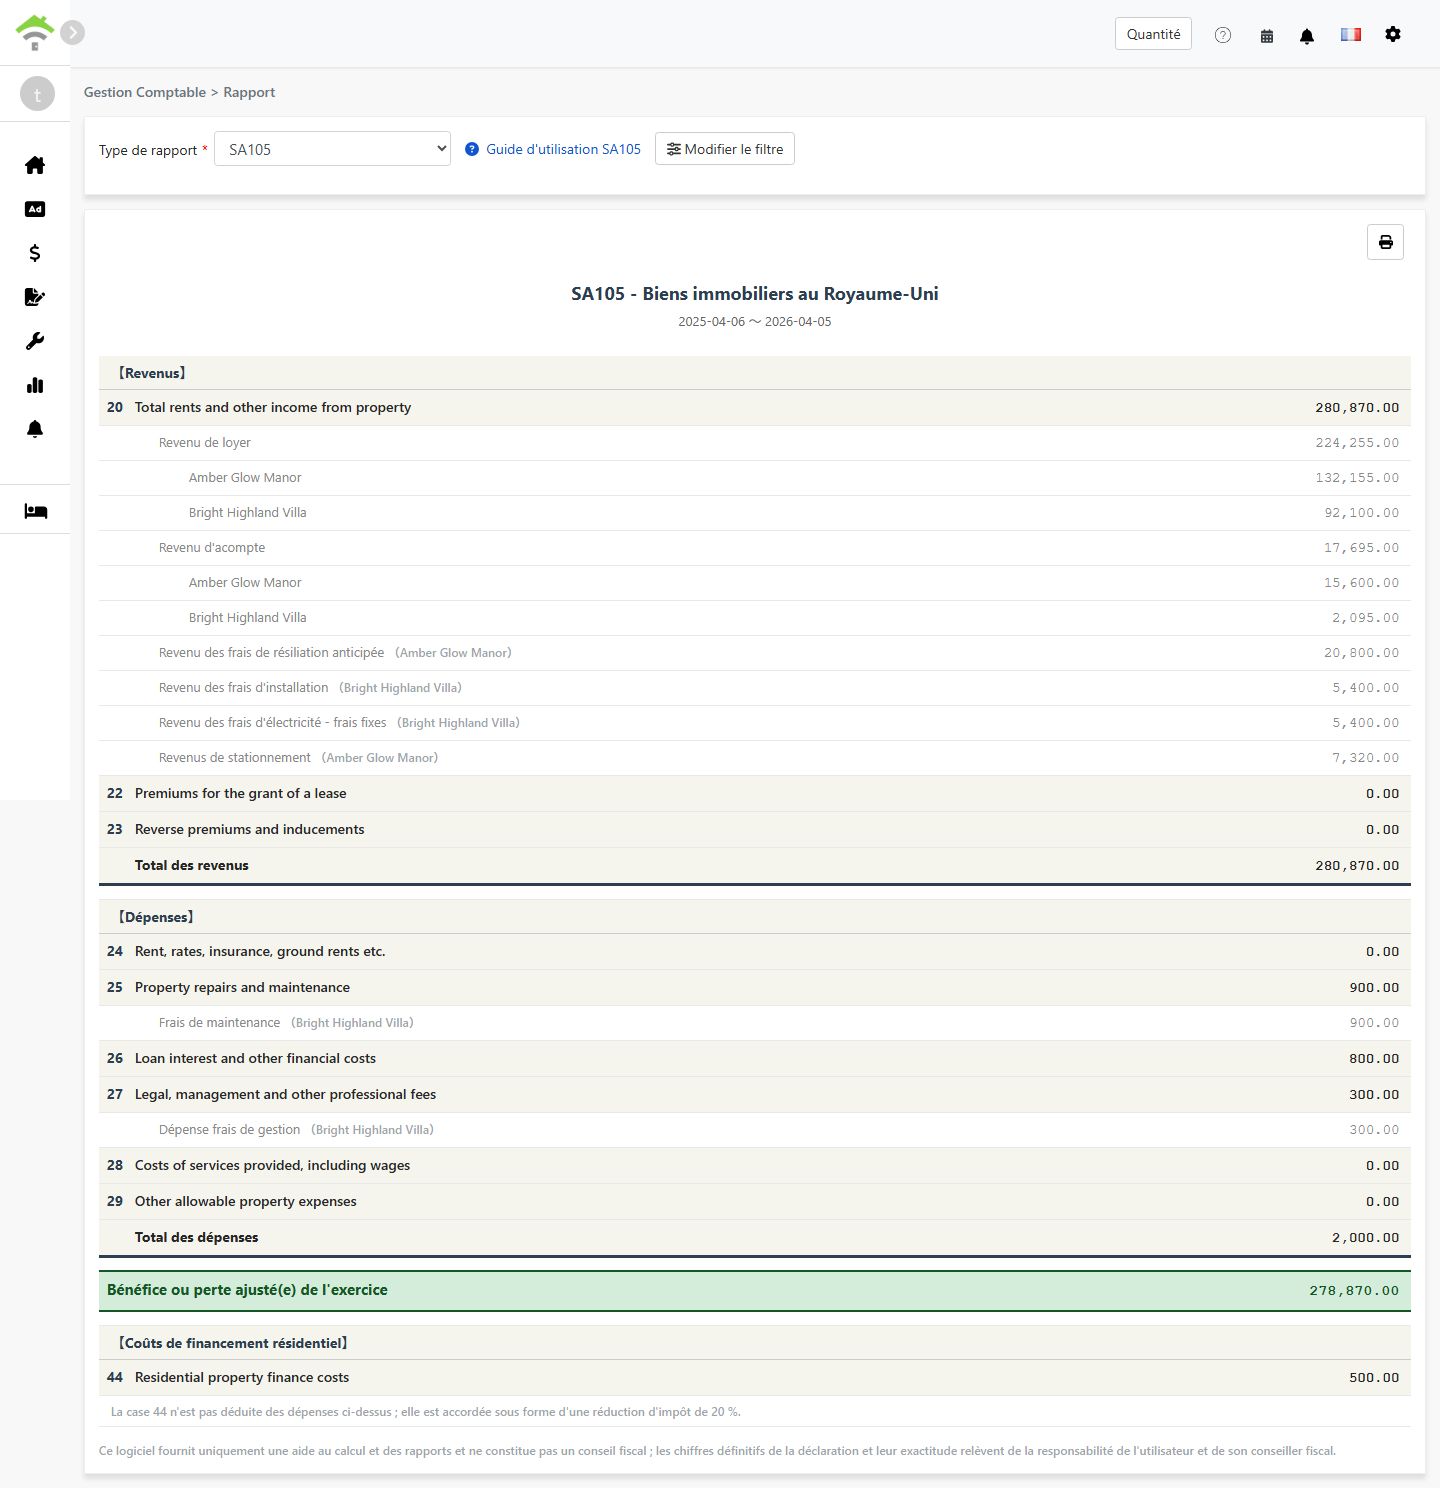
- Le système générera un rapport SA105 présentant :
- Revenus:Cases 20-23 - Revenus locatifs, pas-de-porte et postes similaires
- Dépenses:Cases 24-29 - Dépenses foncières déductibles
- Résultat ajusté de l'année:Total des revenus - total des dépenses
- Frais financiers résidentiels:Case 44 - Intérêts de prêt immobilier résidentiel, ouvrant droit à un crédit d'impôt de 20 %
- Vous pouvez imprimer le rapport ou l'exporter en PDF pour vos dossiers de préparation fiscale
Différence entre la case 26 et la case 44
| Élément | Case 26 (non résidentiel) | Case 44 (résidentiel) |
|---|---|---|
| Type de bien | Locaux commerciaux, bureaux, boutiques et locaux similaires | Locations résidentielles |
| Traitement fiscal | Intégralement déductible en charge | Non déductible ; ouvre droit à un crédit d'impôt de 20 % |
| Emplacement dans le rapport | Case 26 - Loan interest and other financial costs | Case 44 - Residential property finance costs |
Exemple :
Supposons que vous ayez un bien à usage mixte avec des intérêts d'emprunt totalisant 10 000 £, dont 30 % pour un usage commercial et 70 % pour un usage résidentiel :
- Case 26 (non résidentiel):£10,000 × 30% = £3,000(intégralement déductible)
- Case 44 (résidentiel):£10,000 × 70% = £7,000(crédit d'impôt de 20 % = 1 400 £)
Comment configurer le plan comptable pour le SA105 ?
Pour associer un compte aux frais financiers :
- Allez dans [Gestion comptable → Paramètres des comptes]
- Trouvez le compte à classer (par ex. intérêts d'emprunt)
- Définissez la case SA105 du compte sur « case 26/44 Coûts de financement » ; son montant sera alors automatiquement inclus dans le total des coûts de financement
Pour enregistrer des frais financiers, deux méthodes sont possibles :
- Ajouter un paiement à une période de facturation:ajoutez un paiement dans la période de facturation du bien et sélectionnez un compte déjà réglé sur « case 26/44 Coûts de financement »
- Ajouter une écriture manuelle:ajoutez une écriture dans [Écriture de journal manuelle] et sélectionnez de même un compte réglé sur « case 26/44 Coûts de financement »
Les montants ajoutés par l'une ou l'autre méthode sont automatiquement inclus dans le total des frais financiers.
Questions fréquentes
La fiscalité britannique permet-elle de déduire l'amortissement ?
Non. Contrairement au Schedule E américain, l'impôt britannique sur les revenus fonciers ne comporte pas de champ d'amortissement. Au Royaume-Uni, l'amortissement d'un bien n'intervient généralement que pour le calcul de l'impôt sur les plus-values lors de la vente.
Pourquoi le total de mes frais financiers affiche-t-il 0 ?
Veuillez vérifier que votre plan comptable est correctement configuré avec la case SA105 réglée sur 'Frais financiers cases 26/44'. Sans cette configuration, le système n'inclut pas les montants de ce compte dans le total des frais financiers.
La somme case 26 + case 44 peut-elle dépasser le total des frais financiers ?
Non. Le système vérifie que, pour chaque bien, case 26 + case 44 est égal au total des frais financiers de ce bien.
Puis-je saisir manuellement le total des frais financiers sur la page du rapport ?
Non. Contrairement à l'amortissement de la Schedule E, le total des coûts de financement de la SA105 provient uniquement des paiements des périodes de facturation ou des écritures manuelles. Cela garantit l'exactitude des montants et évite tout écart avec votre comptabilité réelle.
Pourquoi l'année fiscale britannique va-t-elle du 6 avril au 5 avril ?
Il s'agit de l'année fiscale officielle définie par la HMRC. Contrairement à l'année civile classique de janvier à décembre, l'année fiscale britannique commence le 6 avril de chaque année et se termine le 5 avril de l'année suivante.
Table de correspondance des cases du SA105
【Revenus】
| Case | Nom du champ | Description |
|---|---|---|
| 20 | Total rents and other income from property | Total des revenus locatifs et autres revenus fonciers |
| 22 | Premiums for the grant of a lease | Pas-de-porte perçus lors de l'octroi d'un bail |
| 23 | Reverse premiums and inducements | Pas-de-porte inversés et incitations perçus |
【Dépenses】
| Case | Nom du champ | Description |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Redevance foncière, taxes locales et primes d'assurance |
| 25 | Property repairs and maintenance | Frais de réparation et d'entretien |
| 26 | Loan interest and other financial costs | Frais financiers des biens non résidentiels, intégralement déductibles |
| 27 | Legal, management and other professional fees | Frais juridiques, honoraires de gestion locative et honoraires comptables |
| 28 | Costs of services provided, including wages | Coût des services fournis, y compris les salaires |
| 29 | Other allowable property expenses | Autres dépenses déductibles non énumérées ci-dessus |
【Frais financiers résidentiels】
| Case | Nom du champ | Description |
|---|---|---|
| 44 | Residential property finance costs | Frais financiers des biens résidentiels, ouvrant droit à un crédit d'impôt de 20 % |
En résumé
En continuant ainsi, l'an prochain vous devrez encore extraire à la main une année de revenus et de charges, les additionner case par case selon la SA105 et calculer à part les coûts de financement. Une fois vos comptes comptables associés dans RentPackage, il suffit de tenir votre comptabilité chaque mois ; au moment de déclarer, choisissez l'année fiscale et le propriétaire, et le rapport est prêt.
Commencez par un compte comptable que vous utilisez souvent, par exemple les réparations, définissez sa case SA105, puis générez le rapport une fois pour voir le résultat.
Essayer RentPackage gratuitementArticles liés
- RentPackage Périodes de facturation du locataire : lettrage des encaissements, paiement partiel, relevés de compteur et dépôt de garantie – toute la collecte des loyers sur une seule page:Les loyers et frais enregistrés dans les périodes de facturation sont la source des revenus et charges de la SA105.
- RentPackage Écriture de journal manuelle : réparations, assurances, amortissements – enregistrez aussi les recettes et dépenses hors période de facturation du locataire:Enregistrez les intérêts d'emprunt, assurances et autres montants hors périodes de facturation par écriture manuelle.
- RentPackage Compte de résultat : revenus et dépenses locatifs par bien et par propriétaire, calcul automatique du bénéfice:Consultez les revenus, charges et bénéfice net par propriétaire et par logement sur la période de votre choix.