
 உதவி
Anlage V வழிகாட்டி: ஜெர்மனி வீட்டு உரிமையாளர்களுக்கு வாடகை வருமானமும் செலவுகளும் தானாகத் தொகுக்கப்படும் | RentPackage
பொருளடக்கம்
- Anlage V அறிக்கையை ஏன் பயன்படுத்த வேண்டும்
- Anlage V என்றால் என்ன?
- வரி ஆண்டையும் சொத்தையும் தேர்ந்தெடுத்தல்
- தேய்மானத் தொகையை உள்ளிட்டு ஒப்பந்தங்களை வகைப்படுத்துதல்
- அறிக்கையை உருவாக்குதல்
- தேய்மானத்தைப் பதிவு செய்யும் இரண்டு வழிகள்
- குடியிருப்பு மற்றும் வணிக வாடகை வகைப்பாடு
- அடிக்கடி கேட்கப்படும் கேள்விகள்
- Anlage V புலங்கள் அட்டவணை
Anlage V அறிக்கையை ஏன் பயன்படுத்த வேண்டும்
ஒவ்வொரு வரித் தாக்கலுக்கும் முன், வீட்டு உரிமையாளர்கள் ஒரு முழு ஆண்டின் கணக்குப் பதிவுகளையும் வங்கி அறிக்கைகளையும் பார்த்து, வாடகைக்கு விட்ட ஒவ்வொரு சொத்தின் வாடகையையும் செலவுகளையும் ஒவ்வொன்றாகப் பிரித்தெடுத்து, குடியிருப்பு, வணிகம் எனப் பிரித்து, பின்னர் Anlage V புலங்களுடன் பொருத்த வேண்டும். ஒரு தொகை விடுபடுவது அல்லது தவறான புலத்தில் போவது மிக எளிது.
- உண்மையான கட்டணத் தேதியின்படி தானியங்கித் தொகுப்பு
கணினி ஆண்டின் வாடகை வருமானத்தையும் செலவுகளையும் உண்மையான பெறுதல், செலுத்துதல் தேதிகளின்படி (Zufluss-/Abflussprinzip) தொகுக்கிறது; எனவே கணக்கேட்டிலிருந்து ஒவ்வொன்றாகத் தேட வேண்டியதில்லை. - ஒப்பந்தத்தின்படி குடியிருப்பு, வணிகம் தனித்தனி
ஒவ்வொரு ஒப்பந்தமும் குடியிருப்பு அல்லது வணிகம் எனக் குறிக்கப்பட்டதும், அதன் வாடகை தானாக ‘Mieteinnahmen für Wohnungen’ அல்லது ‘Einnahmen für andere Räume’ இல் சேரும். - ஒவ்வொரு புலமும் எண்கள் எங்கிருந்து வந்தன என்று காட்டும்
அறிக்கை Anlage V புலங்களின் வரிசையில் அமைந்துள்ளது; ஒவ்வொரு புலமும் அதில் சேர்க்கப்பட்ட கணக்குகளையும் தொகைகளையும் பட்டியலிடுகிறது. அதிகாரப்பூர்வப் படிவத்தில் நிரப்பும்போது அல்லது வரி ஆலோசகருடன் சரிபார்க்கும்போது, ஒவ்வொரு எண்ணின் மூலத்தையும் கண்டறியலாம். - தேய்மானம் கணக்கேட்டுடன் பொருந்தும்
தேய்மானத்தைக் கைமுறை குறிப்பேட்டுப் பதிவாகப் பதிவு செய்த பிறகு, அறிக்கை தொகையைத் தானாகக் கொண்டுவந்து பூட்டுகிறது; எனவே கணக்கேடும் அறிக்கையும் ஒரே எண்ணைப் பயன்படுத்துகின்றன.
Anlage V என்றால் என்ன?
Anlage V (Einkünfte aus Vermietung und Verpachtung, வாடகை மற்றும் குத்தகை வருமானம்) என்பது ஜெர்மனியில் வருமான வரி அறிக்கையுடன் (Einkommensteuererklärung) சேர்த்து வரி அலுவலகத்திடம் (Finanzamt) சமர்ப்பிக்க வேண்டிய சொத்து வருமான இணைப்புப் படிவமாகும். ஜெர்மனியில் உங்களுக்கு வாடகை வருமானம் இருந்தால், ஒவ்வொரு ஆண்டும் ஒவ்வொரு சொத்துக்கும் தனியாக ஒரு Anlage V நிரப்பி, அந்தச் சொத்தின் வாடகை வருமானத்தையும் தொடர்புடைய செலவுகளையும் அறிவிக்க வேண்டும்.
வரி ஆண்டையும் சொத்தையும் தேர்ந்தெடுத்தல்
கீழ்கண்ட வழிமுறைகளைப் பின்பற்றி தகவலறிக்கையைத் திறக்கவும்:
- அறிக்கையைத் திறக்கவும்:இடது பக்க மெனுவில் "அறிக்கை" → "வரி அறிக்கை" என்பதைக் கிளிக் செய்யவும்
- வரி ஆண்டு:நீங்கள் தாக்கல் செய்ய வேண்டிய நாட்காட்டி ஆண்டைத் தேர்ந்தெடுக்கவும், எடுத்துக்காட்டாக ‘2026’
- சொத்தைத் தேர்ந்தெடுக்கவும்:இந்த அறிக்கைக்குரிய சொத்தைத் தேர்ந்தெடுக்கவும்
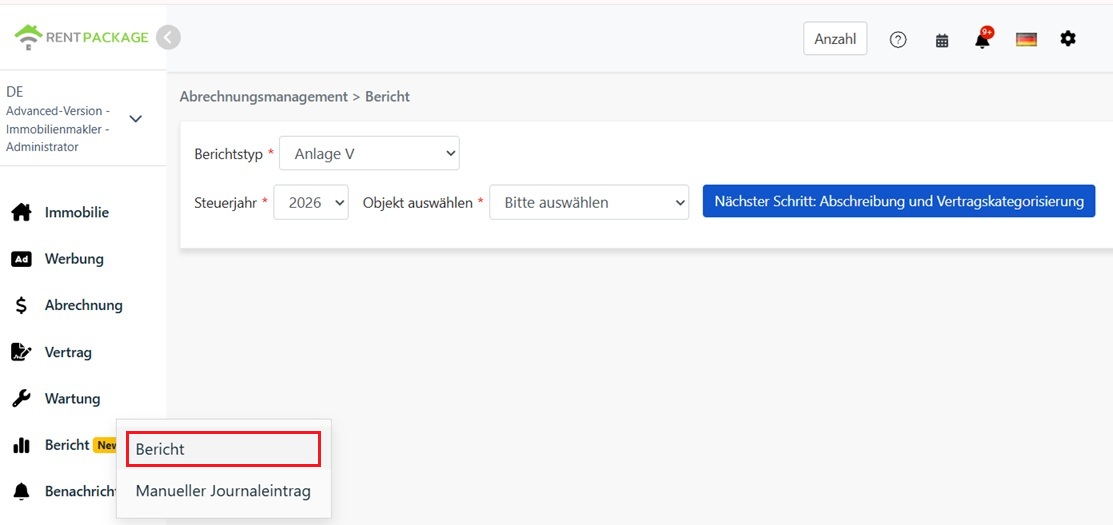
தேர்ந்தெடுத்த பின், ‘அடுத்து: தேய்மானம் மற்றும் ஒப்பந்த வகைப்பாடு’ என்பதைக் கிளிக் செய்யவும்.
தேய்மானத் தொகையை உள்ளிட்டு ஒப்பந்தங்களை வகைப்படுத்துதல்
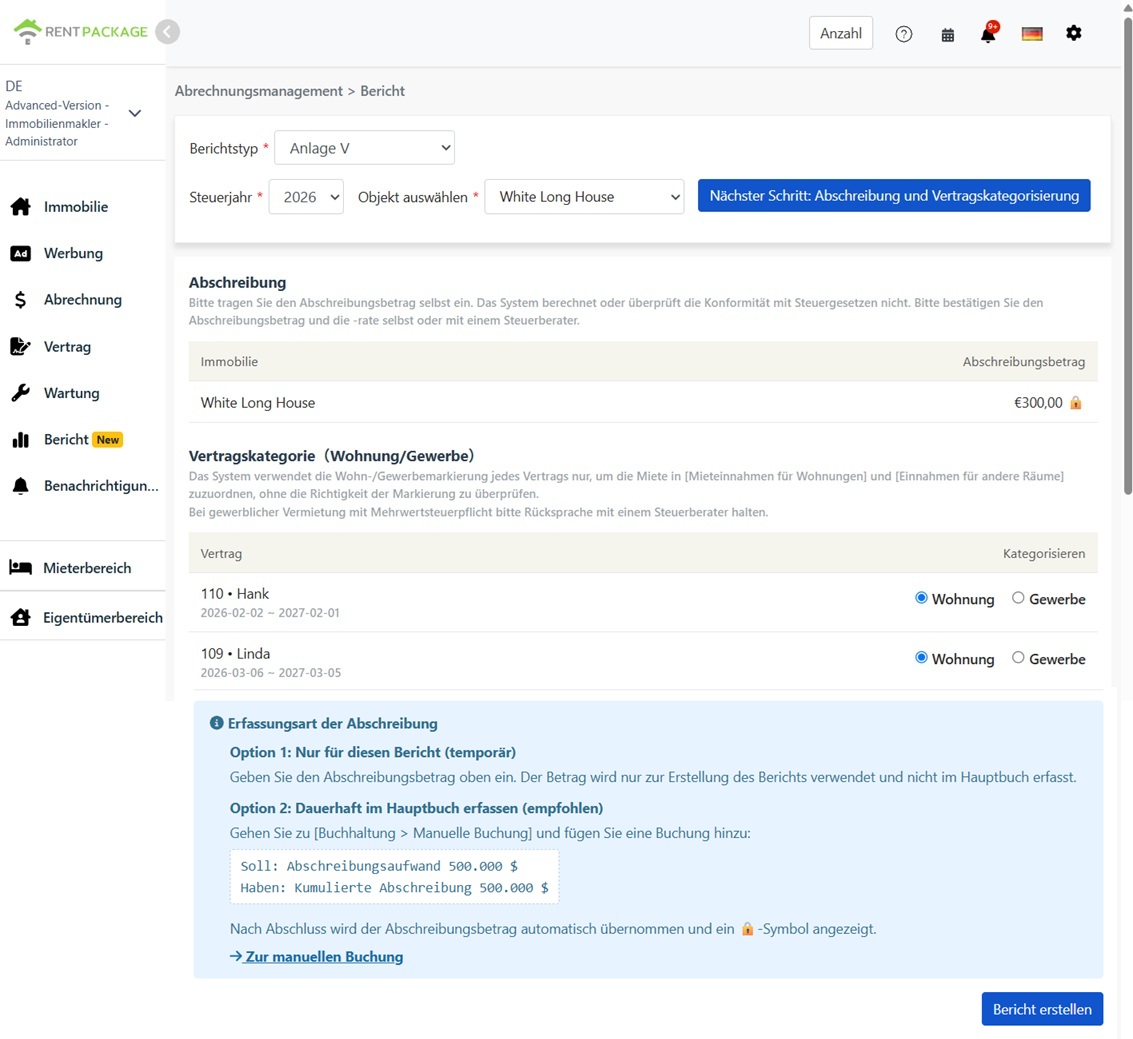
தேய்மானம் (Absetzung für Abnutzung, AfA)
தேய்மானத் தொகையை நீங்களே உள்ளிட வேண்டும். அமைப்பு அதைத் தானாகக் கணக்கிடாது, தேய்மான விகிதத்தைப் பயன்படுத்தாது, தொகை ஜெர்மன் வரிச் சட்டத்துக்கு ஏற்றதா என்றும் சரிபார்க்காது. ஜெர்மனியில் கட்டடத் தேய்மானத்துக்குப் பல வடிவங்கள் உள்ளன (எடுத்துக்காட்டாக கட்டப்பட்ட ஆண்டைப் பொறுத்து மாறும் நேர்கோட்டுத் தேய்மான விகிதங்கள், மேலும் சிறப்புத் தேய்மானத் திட்டங்கள்). சரியான தொகையையும் தேய்மான விகிதத்தையும் நீங்களே உறுதிப்படுத்தவும், அல்லது உங்கள் வரி ஆலோசகரைக் (Steuerberater) கலந்தாலோசிக்கவும்.
ஒப்பந்த வகைப்பாடு (குடியிருப்பு / வணிகம்)
இந்தத் திரையில் ஒவ்வொரு ஒப்பந்தத்துக்கும் நீங்கள் செய்யும் வகைப்பாட்டின்படி, அறிக்கை வாடகை வருமானத்தை இரண்டு புலங்களாகப் பிரிக்கும்:
- குடியிருப்பு:இந்த ஒப்பந்தத்தின் வாடகை ‘Mieteinnahmen für Wohnungen’ (குடியிருப்பு அலகுகளின் வாடகை வருமானம்) இல் சேர்க்கப்படும்
- வர்த்தக:இந்த ஒப்பந்தத்தின் வாடகை ‘Einnahmen für andere Räume’ (அலுவலகம், கடை போன்ற பிற இடங்களின் வருமானம்) இல் சேர்க்கப்படும்
அறிக்கையை உருவாக்குதல்
தேய்மானத் தொகையையும் ஒப்பந்த வகைப்பாட்டையும் உறுதிப்படுத்திய பின், ‘அறிக்கையை உருவாக்கு’ என்பதைக் கிளிக் செய்யவும்.
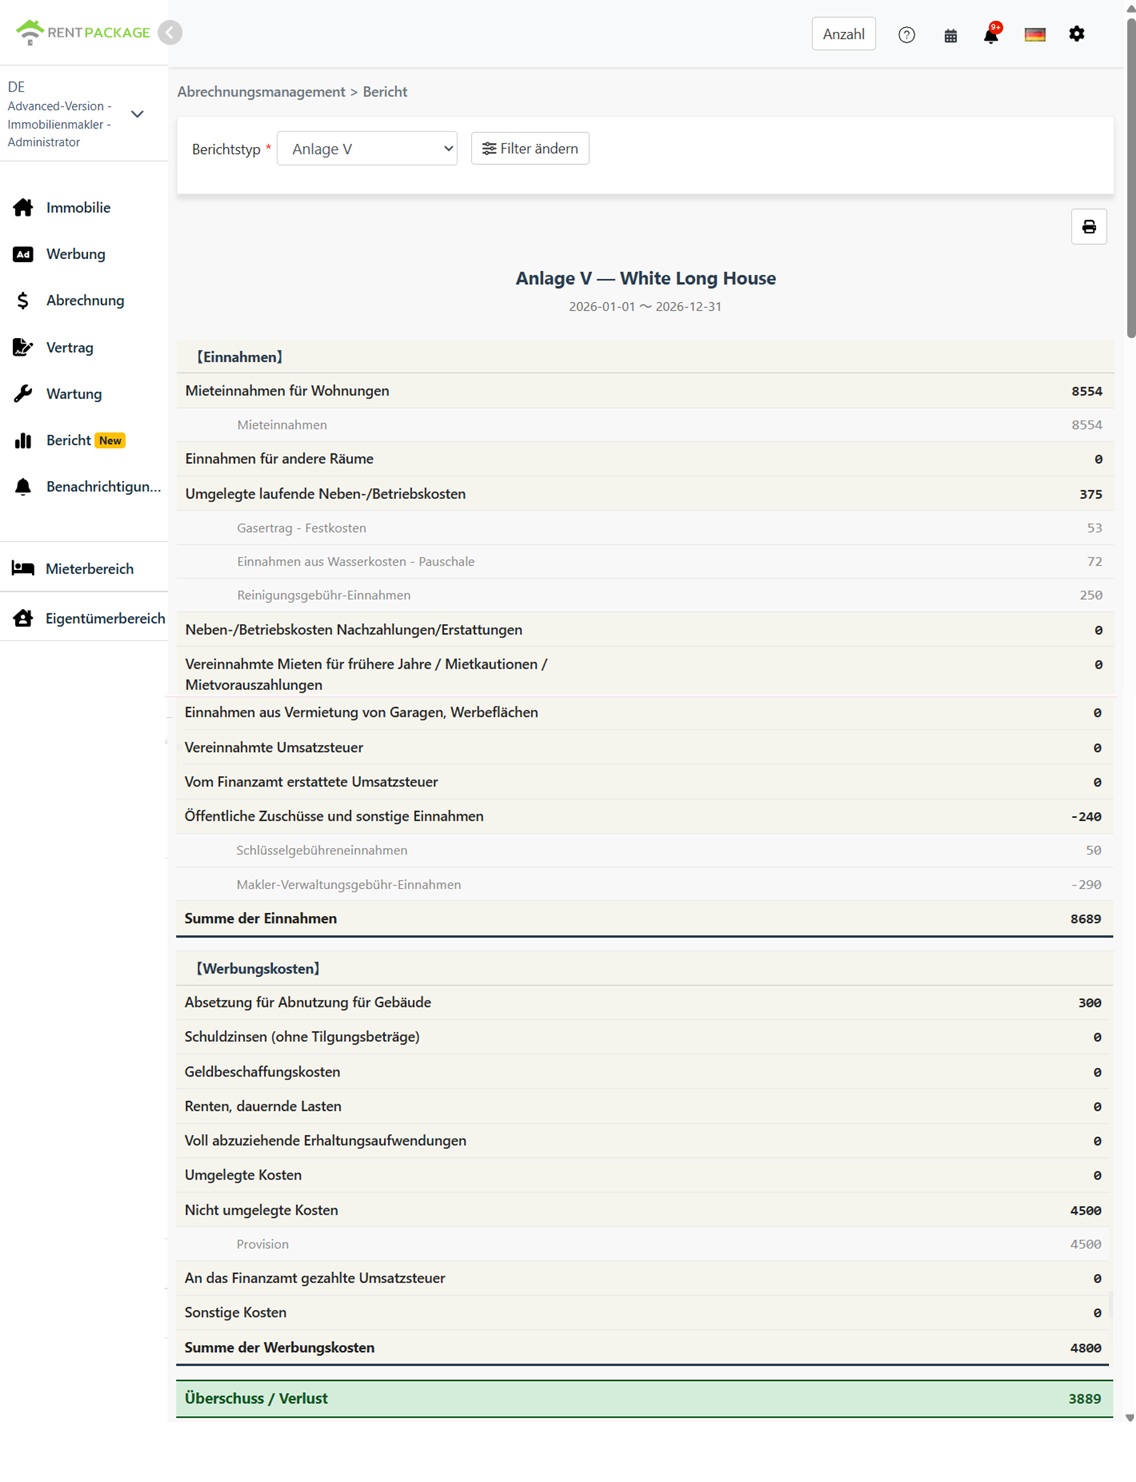
சிஸ்டத்தில் Anlage V அறிக்கையினை உருவாக்குகிறது, இது கீழ்க்காணும் விஷயங்களை காட்டும்:
- வருமானம் (Einnahmen):குடியிருப்பு வாடகை, வணிக வாடகை, வாடகைதாரரிடம் மாற்றி வசூலிக்கப்பட்ட இயக்கச் செலவுகள், பிற வருமானம் ஆகிய புலங்கள்
- செலவுகள் (Werbungskosten):தேய்மானம், கடன் வட்டி, பழுதுபார்ப்புச் செலவுகள், பிற செலவுகள் ஆகிய புலங்கள்
- உபரி / இழப்பு (Überschuss / Verlust):மொத்த வருமானம் - மொத்த செலவுகள்
ஒவ்வொரு புலத்திலும் அதில் சேர்க்கப்பட்ட கணக்குத் தலைப்புகளும் தொகைகளும் காட்டப்படுவதால், ஒவ்வொரு எண்ணும் எங்கிருந்து வந்தது என்பதை எளிதாகப் பின்தொடரலாம்.
தேய்மானத்தைப் பதிவு செய்யும் இரண்டு வழிகள்
விருப்பம் 1: இந்த அறிக்கைக்கு மட்டும் (தற்காலிகம்)
அறிக்கைத் திரையில் தேய்மானத் தொகையை நேரடியாக உள்ளிடவும். இந்தத் தொகை இந்த அறிக்கையை உருவாக்க மட்டுமே பயன்படும், கணக்குகளில் பதிவு செய்யப்படாது.
விருப்பம் 2: பேரேட்டில் நிரந்தரமாக பதிவு செய் (பரிந்துரைக்கப்படுகிறது)
‘அறிக்கை’ → ‘கைமுறை குறிப்பேட்டுப் பதிவு’ என்பதற்குச் சென்று ஒரு குறிப்பேட்டுப் பதிவை உருவாக்கவும்:
- பற்று: தேய்மானச் செலவுகள்
- வரவு: தேய்மான ஒதுக்கு
குறிப்பேட்டுப் பதிவு உருவாக்கப்பட்ட பிறகு, கணினி தேய்மானத் தொகையை அறிக்கைத் திரையில் தானாகக் கொண்டுவந்து 🔒 பூட்டு ஐகானைக் காட்டும்; இது தொகை கணக்குப் பதிவுகளிலிருந்து வருகிறது என்பதைக் குறிக்கிறது. பூட்டப்பட்ட தொகையை மாற்ற, அறிக்கைத் திரையில் அல்லாமல் குறிப்பேட்டுப் பதிவைத் திருத்தவும்.
குடியிருப்பு மற்றும் வணிக வாடகை வகைப்பாடு
| உருப்படி | குடியிருப்பு | வணிகம் |
|---|---|---|
| ஒப்பந்த வகை | குடியிருப்பு வாடகை (அடுக்குமாடி வீடு, தனி வீடு) | அலுவலகம், அங்காடி, பிற வசிப்பிடமற்ற இடங்கள் |
| அறிக்கையில் உள்ள புலம் | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| மதிப்புக் கூட்டு வரி (Umsatzsteuer) | பொதுவாக மதிப்புக் கூட்டு வரியிலிருந்து விலக்கு | வரி விதிப்பைத் தேர்ந்தெடுத்தால் மதிப்புக் கூட்டு வரி சம்பந்தப்படலாம்; வரி ஆலோசகரைக் கலந்தாலோசிக்கவும் |
வாடகையை சிஸ்டம் எவ்வாறு வகைப்படுத்துகிறது: வகைப்பாடு ஒப்பந்த அடிப்படையில் செய்யப்படுகிறது, கட்டண அடிப்படையில் அல்ல. குடியிருப்பு என வகைப்படுத்தப்பட்ட ஒப்பந்தத்தின் வாடகை அனைத்தும் ‘Mieteinnahmen für Wohnungen’ இல் சேர்க்கப்படும்; வணிகம் என வகைப்படுத்தப்பட்ட ஒப்பந்தத்தின் வாடகை அனைத்தும் ‘Einnahmen für andere Räume’ இல் சேர்க்கப்படும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
அமைப்பு தேய்மானத்தைத் தானாகக் கணக்கிடுமா?
இல்லை. தேய்மானத் தொகையை நீங்களே உள்ளிட வேண்டும்; அது ஜெர்மன் வரிச் சட்டத்துக்கு ஏற்றதா என்று அமைப்பு சரிபார்க்காது. ஜெர்மனியில் கட்டடத் தேய்மானத்துக்கு (AfA) பல திட்டங்கள் உள்ளன; தேய்மான விகிதம் கட்டப்பட்ட ஆண்டு மற்றும் கட்டட வகையைப் பொறுத்து மாறும். சரியான தொகையை நீங்களே உறுதிப்படுத்தவும் அல்லது வரி ஆலோசகரைக் கலந்தாலோசிக்கவும்.
அறிக்கைத் திரையில் தேய்மானத் தொகை ஏன் பூட்டப்பட்டுள்ளது (🔒)?
பூட்டு ஐகான், அந்தத் தொகை கணக்குப் பதிவுகளில் உள்ள தேய்மானக் குறிப்பேட்டுப் பதிவிலிருந்து வருகிறது என்பதைக் குறிக்கிறது. மாற்ற வேண்டுமானால், ‘அறிக்கை’ → ‘கைமுறை குறிப்பேட்டுப் பதிவு’ என்பதற்குச் சென்று அந்தப் பதிவைத் திருத்தவும்; அறிக்கை புதுப்பிக்கப்பட்ட தொகையைத் தானாகப் பெறும்.
முந்தைய ஆண்டு வாடகையை எங்கு சேர்க்க வேண்டும்?
கண்டிப்பாகச் சொன்னால், முந்தைய ஆண்டுகளுக்கான வாடகையை வாடகைதாரர் பின்னர் செலுத்தினால் அது ‘Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen’ புலத்தில் சேர்க்கப்பட வேண்டும். அமைப்பு இந்த நிலையைத் தானாகக் கண்டறியாது — எல்லா வாடகையும் ஒப்பந்த வகைப்பாட்டின்படி குடியிருப்பு அல்லது வணிக வாடகைப் புலத்தில் சேர்க்கப்படும். மொத்த வருமானம் சரியாகவே இருக்கும்; அந்தக் குறிப்பிட்ட புலத்தில் தொகையைக் காட்ட வேண்டுமானால், அதிகாரப்பூர்வ படிவத்துக்கு மாற்றி எழுதும்போது கைமுறையாகச் சரிசெய்யவும்.
அறிக்கை 10 நாள் விதியை (Zehn-Tage-Regel) செயல்படுத்துமா?
ஆம். மீண்டும் மீண்டும் வரும் கட்டணக் காலங்களில் (எ.கா. மாத வாடகை), காலத்தின் இறுதித் தேதியும் கட்டணத் தேதியும் இரண்டுமே டிசம்பர் 22 முதல் ஜனவரி 10 வரையிலான காலத்தில் இருந்தால், அறிக்கை அந்தக் கட்டணத்தைக் கட்டணக் காலம் தொடங்கும் ஆண்டுக்கு ஒதுக்குகிறது. மற்ற கட்டணங்கள் தொடர்ந்து உண்மையான கட்டணத் தேதியின்படியே ஒதுக்கப்படும். 10 நாள் விதி உங்களுக்குப் பொருந்துமா என்பதைத் தாக்கல் செய்வதற்கு முன் உங்கள் வரி ஆலோசகரிடம் உறுதிப்படுத்துங்கள்.
ஒரே அறிக்கையில் பல சொத்துகளைத் தேர்ந்தெடுக்க முடியுமா?
முடியாது. ஒவ்வொரு அறிக்கையும் ஒரு சொத்தை மட்டுமே உள்ளடக்கும்; ஒவ்வொரு வாடகைச் சொத்துக்கும் தனித்தனியாக Anlage V சமர்ப்பிக்கும் ஜெர்மன் நடைமுறைக்கு இது ஏற்றது.
என் வாடகை வருமானம் ஏன் ஒரு புலத்தில் மட்டும் தெரியுது?
‘ஒப்பந்த வகைப்பாடு’ அமைப்பைச் சரிபார்க்கவும். எல்லா ஒப்பந்தங்களும் குடியிருப்பு என வகைப்படுத்தப்பட்டிருந்தால், எல்லா வாடகையும் ‘Mieteinnahmen für Wohnungen’ இல் சேர்க்கப்பட்டு, வணிகப் புலம் 0 எனக் காட்டும்; இதற்கு நேர்மாறாகவும் நடக்கும்.
Anlage V புலங்கள் அட்டவணை
【வருமானம் (Einnahmen)】
| புலம் பெயர் | விளக்கம் |
|---|---|
| Mieteinnahmen für Wohnungen | குடியிருப்பு அலகுகளின் வாடகை வருமானம் (குடியிருப்பு என வகைப்படுத்தப்பட்ட ஒப்பந்தங்கள்) |
| Einnahmen für andere Räume | பிற இடங்களின் வருமானம் (வணிகமாக வகைப்படுத்தப்பட்ட ஒப்பந்தத்திலிருந்து) |
| Umgelegte laufende Neben-/Betriebskosten | வாடகைதாரரிடம் மாற்றி வசூலிக்கப்பட்ட இயக்கச் செலவுகள் (மின்சாரம், நீர், பராமரிப்புக் கட்டணம் போன்றவை) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | இயக்கச் செலவுகளுக்கான கூடுதல் வசூல் அல்லது திருப்பிச் செலுத்துதல் |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | முந்தைய ஆண்டுகளில் பெறப்பட்ட வாடகை, ஈடுசெய்யப்பட்ட வைப்புத்தொகை, முன்கூட்டிய கட்டணமாகப் பெறப்பட்ட வாடகை |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | கார் நிறுத்துமிடம், விளம்பர இடங்களை போன்றவற்றின் வருமானம் |
| Vereinnahmte Umsatzsteuer | வசூலிக்கப்பட்ட மதிப்புக் கூட்டு வரி |
| Vom Finanzamt erstattete Umsatzsteuer | வரி அலுவலகம் திருப்பிச் செலுத்திய மதிப்புக் கூட்டு வரி |
| Öffentliche Zuschüsse und sonstige Einnahmen | பொது மானியங்கள் மற்றும் பிற வருமானம் |
【செலவுகள் (Werbungskosten)】
| புலம் பெயர் | விளக்கம் |
|---|---|
| Absetzung für Abnutzung für Gebäude | கட்டடத் தேய்மானம் (AfA) — நீங்கள் உள்ளிட்ட தொகை அல்லது குறிப்பேட்டுப் பதிவிலிருந்து கொண்டுவரப்பட்ட தொகை |
| Schuldzinsen (ohne Tilgungsbeträge) | கடன் வட்டி (அசல் திருப்பிச் செலுத்துதல் தவிர்த்து) |
| Geldbeschaffungskosten | நிதி திரட்டும் செலவுகள் (எடுத்துக்காட்டாக கடன் செயலாக்கக் கட்டணம்) |
| Renten, dauernde Lasten | ஆண்டுத் தொகைகள் (Renten) மற்றும் தொடர் சுமைகள் |
| Voll abzuziehende Erhaltungsaufwendungen | முழுமையாக கழிக்ககூடிய பராமரிப்பு மற்றும் சேவை செலவுகள் |
| Umgelegte Kosten | வாடகைதாரரிடம் மாற்றி வசூலிக்கப்பட்ட செலவுகள் |
| Nicht umgelegte Kosten | வாடகைதாரரிடம் மாற்றி வசூலிக்கப்படாத செலவுகள் |
| An das Finanzamt gezahlte Umsatzsteuer | வரி துறைக்கு செலுத்திய மதிப்புக்கூட்டல் வரி |
| Sonstige Kosten | மற்ற செலவுகள் |
சுருக்கம்
இப்போதைய முறையிலேயே தொடர்ந்தால், அடுத்த வரித் தாக்கலுக்கு முன் மீண்டும் ஒரு முழு ஆண்டின் வரவு செலவுகளை ஆரம்பத்திலிருந்து ஒழுங்குபடுத்தி, Anlage V உடன் புலம் புலமாக ஒப்பிட வேண்டும். ஆண்டு முழுவதும் கட்டணக் காலங்களையும் கட்டணங்களையும் RentPackage-இல் பதிவு செய்தால், தாக்கல் செய்யும்போது ஆண்டையும் சொத்தையும் தேர்ந்தெடுத்து, தேய்மானத்தை உள்ளிட்டு, ஒப்பந்தங்களை வகைப்படுத்தினாலே Anlage V புலங்களின்படி ஏற்கெனவே தொகுக்கப்பட்ட எண்கள் கிடைக்கும்.
முதலில் வாடகைக்கு விட்ட ஒரு சொத்தைத் தேர்ந்தெடுத்து, ஒரு Anlage V அறிக்கையை உருவாக்கி, ஒவ்வொரு புலத்திலும் தொகுக்கப்பட்ட எண்களைப் பாருங்கள்.
RentPackage-ஐ இலவசமாக முயற்சிக்கவும்தொடர்புடைய கட்டுரைகள்
- RentPackage கைமுறை குறிப்பேட்டுப் பதிவு: பழுதுபார்ப்பு, காப்பீடு, தேய்மானம் போன்ற வாடகைதாரர் கட்டணக் காலங்களுக்கு வெளியே உள்ள வருமான செலவுகளையும் கணக்கில் பதிவு செய்யலாம்:தேய்மானத்தைக் குறிப்பேட்டுப் பதிவாகப் பதிவு செய்தால், அறிக்கை தொகையைத் தானாகக் கொண்டுவரும்.
- RentPackage-இல் பொதுப் பேரேட்டை உருவாக்குவது எப்படி: வாடகை மற்றும் சொத்து மேலாண்மைக் கணக்குகள் தானாகத் தொகுக்கப்படும்:அறிக்கையின் எண்களைச் சரிபார்க்க ஒவ்வொரு கணக்கின் விவரங்களையும் பாருங்கள்.
- RentPackage இலாபநஷ்ட அறிக்கை: ஒவ்வொரு சொத்தின், ஒவ்வொரு சொத்து உரிமையாளரின் வாடகை வருமானம், செலவுகள், எவ்வளவு லாபம் என்பது தானாகக் கணக்கிடப்படும்:முழு நிறுவனத்தின் வருமானம், செலவு, லாப நஷ்டத்தைப் பாருங்கள்.