
RentPackage ဗြိတိန် SA105 အခွန်ဆောင်ခြင်း – အိမ်ရှင်များနှင့် ကိုယ်စားစီမံသူများအတွက် အငှားဝင်ငွေနှင့် ကုန်ကျစရိတ်များကို အကွက်အလိုက် အလိုအလျောက် စုစည်းပေးခြင်း
မာတိကာ
- SA105 ဆိုတာ ဘာလဲ
- SA105 ကို RentPackage ဖြင့် ဘာကြောင့် ပြင်ဆင်သင့်သနည်း
- အဆင့် ၁ - အခွန်နှစ်ကို ရွေးချယ်ခြင်း
- အဆင့် ၂ - ပိုင်ရှင် သို့မဟုတ် ကုမ္ပဏီကို ရွေးချယ်ခြင်း
- အဆင့် ၃ - ငွေကြေးကုန်ကျစရိတ်များ ခွဲဝေခြင်း (အကွက် ၂၆ / အကွက် ၄၄)
- အဆင့် ၄ - အစီရင်ခံစာ ထုတ်ခြင်း
- အကွက် ၂၆ နှင့် အကွက် ၄၄ ကွာခြားချက်
- SA105 အတွက် စာရင်းခေါင်းစဉ်ဇယားကို မည်သို့ သတ်မှတ်မည်နည်း
- အမေးများသောမေးခွန်းများ
- SA105 အကွက်များ ဇယား
SA105 ဆိုတာ ဘာလဲ
SA105 သည် ဗြိတိန်အခွန်နှင့်အကောက်ခွန်ဌာန (HMRC) မှ သတ်မှတ်ထားသော အိမ်ခြံမြေဝင်ငွေ ဖြည့်စွက်ဖောင်ဖြစ်ပြီး ကိုယ်တိုင်အကဲဖြတ် အခွန်ကြေညာလွှာ (Self Assessment Tax Return) နှင့်အတူ တင်သွင်းရသည်။ ဗြိတိန်တွင် ငှားရမ်းထားသော အိမ်ခြံမြေရှိပါက အငှားဝင်ငွေနှင့် ဆက်စပ်ကုန်ကျစရိတ်များကို ကြေညာရန် ဤဖောင်ကို နှစ်စဉ် ဖြည့်စွက်ရမည်။
SA105 ကို RentPackage ဖြင့် ဘာကြောင့် ပြင်ဆင်သင့်သနည်း
ဗြိတိန်ရှိ အိမ်ရှင်များနှင့် ကိုယ်စားစီမံသူ အများအပြားသည် အခွန်မဆောင်မီ တစ်နှစ်လုံး၏ အငှားခ၊ ပြုပြင်စရိတ်၊ အာမခံကြေးတို့ကို Excel သို့မဟုတ် ဘဏ်စာရင်းထဲမှ ရွေးထုတ်ပြီး SA105 နှင့် တိုက်ကာ အကွက်တစ်ကွက်ချင်း ပေါင်းရသည်။ ချေးငွေအတိုးကိုလည်း လူနေအိမ်အတွက်နှင့် လူနေအိမ်မဟုတ်သည့်အတွက် ထပ်ခွဲရသေးသည်။ အခွန်နှစ်သည် ဧပြီ ၆ ရက်မှ စတင်သဖြင့် သာမန်စာရင်းစာအုပ်၏ လများနှင့် မကိုက်ညီဘဲ ကျန်ခဲ့ခြင်း သို့မဟုတ် နှစ်ခါတွက်မိခြင်း ဖြစ်လွယ်သည်။
RentPackage တွင် SA105 အစီရင်ခံစာ လုပ်ဆောင်ချက်ပါဝင်ပြီး သင့်အငှားဝင်ငွေနှင့် ကုန်ကျစရိတ်များကို အလိုအလျောက် စုစည်းပေးသဖြင့် ဗြိတိန်တွင် အခွန်ပြင်ဆင်မှုကို ရိုးရှင်းလွယ်ကူစေသည်။
- နေ့စဉ်စာရင်းသွင်းမှုများ SA105 အကွက်များထဲသို့ အလိုအလျောက် ရောက်သွားခြင်း
စာရင်းခေါင်းစဉ်တစ်ခုချင်းကို သက်ဆိုင်ရာ SA105 box သို့ သတ်မှတ်ပြီးနောက် ငွေပေးချေရမည့်ကာလ ငွေပမာဏများနှင့် လက်ဖြင့် စာရင်းသွင်းချက်များ၏ ပမာဏကို သက်ဆိုင်ရာ အကွက်ထဲသို့ အလိုအလျောက် ပေါင်းပေးသဖြင့် အခွန်မဆောင်မီ အစမှ ပြန်စီစရာ မလိုပါ။ - အခွန်နှစ်ကို ကိုယ်တိုင် ပြောင်းတွက်စရာ မလို
ရွေးချယ်စာရင်းတွင် ဧပြီ ၆ မှ နောက်နှစ် ဧပြီ ၅ အထိ ဗြိတိန်အခွန်နှစ်များကို တိုက်ရိုက်ပြပြီး မကြာသေးမီက ပြီးဆုံးခဲ့သော နှစ်ကို မူလအတိုင်း ရွေးပေးထားသည်။ - ဘဏ္ဍာရေးကုန်ကျစရိတ် ခွဲဝေမှုကို စစ်ဆေးပေးခြင်း
စနစ်သည် အိမ်ခြံမြေတစ်ခုချင်း၏ ဘဏ္ဍာရေးကုန်ကျစရိတ် စုစုပေါင်းကို အလိုအလျောက် တွက်ပြီး မူလအတိုင်း အားလုံးကို အကွက် ၄၄ ထဲ ထည့်ပေးသည်။ အကွက် ၂၆ နှင့် အကွက် ၄၄ သို့ ခွဲထားသော ပမာဏ ပေါင်းလဒ်သည် စုစုပေါင်းနှင့် မညီပါက စနစ်က ပြင်ရန် သတိပေးမည်။ - ပိုင်ရှင်တစ်ဦးချင်း၊ ကုမ္ပဏီတစ်ခုချင်းအတွက် အစီရင်ခံစာ တစ်စောင်စီ
ပိုင်ရှင်အများအပြားအတွက် ကိုယ်စားစီမံပေးနေပါက ပိုင်ရှင် သို့မဟုတ် ကုမ္ပဏီကို ရွေးရုံဖြင့် အစီရင်ခံစာကို သီးခြားစီ ထုတ်နိုင်ပြီး ပိုင်ရှင် သို့မဟုတ် စာရင်းကိုင်ထံ ပေးရန် တိုက်ရိုက် ပုံနှိပ်နိုင်သည်။
အဆင့် ၁ - အခွန်နှစ်ကို ရွေးချယ်ခြင်း
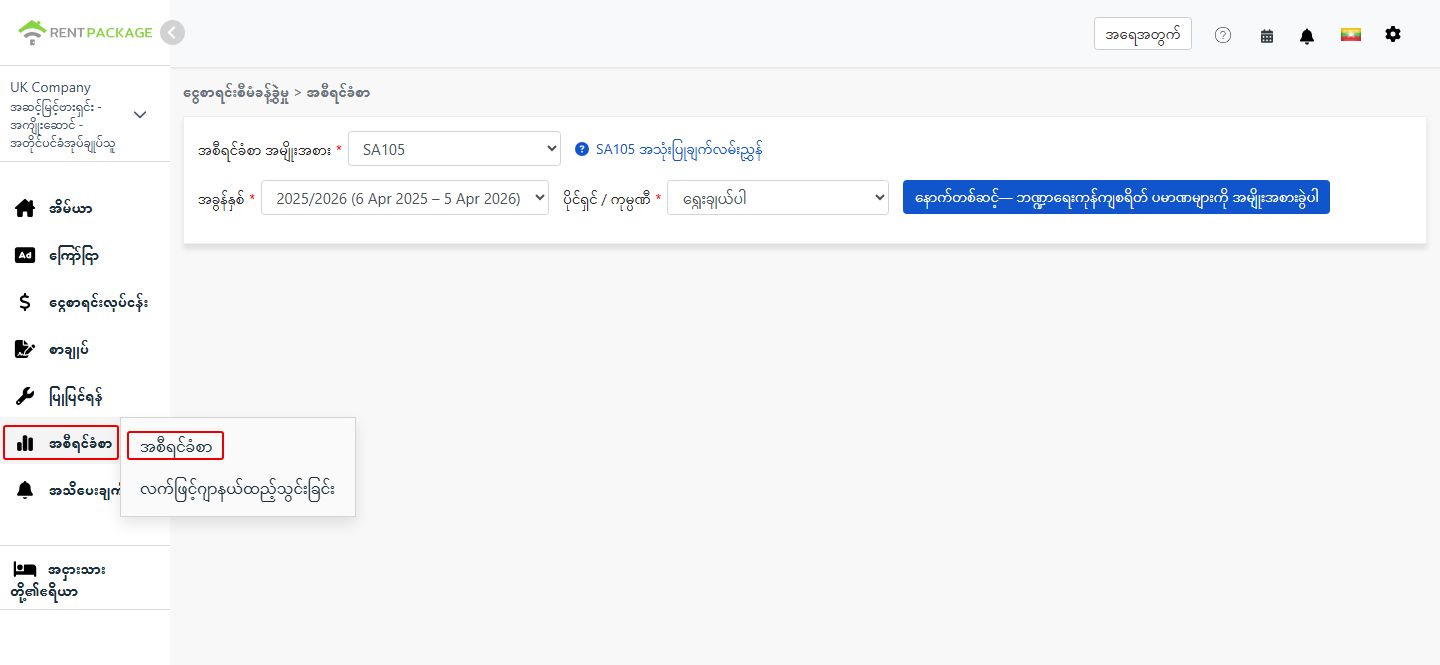
- အစီရင်ခံစာကို ဖွင့်ပါ:လုပ်ဆောင်ချက်စာရင်း → အစီရင်ခံစာ → အခွန်အစီရင်ခံစာ သို့သွားပါ
- အခွန်နှစ်ကို ရွေးပါ:ရွေးချယ်စာရင်းတွင် အခွန်နှစ်၏ ကာလအပြည့်အစုံ ပေါ်လာမည်၊ ဥပမာ '2025/2026 (၂၀၂၅ ဧပြီ ၆ - ၂၀၂၆ ဧပြီ ၅)'
အဆင့် ၂ - ပိုင်ရှင် သို့မဟုတ် ကုမ္ပဏီကို ရွေးချယ်ခြင်း
'ပိုင်ရှင်/ကုမ္ပဏီ' ရွေးချယ်စာရင်းတွင် အစီရင်ခံစာ ထုတ်လိုသည့် အဖွဲ့အစည်းကို ရွေးပါ -
- ကုမ္ပဏီ:အိမ်ခြံမြေများကို ကုမ္ပဏီအမည်ဖြင့် ပိုင်ဆိုင်ပါက သက်ဆိုင်ရာ ကုမ္ပဏီကို ရွေးပါ
- ပိုင်ရှင်:ကိုယ်တိုင်စီမံခန့်ခွဲသောအိမ်ရှင် သို့မဟုတ် တစ်ဆင့်ပြန်ငှား အိမ်ရှင် ဖြစ်ပါက သက်ဆိုင်ရာ ပိုင်ရှင်အမည်ကို ရွေးပါ
ရွေးချယ်ပြီးနောက် 'နောက်တစ်ဆင့်— ဘဏ္ဍာရေးကုန်ကျစရိတ် ပမာဏများကို အမျိုးအစားခွဲပါ' ကို နှိပ်ပါ။
အဆင့် ၃ - ငွေကြေးကုန်ကျစရိတ်များ ခွဲဝေခြင်း (အကွက် ၂၆ / အကွက် ၄၄)
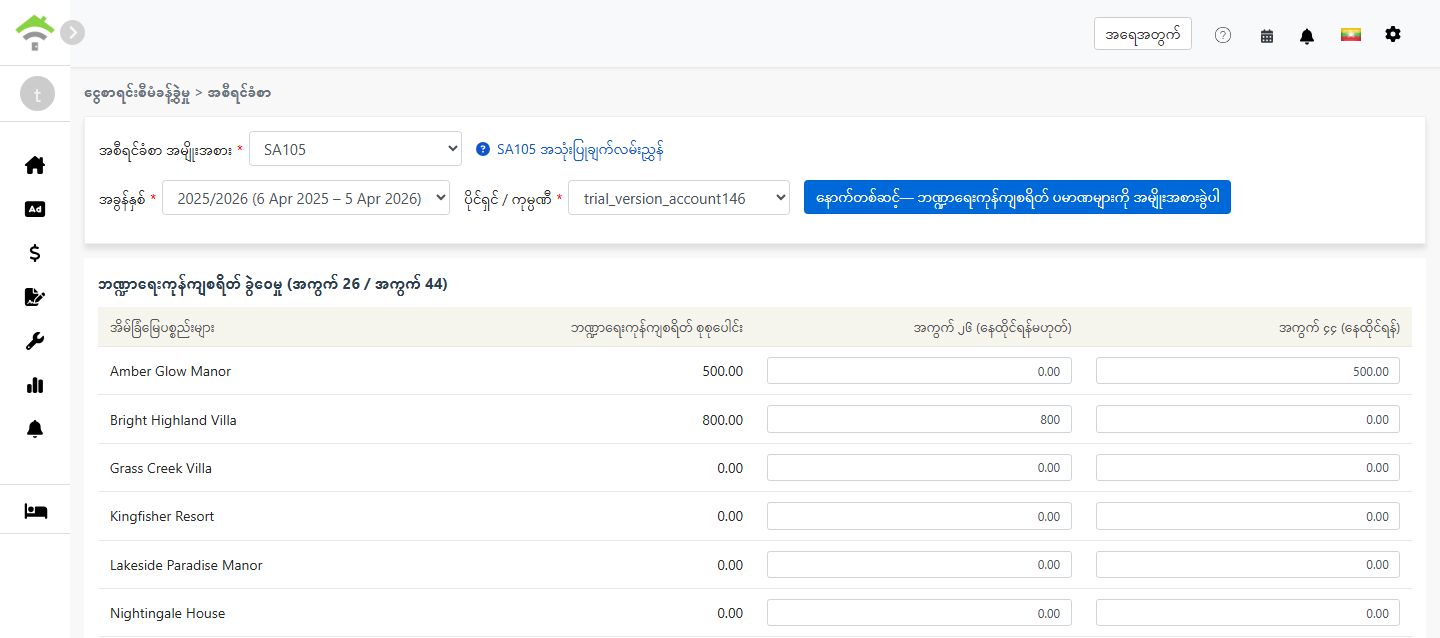
'နောက်တစ်ဆင့်— ဘဏ္ဍာရေးကုန်ကျစရိတ် ပမာဏများကို အမျိုးအစားခွဲပါ' ကို နှိပ်လျှင် စနစ်သည် 'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' နှင့် ချိတ်ဆက်ထားသော စာရင်းခေါင်းစဉ်အားလုံးမှ စုစုပေါင်းပမာဏကို ရယူပြီး အကွက် ၂၆ နှင့် အကွက် ၄၄ အကြား ပမာဏခွဲဝေရန် မျက်နှာပြင်ကို ပြသည် -
| အိမ်ခြံမြေ | စုစုပေါင်း ငွေကြေးကုန်ကျစရိတ် | အကွက် ၂၆ (လူနေအိမ်မဟုတ်) | အကွက် ၄၄ (လူနေအိမ်) |
|---|---|---|---|
| 123 High Street | 0.00 |
ခွဲဝေမှုစည်းမျဉ်းများ -
- အကွက် ၂၆ (လူနေအိမ်မဟုတ်):အငှားဝင်ငွေမှ ကုန်ကျစရိတ်အဖြစ် အပြည့်အဝ နုတ်ယူနိုင်သည်
- အကွက် ၄၄ (လူနေအိမ်):တိုက်ရိုက်မနုတ်ယူနိုင်ဘဲ ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိမည်
- စနစ်သည် မူလအတိုင်း ပမာဏအားလုံးကို အကွက် ၄၄ တွင် ထားသည်။ အိမ်ခြံမြေတစ်ခုစီအတွက် အကွက် ၂၆ + အကွက် ၄၄ သည် စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်နှင့် ညီရမည်
- ရောနှောအသုံးပြုသော အိမ်ခြံမြေများတွင်၊ ဆိုလိုသည်မှာ လူနေအိမ်နှင့် စီးပွားရေးသုံး၊ အမှန်တကယ်အသုံးပြုမှုအချိုးအလိုက် ပမာဏများကို ခွဲဝေပါ
အဆင့် ၄ - အစီရင်ခံစာ ထုတ်ခြင်း
- ငွေကြေးကုန်ကျစရိတ် ခွဲဝေမှု မှန်ကန်ကြောင်း အတည်ပြုပြီးနောက် 'အစီရင်ခံစာ ထုတ်ပါ' ကို နှိပ်ပါ
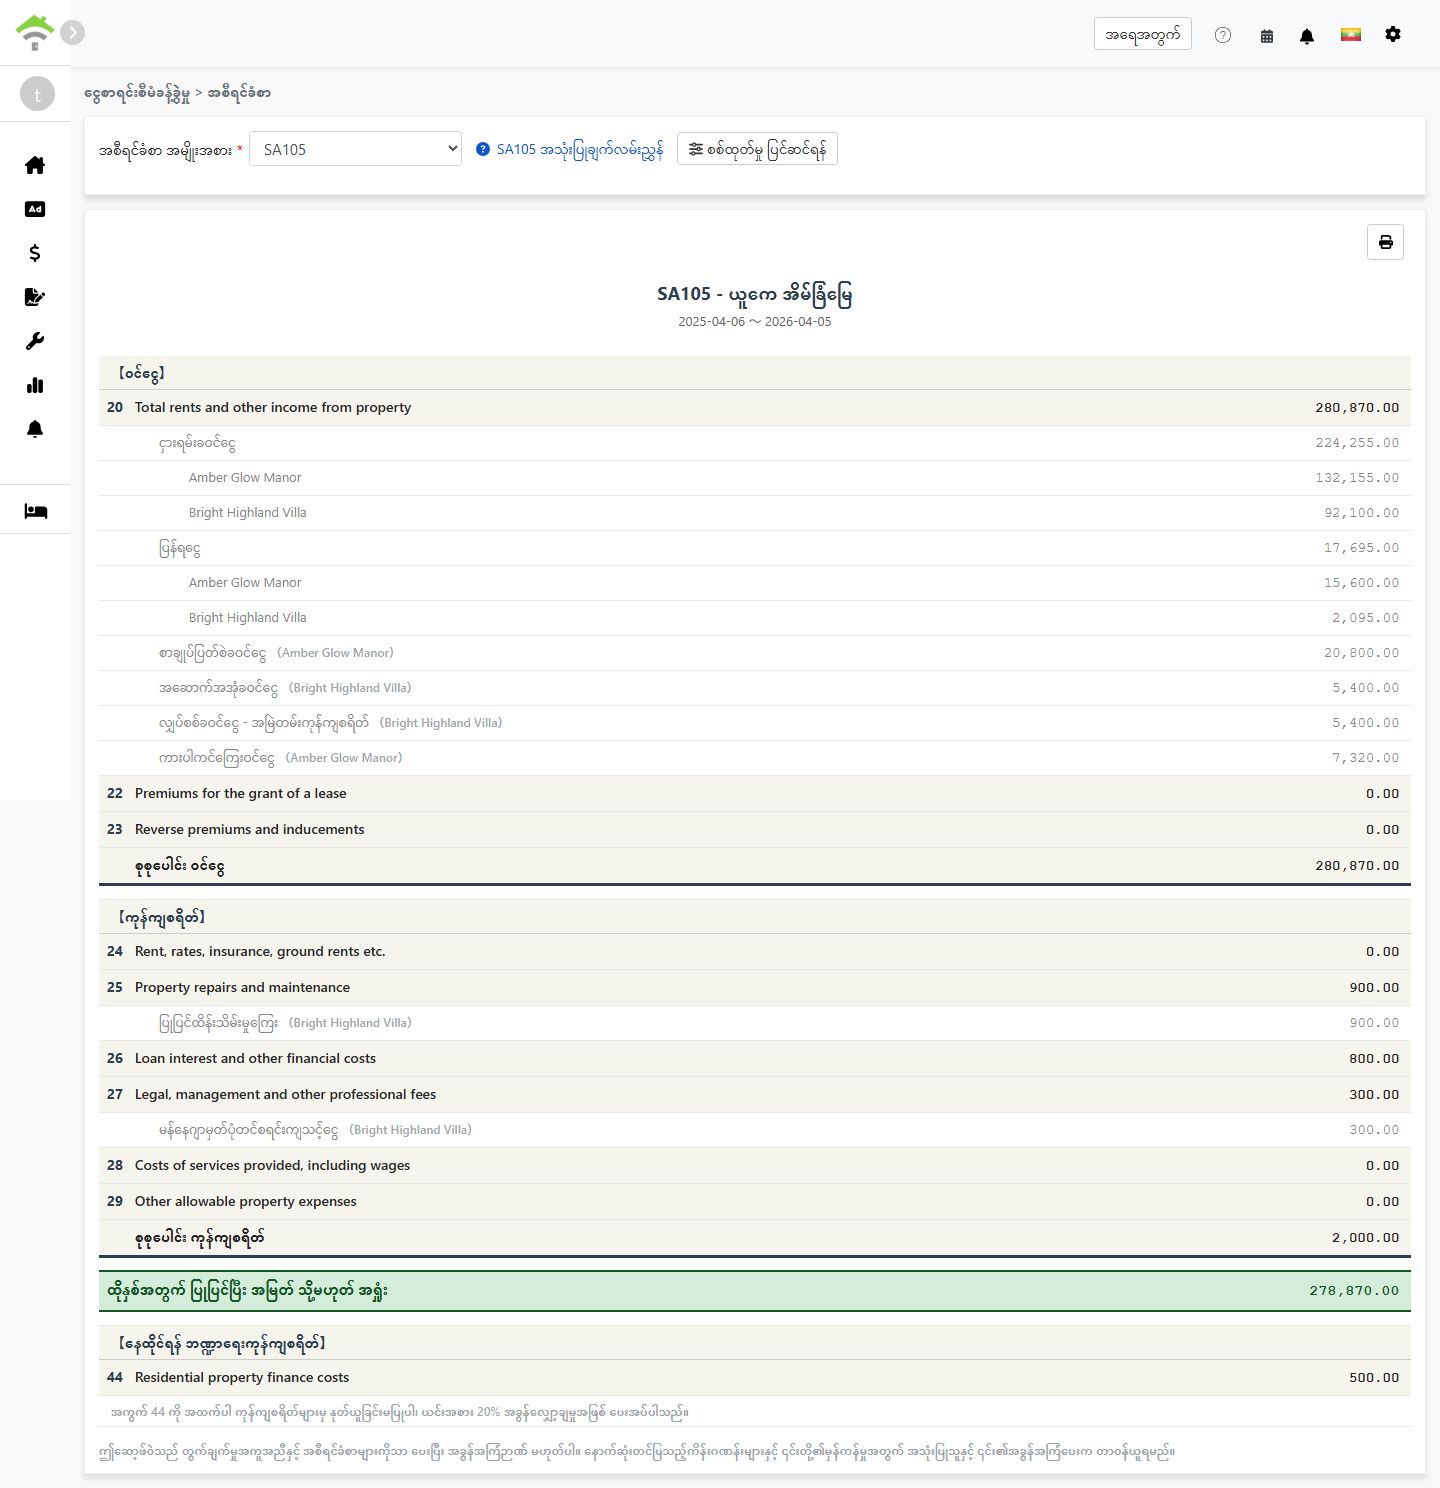
- စနစ်မှ အောက်ပါတို့ ပါဝင်သော SA105 အစီရင်ခံစာကို ထုတ်ပေးမည် -
- ဝင်ငွေ:အကွက် 20-23 - အငှားဝင်ငွေ၊ ငှားရမ်းခွင့်ပေးခြင်းအတွက် ရရှိငွေနှင့် ဆင်တူအရာများ
- ကုန်ကျစရိတ်:အကွက် 24-29 - နုတ်ယူခွင့်ရှိသော အိမ်ခြံမြေဆိုင်ရာ ကုန်ကျစရိတ်များ
- နှစ်အတွက် ညှိပြီး အမြတ် သို့မဟုတ် အရှုံး:စုစုပေါင်းဝင်ငွေ - စုစုပေါင်းကုန်ကျစရိတ်
- လူနေအိမ် ငွေကြေးကုန်ကျစရိတ်:အကွက် ၄၄ - လူနေအိမ်အပေါင်ချေးငွေအတိုး၊ ၎င်းအတွက် ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိသည်
- အစီရင်ခံစာကို ပရင့်ထုတ်နိုင်သည် သို့မဟုတ် PDF အဖြစ် ထုတ်ယူ၍ အခွန်ပြင်ဆင်မှု မှတ်တမ်းအဖြစ် သိမ်းဆည်းနိုင်သည်
အကွက် ၂၆ နှင့် အကွက် ၄၄ ကွာခြားချက်
| အချက် | အကွက် ၂၆ (လူနေအိမ်မဟုတ်) | အကွက် ၄၄ (လူနေအိမ်) |
|---|---|---|
| အိမ်ခြံမြေအမျိုးအစား | စီးပွားရေးသုံးအဆောက်အအုံ၊ ရုံးခန်း၊ ဆိုင်ခန်းနှင့် ဆင်တူနေရာများ | လူနေအိမ် ငှားရမ်းခြင်း |
| အခွန်ဆိုင်ရာ ဆောင်ရွက်ပုံ | ကုန်ကျစရိတ်အဖြစ် အပြည့်အဝ နုတ်ယူနိုင်သည် | နုတ်ယူ၍မရဘဲ ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိသည် |
| အစီရင်ခံစာ အကွက် | အကွက် 26 - Loan interest and other financial costs | အကွက် 44 - Residential property finance costs |
ဥပမာ -
ရောနှောအသုံးပြုသော အိမ်ခြံမြေတစ်ခုရှိပြီး ချေးငွေအတိုး စုစုပေါင်း £10,000 ဖြစ်ကာ ၎င်း၏ ၃၀ ရာခိုင်နှုန်းမှာ စီးပွားရေးသုံး၊ ၇၀ ရာခိုင်နှုန်းမှာ လူနေအိမ်သုံးဖြစ်သည်ဟု ဆိုပါစို့ -
- အကွက် ၂၆ (လူနေအိမ်မဟုတ်):£10,000 × 30% = £3,000(အပြည့်အဝ နုတ်ယူနိုင်သည်)
- အကွက် ၄၄ (လူနေအိမ်):£10,000 × 70% = £7,000(၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ = £1,400)
SA105 အတွက် စာရင်းခေါင်းစဉ်ဇယားကို မည်သို့ သတ်မှတ်မည်နည်း
စာရင်းခေါင်းစဉ်တစ်ခုကို ငွေကြေးကုန်ကျစရိတ်နှင့် ချိတ်ဆက်ရန် -
- [ငွေစာရင်းစီမံခန့်ခွဲမှု → စာရင်းခေါင်းစဉ် သတ်မှတ်ချက်] သို့ ဝင်ပါ
- ခွဲခြားလိုသော စာရင်းခေါင်းစဉ် ကို ရှာပါ (ဥပမာ ချေးငွေ အတိုး)
- ထိုစာရင်းခေါင်းစဉ်၏ SA105 box ကို 'box 26/44 ဘဏ္ဍာရေး ကုန်ကျစရိတ်' အဖြစ် သတ်မှတ်ပါ။ ထို့နောက် ထိုစာရင်းခေါင်းစဉ်၏ ပမာဏသည် ဘဏ္ဍာရေး ကုန်ကျစရိတ် စုစုပေါင်းထဲသို့ အလိုအလျောက် ပါဝင်သွားမည်
ငွေကြေးကုန်ကျစရိတ် မှတ်တမ်းတင်ရန် နည်းလမ်းနှစ်မျိုးရှိသည် -
- ငွေပေးချေရမည့်ကာလသို့ ငွေပမာဏ ထည့်ရန်:အိမ်ခြံမြေ၏ ငွေပေးချေရမည့်ကာလတွင် ငွေပမာဏတစ်ခု ထည့်ပြီး၊ 'box 26/44 ဘဏ္ဍာရေး ကုန်ကျစရိတ်' အဖြစ် သတ်မှတ်ပြီးသား စာရင်းခေါင်းစဉ် ကို ရွေးပါ
- လက်ဖြင့် စာရင်းသွင်းချက် ထည့်ရန်:[စာရင်းသွင်းချက် လက်ဖြင့် ထည့်သွင်းခြင်း] တွင် တစ်ခု ထည့်ပြီး၊ စာရင်းခေါင်းစဉ် မှာလည်း 'box 26/44 ဘဏ္ဍာရေး ကုန်ကျစရိတ်' အဖြစ် သတ်မှတ်ပြီးသားကို ရွေးပါ
ဤနည်းလမ်းနှစ်မျိုးအနက် မည်သည့်နည်းဖြင့် ထည့်သည့်ပမာဏမဆို စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်တွင် အလိုအလျောက် ပါဝင်မည်။
အမေးများသောမေးခွန်းများ
ဗြိတိန်အခွန်စနစ်တွင် တန်ဖိုးလျော့ချက်ကို နုတ်ယူခွင့်ရှိပါသလား
မရှိပါ။ အမေရိကန်၏ Schedule E နှင့်မတူဘဲ ဗြိတိန်အိမ်ခြံမြေဝင်ငွေခွန်တွင် တန်ဖိုးလျော့ချက်အကွက် မပါရှိပါ။ ဗြိတိန်တွင် အိမ်ခြံမြေတန်ဖိုးလျော့ချက်သည် များသောအားဖြင့် အိမ်ခြံမြေရောင်းချချိန်၌ မတည်ငွေအမြတ်ခွန် တွက်ချက်ရာတွင်သာ သက်ဆိုင်သည်။
ကျွန်ုပ်၏ စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်က 0 ပြနေသည်မှာ အဘယ်ကြောင့်နည်း
သင့်စာရင်းခေါင်းစဉ်ဇယားတွင် SA105 အကွက်ကို 'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' အဖြစ် မှန်ကန်စွာ သတ်မှတ်ထားခြင်း ရှိမရှိ စစ်ဆေးပါ။ မသတ်မှတ်ထားပါက စနစ်သည် ထိုခေါင်းစဉ်၏ ပမာဏများကို စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်တွင် ထည့်သွင်းမည်မဟုတ်ပါ။
အကွက် ၂၆ + အကွက် ၄၄ သည် စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်ထက် ကျော်လွန်နိုင်ပါသလား
မကျော်လွန်နိုင်ပါ။ အိမ်ခြံမြေတစ်ခုစီအတွက် အကွက် ၂၆ + အကွက် ၄၄ သည် ထိုအိမ်ခြံမြေ၏ စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်နှင့် ညီကြောင်း စနစ်က စစ်ဆေးသည်။
အစီရင်ခံစာမျက်နှာပြင်တွင် စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်ကို လက်ဖြင့် ထည့်နိုင်ပါသလား
မရပါ။ Schedule E ၏ တန်ဖိုးလျော့ခြင်းနှင့် မတူဘဲ SA105 ၏ ဘဏ္ဍာရေးကုန်ကျစရိတ် စုစုပေါင်းသည် ငွေပေးချေရမည့်ကာလ ငွေပမာဏများ သို့မဟုတ် လက်ဖြင့် စာရင်းသွင်းချက်များမှသာ လာနိုင်သည်။ ဤဒီဇိုင်းသည် ပမာဏ မှန်ကန်စေပြီး အမှန်တကယ် စာရင်းမှတ်တမ်းနှင့် ကွာဟမှုကို ကာကွယ်ပေးသည်။
ဗြိတိန်အခွန်နှစ်သည် ဧပြီ ၆ မှ ဧပြီ ၅ အထိ ဖြစ်ရသနည်း
ဤသည်မှာ HMRC သတ်မှတ်ထားသော ဗြိတိန်၏ တရားဝင်အခွန်နှစ်ဖြစ်သည်။ ဇန်နဝါရီမှ ဒီဇင်ဘာအထိ သာမန်ပြက္ခဒိန်နှစ်နှင့်မတူဘဲ ဗြိတိန်အခွန်နှစ်သည် နှစ်စဉ် ဧပြီ ၆ တွင် စတင်ပြီး နောက်နှစ် ဧပြီ ၅ တွင် ပြီးဆုံးသည်။
SA105 အကွက်များ ဇယား
【ဝင်ငွေ】
| အကွက် | အကွက်အမည် | ဖော်ပြချက် |
|---|---|---|
| 20 | Total rents and other income from property | အငှားဝင်ငွေနှင့် အိမ်ခြံမြေမှ အခြားဝင်ငွေ စုစုပေါင်း |
| 22 | Premiums for the grant of a lease | ငှားရမ်းခွင့်ပေးခြင်းအတွက် ရရှိသော ငွေ |
| 23 | Reverse premiums and inducements | ရရှိသော ပြောင်းပြန်ပေးငွေနှင့် အိမ်ငှားသူအား ပေးသည့် မက်လုံးများ |
【ကုန်ကျစရိတ်】
| အကွက် | အကွက်အမည် | ဖော်ပြချက် |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | မြေငှားခ၊ ဒေသန္တရအခွန်နှင့် အာမခံပရီမီယံများ |
| 25 | Property repairs and maintenance | ပြုပြင်ထိန်းသိမ်းမှု ကုန်ကျစရိတ် |
| 26 | Loan interest and other financial costs | လူနေအိမ်မဟုတ်သော အိမ်ခြံမြေများ၏ ငွေကြေးကုန်ကျစရိတ်၊ အပြည့်အဝ နုတ်ယူနိုင်သည် |
| 27 | Legal, management and other professional fees | ဥပဒေကြေး၊ အိမ်ခြံမြေစီမံခန့်ခွဲခနှင့် စာရင်းကိုင်ကြေး |
| 28 | Costs of services provided, including wages | ပေးအပ်သော ဝန်ဆောင်မှုများ၏ ကုန်ကျစရိတ်၊ ဝန်ထမ်းလုပ်ခအပါအဝင် |
| 29 | Other allowable property expenses | အထက်တွင် မဖော်ပြထားသော အခြားနုတ်ယူခွင့်ရှိသည့် ကုန်ကျစရိတ်များ |
【လူနေအိမ် ငွေကြေးကုန်ကျစရိတ်】
| အကွက် | အကွက်အမည် | ဖော်ပြချက် |
|---|---|---|
| 44 | Residential property finance costs | လူနေအိမ်များ၏ ငွေကြေးကုန်ကျစရိတ်၊ ၎င်းအတွက် ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိသည် |
အနှစ်ချုပ်
ယခုနည်းအတိုင်း ဆက်လုပ်နေလျှင် နောက်နှစ် အခွန်မဆောင်မီ တစ်နှစ်လုံး၏ ဝင်ငွေနှင့် ကုန်ကျစရိတ်များကို ပြန်ရွေးထုတ်ပြီး SA105 နှင့် တိုက်ကာ အကွက်တစ်ကွက်ချင်း ပေါင်းရဦးမည်ဖြစ်ပြီး ဘဏ္ဍာရေးကုန်ကျစရိတ်ကိုလည်း သီးခြား တွက်ရဦးမည်။ RentPackage တွင် စာရင်းခေါင်းစဉ်များကို ချိတ်ဆက်သတ်မှတ်ပြီးနောက် လစဉ် ပုံမှန်အတိုင်း စာရင်းသွင်းရုံသာ ဖြစ်ပြီး အခွန်ဆောင်ချိန်တွင် အခွန်နှစ်နှင့် ပိုင်ရှင်ကို ရွေးလိုက်သည်နှင့် အစီရင်ခံစာ အသင့်ဖြစ်နေမည်။
မကြာခဏ သုံးသော စာရင်းခေါင်းစဉ်တစ်ခု (ဥပမာ ပြုပြင်စရိတ်) ကို ရွေးပြီး ၎င်း၏ SA105 box ကို သတ်မှတ်ကာ အစီရင်ခံစာကို တစ်ကြိမ် ထုတ်ကြည့်ပါ။
RentPackage ကို အခမဲ့ စမ်းသုံးပါဆက်စပ် ဆောင်းပါးများ
- RentPackage အိမ်ငှားသူ ငွေပေးချေရမည့်ကာလ လုပ်ဆောင်ပုံ - ငွေလက်ခံမှု စာရင်းညှိခြင်း၊ အပိုင်းပိုင်းပေးချေမှု၊ မီတာဖတ်ခြင်းနှင့် စပေါ်ငွေ၊ နေ့စဉ် အငှားခ ကောက်ခံမှုအားလုံး ဤစာမျက်နှာတစ်ခုတည်းတွင်:ငွေပေးချေရမည့်ကာလတွင် မှတ်ထားသော အငှားခနှင့် အခကြေးငွေများသည် SA105 အစီရင်ခံစာ၏ ဝင်ငွေနှင့် ကုန်ကျစရိတ် ရင်းမြစ် ဖြစ်သည်။
- RentPackage စာရင်းသွင်းချက် လက်ဖြင့် ထည့်သွင်းခြင်း: ပြုပြင်ထိန်းသိမ်းခ၊ အာမခံ၊ တန်ဖိုးလျော့ချက် — အိမ်ငှားသူ ငွေပေးချေရမည့်ကာလ ပြင်ပ ဝင်ငွေ ငွေထွက်ကိုလည်း စာရင်းသွင်းနိုင်:ငွေပေးချေရမည့်ကာလ ပြင်ပရှိ ချေးငွေအတိုး၊ အာမခံကြေး စသည်တို့ကို လက်ဖြင့် စာရင်းသွင်းချက်ဖြင့် ဖြည့်မှတ်ပါ။
- RentPackage အမြတ်အရှုံး ရှင်းတမ်း - အိမ်ခြံမြေတစ်ခုချင်း၊ ပိုင်ရှင်တစ်ဦးချင်းစီ၏ အငှားခ ဝင်ငွေနှင့် ငွေထွက်မှ အမြတ်ကို အလိုအလျောက် တွက်ချက်ပေး:မည်သည့်ကာလအတွက်မဆို ပိုင်ရှင်တစ်ဦးချင်း၊ အိမ်ခြံမြေတစ်ခုချင်း၏ ဝင်ငွေ၊ ကုန်ကျစရိတ်နှင့် အသားတင်အမြတ်ကို ကြည့်ပါ။